Der beliebteste Rat zum Kassensystem für Imbiss lautet meist, das günstigste Gerät zu nehmen oder gleich eine elektronische Kasse als Pflicht zu behandeln. Beides führt in die Irre. Der Kaufpreis sagt wenig darüber, ob die Kasse in der Stoßzeit mitläuft, ob der Steuerberater den Export ohne Nacharbeit öffnen kann und was der Betrieb über drei Jahre wirklich kostet.
Ein Verkaufswagen mit wenigen Barumsätzen braucht etwas anderes als eine Theke mit Küche und Lieferdienst. Wer nur die Funktionsliste vergleicht, kauft oft Bedienkomfort und zahlt später mit Wartezeit, Nachbuchungen und Prüfungsaufwand.
Inhaltsverzeichnis
- Welches Kassensystem für Imbisse infrage kommt
- Gesetzliche Pflichten an die Imbisskasse
- Hardware für Imbissbetriebe im Vergleich
- Funktionen und Exporte, die im Alltag zählen
- Kosten über drei Jahre realistisch kalkulieren
- Notfallbetrieb bei Internet- oder Gerätausfall
- Das passende Kassensystem festlegen
Welches Kassensystem für Imbisse infrage kommt
Die Kurzantwort: Der Gerätepreis entscheidet selten, die Betriebsform umso mehr. Die billigste Kasse ist selten die günstigste, weil Anschaffung, Bedienung, Ausfall und Dokumentation zusammen den Preis bilden.
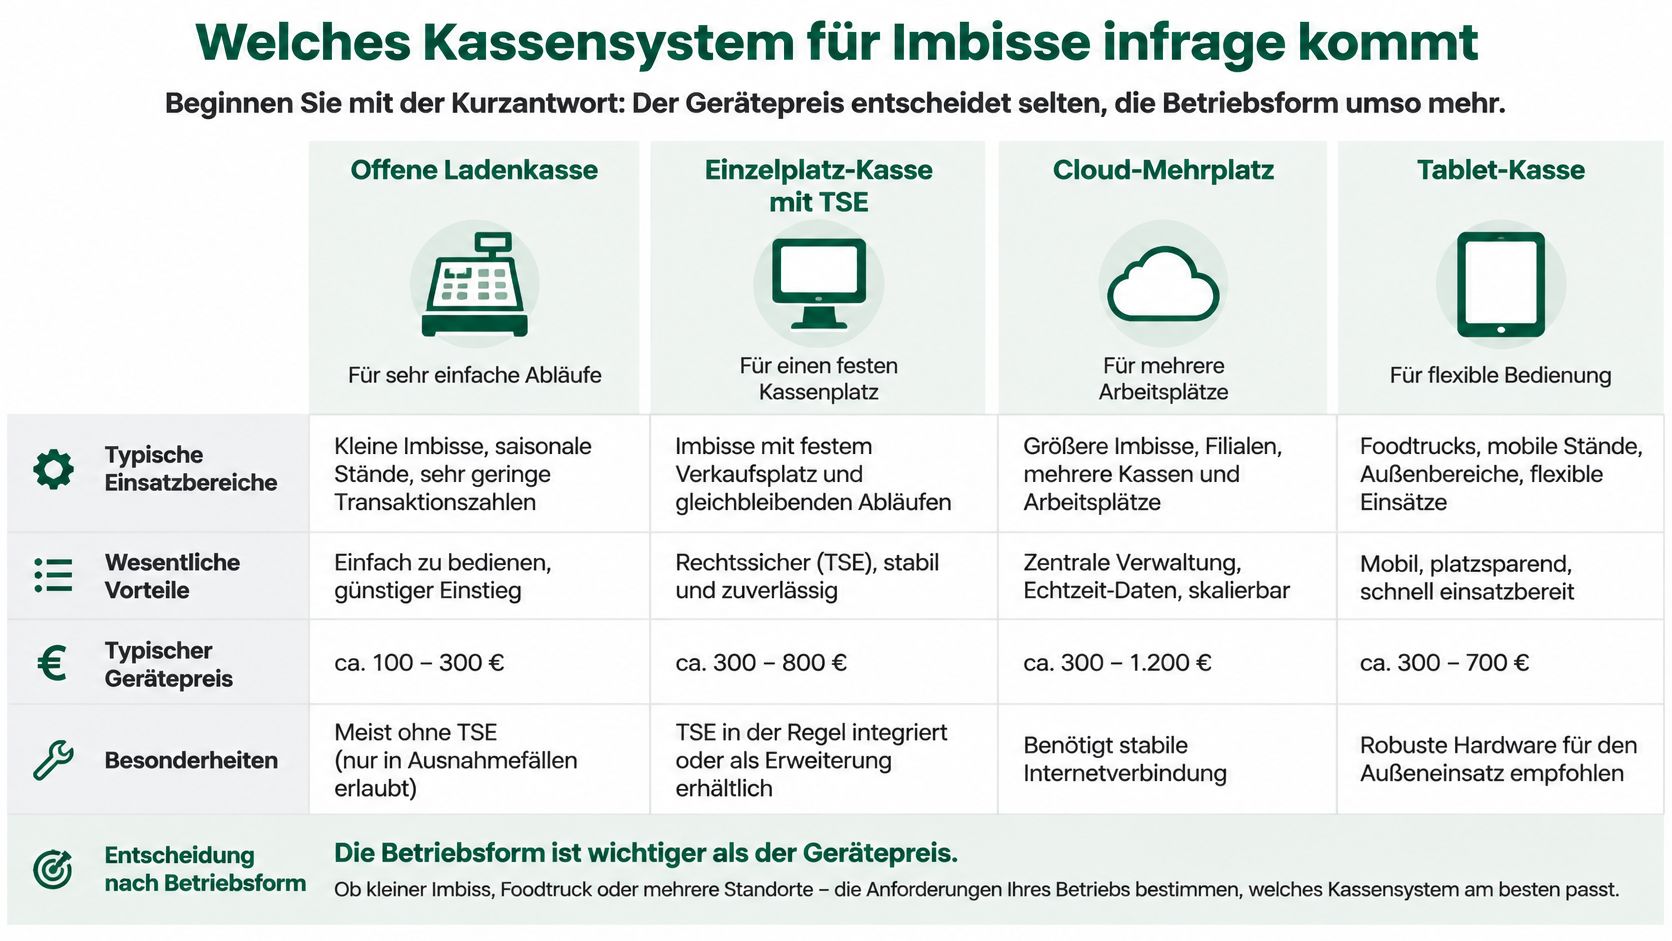
Vier Systemtypen für Imbissbetriebe
| Systemtyp | Passt zu | Stärke | Schwäche |
|---|---|---|---|
| Offene Ladenkasse | Verkaufswagen mit wenigen Barumsätzen | Geringe Anschaffungskosten | Hohes Dokumentations- und Prüfungsrisiko bei vielen Einzelverkäufen |
| Einzelplatz-Kasse mit TSE | Stationärer Imbiss mit einer Theke | Lokale Datenhaltung, geringe Netzabhängigkeit | Eingeschränkte Auswertung über mehrere Standorte |
| Cloud-Mehrplatz | Imbiss mit Theke, Küche und Lieferdienst | Auswertung, Backups und Geräteerweiterung von überall | Abhängigkeit von Internet und laufendem Abo |
| Tablet-Kasse mit App | Kleine Stände, Foodtrucks, Events | Niedrige Hardwarekosten, mobiler Einsatz | Akku, Display und Robustheit im Dauerbetrieb sind Schwachstellen |
Eine allgemeine Pflicht zur elektronischen Kasse besteht in der Gastronomie weiterhin nicht, wie der Ratgeber von dish zur Kassenpflicht festhält. Wer ein elektronisches Aufzeichnungssystem einsetzt, muss unter anderem TSE, Belegausgabe, Aufbewahrung und die elektronische Meldung an das Finanzamt beachten. Seit dem 1. Januar 2025 ist das elektronische Mitteilungsverfahren nach § 146a Abs. 4 AO verfügbar, und Anschaffung wie Außerbetriebnahme sind grundsätzlich innerhalb eines Monats zu melden.
Typische Ratgeber erklären die TSE und lassen den Alltag aus. Entscheidend sind Bedienaufwand, Ausfallrisiko, Belegprozesse, der Datenexport für die Steuerberatung und der Wechsel zwischen Standorten.
Woran die Betriebsform den Typ festlegt
Vier Kriterien reichen für die erste Einordnung.
- Umsatzvolumen: Viele kleine Bons am Tag machen eine offene Kasse schnell unübersichtlich.
- Zahlungsarten: Sobald Karte und Lieferplattformen dazukommen, braucht die Kasse eine saubere Trennung der Zahlwege.
- Verkaufsstellen: Eine Theke ist ein anderer Fall als Wagen plus Festplatz.
- Personalbesetzung: Wechselt die Besetzung in der Schicht, müssen Rechte und Kassenabschluss nachvollziehbar bleiben.
Ein Wagen mit wenigen Barverkäufen spart mit der offenen Ladenkasse die Anschaffung. Derselbe Betrieb mit dichtem Mittagsgeschäft erzeugt damit mehr Zählprotokolle und mehr Angriffsfläche in der Prüfung. Die gesparte Hardware holt sich die Finanzverwaltung über Nacharbeit zurück.
Daraus folgt ein kurzer Bedarfstest. Umsatz, Zahlarten, Standorte und Besetzung ergeben offene Ladenkasse, Einzelplatz oder eine cloudfähige Mehrplatzlösung. Derselbe Test passt auch für Cafés, Bäckereien und andere Betriebe mit Thekenverkauf, nicht nur für den klassischen Imbiss.
Gesetzliche Pflichten an die Imbisskasse
Komfortfunktionen kommen nach den Pflichten. Jede Zeile unten ist eine Frage, die vor der Unterschrift an den Anbieter geht.
Pflichten im Imbiss und Prüffragen an den Anbieter
| Pflicht | Anforderung | Prüffrage an den Anbieter |
|---|---|---|
| TSE | Zertifizierte technische Sicherheitseinrichtung nach § 146a AO | Ist das Zertifikat dokumentiert und updatefähig? |
| Belegausgabe | Beleg für jeden aufzeichnungspflichtigen Vorgang | Wie läuft die Belegausgabe bei Stoßzeiten und Ausfall? |
| Datenexport | DSFinV-K-Export für Prüfungen | Liefert der Anbieter einen Testexport mit realistischen Vorgängen? |
| Meldung an das Finanzamt | Anschaffung und Außerbetriebnahme innerhalb eines Monats elektronisch melden | Übernimmt der Anbieter die Meldung oder muss der Betrieb sie selbst abgeben? |
| Aufbewahrung | Aufzeichnungen und Belege grundsätzlich zehn Jahre | In welchem Format und wo werden die Daten archiviert? |
Seit dem 1. Januar 2020 müssen elektronische Aufzeichnungssysteme in Deutschland grundsätzlich mit einer zertifizierten technischen Sicherheitseinrichtung (TSE) ausgestattet sein. Die technische Richtlinie TR-03153 des BSI konkretisiert das zusammen mit der Kassensicherungsverordnung. Die Vorgabe geht auf das Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22. Dezember 2016 zurück und gilt auch im Imbiss, egal ob vorwiegend zum Mitnehmen oder vor Ort verkauft wird.
Gesetzliche Grundlage ist § 146a der Abgabenordnung. Jeder aufzeichnungspflichtige Geschäftsvorfall ist einzeln, vollständig, richtig, zeitgerecht und geordnet zu erfassen. Die TSE schützt die digitalen Grundaufzeichnungen vor nachträglicher Änderung. Technisch besteht sie aus einem Sicherheitsmodul, einem Speichermedium und einer einheitlichen digitalen Schnittstelle. Die Kasse muss also nicht nur Artikel und Zahlart buchen, sondern prüfbare Transaktionsdaten erzeugen und exportieren.
Storno, Retoure und Training
Stornos, Retouren und Trainingsbuchungen fallen in Außenprüfungen auf, weil sie Umsatz verschieben können, ohne dass an der Theke etwas fehlt. Eine saubere Kasse bucht die Korrektur als eigenen, sichtbaren Vorgang und lässt den ursprünglichen Bon stehen. Trainingsbuchungen dürfen nicht in den Tagesumsatz laufen und müssen im Export als solche erkennbar sein.
„TSE vorhanden“ ist kein Kaufkriterium. Entscheidend sind Zertifikatsstatus, Updatefähigkeit und die benannte Verantwortlichkeit für die laufende Konformität.
Drei Fragen gehören ins Angebot, nicht in die Broschüre. Liegt das TSE-Zertifikat als Dokument bei? Bleibt der Speicher bei einem Softwareupdate nutzbar? Wer meldet Ausfälle und hält die Konformität, der Anbieter oder der Betrieb? Wer die Pflichten im Detail nachlesen will, findet sie im Beitrag zur TSE-Kassenpflicht.
Hardware für Imbissbetriebe im Vergleich
Im Imbiss entscheidet nicht das Datenblatt, sondern Fett, Hitze, Spritzwasser und die Schlange vor der Theke. Der Kaufpreis hängt weniger am Bildschirm als an Drucker, Kartenterminal und der Frage, ob die Küche einen eigenen Bon braucht.
Hardwarekomponenten mit Richtwerten
| Komponente | Einsatz im Imbiss | Prüfhinweis |
|---|---|---|
| Kassenterminal oder Tablet | Zentrale Bedienung an der Theke | Robustheit und Displayhelligkeit bei Außeneinsatz |
| Bondrucker | Kundenbelege und Küchenbons | Papierfach-Zugang und Schnittstelle |
| Kartenterminal | Kartenzahlung | Anbindung an die Kasse und Transaktionsgebühren |
| Kassenschublade | Bargeld | Ansteuerung über den Bondrucker |
| Küchendrucker oder Display | Bestellungen an die Küche | Routing nach Warengruppen |
| Router mit LTE-Backup | Überbrückung bei Internetausfall | Automatische Umschaltung und Datenvolumen |
Ein festes Terminal übersteht Fettdunst besser als ein Consumer-Tablet ohne Hülle. Für den Foodtruck zählen Displayhelligkeit in der Sonne, Akkulaufzeit über die Schicht und ein Wetterschutz, der das Glas nicht beschlägt. Thermopapier ist ein laufender Posten. Ein Drucker mit seitlichem Fach lässt sich in der Stoßzeit wechseln, ohne die Theke zu räumen.
Das Kartenterminal sollte an der Kasse hängen, nicht daneben als zweites Gerät mit eigener Betragseingabe. Sonst tippt das Personal den Preis zweimal, und Differenzbeträge entstehen ohne Storno. Die Schublade öffnet sich über den Bondrucker, damit Bargeld nur bei einem abgeschlossenen Bon zugänglich ist.
Wann die Küche ein eigenes Gerät braucht
Sobald Theke und Küche nicht dieselbe Person sind, lohnt ein Küchendrucker oder ein Küchendisplay. Bestellrouting nach Warengruppe schickt Pommes an die Fritteuse und den Burger an den Grill, statt einen Sammelbon durchzurufen. Das verkürzt die Wartezeit stärker als eine schnellere Prozessorangabe.
Alle Preisangaben in Angeboten sind Orientierung. Dieselbe Komponente heißt bei einem Anbieter Serie und beim nächsten Zubehör. Ein vollständiger Vergleich nennt deshalb ausdrücklich Terminal oder Tablet, Bondrucker, Kartenterminal, Schublade, Küchenausgabe, Router mit LTE-Backup, Halterung und Kabel. Was fehlt, taucht nach dem Vertrag als Nachkauf auf. Für mobile Stände lohnt der Blick auf ein Kassensystem mit Tablet, bevor die Hardware fest eingebaut wird.
Funktionen und Exporte, die im Alltag zählen
Eine lange Modulliste ist kein Argument. Die brauchbare Frage lautet, welche Funktion an der Theke Sekunden spart und welche nur im Prospekt gut aussieht.
Schnellwahltasten nach Warengruppen schlagen eine tiefe Artikelsuche. Döner, Beilage, Soße und Getränk müssen in zwei, drei Tipps auf dem Bon stehen. Der Wechsel zwischen Verzehr vor Ort und Mitnahme gehört auf dieselbe Tastebene, nicht in ein Untermenü. Speisen und Getränke tragen unterschiedliche Steuersätze, und ein gemischter Bon muss beide Anteile getrennt ausweisen. Liegt der Satz am Artikel und nicht an der Tageszeit, entstehen weniger Fehlbuchungen.
Was Zeit spart und was Ausstattung bleibt
- Warenwirtschaft: Eine Verknüpfung mit Zutaten oder Rezepturen zeigt, wann Brötchen und Soße nachbestellt werden müssen. Ein reines Statistikmodul ohne Rezeptur spart diese Arbeit nicht.
- Lieferdienste: Eine Schnittstelle übernimmt Plattformbestellungen in dieselbe Bonfolge. Abtippen aus dem Tablet des Lieferdienstes erzeugt Doppelarbeit und falsche Wartezeiten.
- Stoßzeit: Gruppenbildung fasst mehrere Gänge oder mehrere Gäste auf einem Bon, ohne die Einzelpreise zu verlieren.
- Rechte: Aushilfen buchen, Schichtleitung storniert. Ohne diese Trennung ist jeder Storno später nicht zuordenbar.
- Kassenabschluss: Z-Abschluss, Soll-Ist und Zahlarten in einem Schritt. Ein Abschluss, der nur eine Summe druckt, taugt nicht für den Kassensturz.
Ein Kundenbindungsmodul oder eine aufwendige Tischgrafik bringt im reinen Thekenimbiss selten etwas. Beides kostet Einarbeitung und lenkt in der Schlange ab.
Der Export zählt mehr als der Tagesbericht
Die KassenSichV sieht für elektronische Aufzeichnungssysteme mit Kassenfunktion die DSFinV-K vor. Sie legt die Datenstruktur für Exporte und Prüfungen fest, wie das BMF zu § 146a AO ausführt. Der Anbieter soll einen vollständigen, lesbaren Export inklusive TSE-Informationen liefern und dokumentieren, wie Stammdaten, Transaktionen, Stornos, Trainingsbuchungen, Zahlungsarten und Kassenabschlüsse ausgegeben werden. Die TSE-Seriennummer steht beim Export in der Datei „Stamm_TSE/tse.csv“ im Feld „TSE_SERIAL“.
Vor dem Vertrag gehört ein Testexport mit echten Vorgängen auf den Tisch: ein Mitnahme-Bon, ein Storno, eine Trainingsbuchung, eine Kartenzahlung. Der Steuerberater oder die Prüfsoftware muss die Datei ohne manuelle Nacharbeit lesen können. Ein PDF oder eine Excel-Liste ist für eine revisionssichere Prüfung deutlich schwächer. Stehen mehrere Verkaufsplätze, muss jede Kasse eindeutig einer TSE zugeordnet und gemeinsam auswertbar sein.
Prüfliste für den Vorführtermin
- Lassen sich die fünf häufigsten Artikel in unter fünf Sekunden buchen?
- Wechselt Mitnahme und Verzehr vor Ort den Steuersatz am Artikel, ohne den Bon neu zu beginnen?
- Bleibt ein Storno als eigener Vorgang sichtbar?
- Enthält der Testexport die Datei mit dem Feld TSE_SERIAL?
- Sind mehrere Kassen einer jeweils eigenen TSE zugeordnet?
Die Kartenzahlung selbst ist dabei kein Extra-Modul, sondern Teil desselben Bons. Wie Terminal und Kasse zusammenpassen, steht im Beitrag zum Kassensystem mit Kartenzahlung.
Kosten über drei Jahre realistisch kalkulieren
Die Anschaffung allein verzerrt jeden Vergleich. Drei Modelle über 36 Monate gerechnet zeigen, wo das Geld wirklich liegt. Die Beträge unten sind eine Beispielrechnung zum Nachrechnen mit eigenen Angeboten, keine Marktpreise.
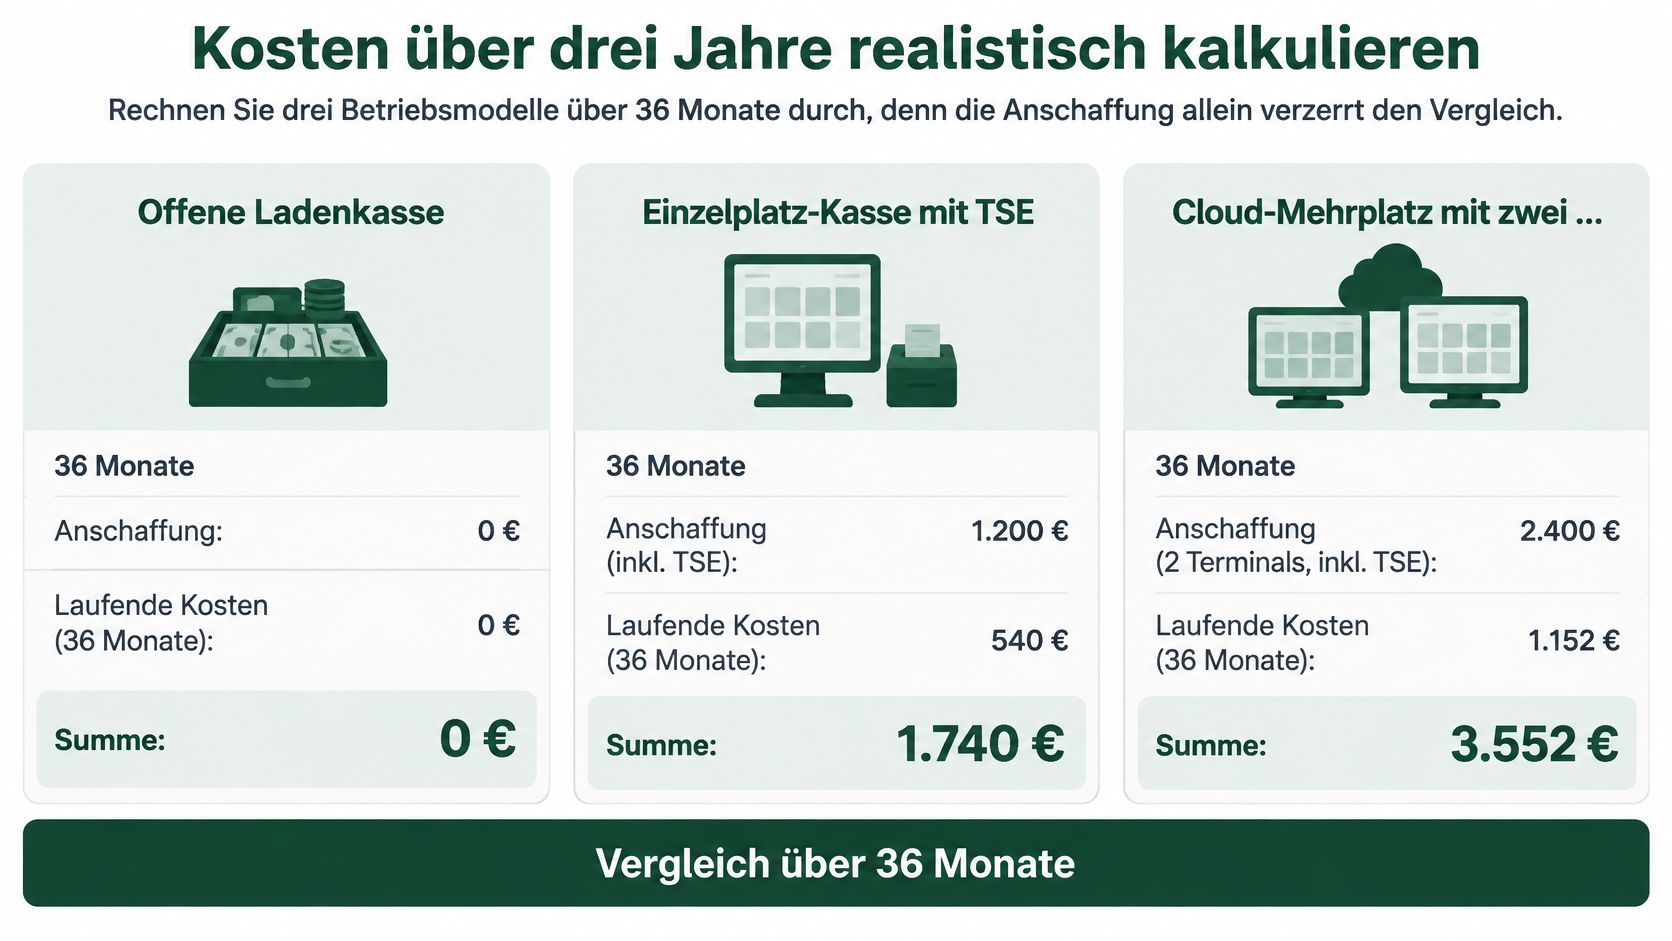
Die Rechnung ist immer dieselbe. Hardware plus 36 Monatsgebühren plus Support über drei Jahre. Wer Gesamtbetriebskosten sauber aufschlüsseln will, findet bei IT-Gesamtkosten richtig berechnen von GSL Groß GmbH eine nachvollziehbare Methode, die auch neben der Kasse für Drucker, Netz und Support gilt.
Drei-Jahres-Kosten nach Betriebsmodell (Richtwerte)
| Kostenbaustein | Offene Ladenkasse | Einzelplatz mit TSE | Cloud-Mehrplatz, zwei Plätze |
|---|---|---|---|
| Anschaffung Hardware | 0 € in diesem Beispiel, nur Zählutensilien | 1.400 € einmalig | 900 € je Platz, zusammen 1.800 € |
| Monatliche Software- und TSE-Gebühr | 0 € | 25 €, über 36 Monate 900 € | 70 €, über 36 Monate 2.520 € |
| Support und Wartung pro Jahr | 0 € Vertragsgebühr, eigener Zeitaufwand | 180 €, über drei Jahre 540 € | 240 €, über drei Jahre 720 € |
| Summe über 36 Monate | 0 € an Anbieter, Dokumentationsaufwand bleibt | 2.840 € | 5.040 € |
In diesem Beispiel kostet der Einzelplatz 1.400 plus 900 plus 540, also 2.840 €. Der Cloud-Betrieb mit zwei Plätzen liegt bei 1.800 plus 2.520 plus 720, also 5.040 €. Die offene Kasse hat in der Rechnung keine Anbietergebühr und trotzdem keinen Preis von null, sobald täglich nachgezählt und bei der Prüfung nachgereicht wird.
Wo Angebote leise teurer werden
- Kartenentgelt: Eine Gebühr je Transaktion fehlt in der Kassenzeile und steht auf der Händlerabrechnung.
- Updates: Manche Verträge rechnen größere Versionen als Pauschale, nicht als Teil der Monatsgebühr.
- Ersatzgerät: Fällt das Terminal aus, zählt Leihhardware extra, wenn sie nicht im Support steht.
- Export: Einzelne Anbieter berechnen den DSFinV-K-Abruf oder die Archivherausgabe beim Wechsel.
- Laufzeit: 24 Monate mit langer Kündigungsfrist machen einen günstigen Monat teuer, wenn der Imbiss den Standort wechselt.
Spart das System jede Woche mehrere Stunden an Korrektur und Kassenbericht, kann die Differenz zwischen Einzelplatz und Cloud schon im Personalaufwand aufgehen. Umgekehrt lohnt das Abo nicht, wenn nur eine Person an einer Theke bucht und niemand die Auswertung liest.
Die Beispielzahlen ersetzen kein Angebot. Vor der Entscheidung gehören mindestens drei schriftliche Angebote mit derselben Leistungsbeschreibung auf den Tisch: gleiche Drucker, gleiche TSE, gleicher Support, gleiche Laufzeit. Ein kurzer Überblick zur Kalkulation steht auch in diesem Video.
Notfallbetrieb bei Internet- oder Gerätausfall
Freitag, 12:30 Uhr. Das Kartenterminal antwortet nicht, vierzig Gäste stehen an der Theke. Funktionslisten schreiben an dieser Stelle oft nur „Offline-Modus“ und lassen den Rest weg. Ob der Mittagsumsatz später nachvollziehbar ist, hängt an Protokoll, Test und der Absprache mit dem Steuerberater, nicht an der Monatsgebühr.
Bargeld kann weiterlaufen. Jeder Verkauf kommt auf einen eigenen nummerierten Zettel mit Artikel, Betrag und Uhrzeit. Kartenzahler zahlen bar oder über einen späteren Zahlweg, je nachdem, was vor der Stoßzeit festliegt. Parallel entsteht ein Ausfallprotokoll: Beginn, Ende, Ursache und die Nummern der Papierbelege. Wie diese Zettel danach in das TSE-System kommen, wird nicht an der Theke entschieden. Das Verfahren steht mit dem Steuerberater fest, bevor der erste Ausfall überhaupt eintritt.
Wer das Vorgehen erst um 12:31 Uhr erfindet, erzeugt genau die Lücken, die eine Prüfung später als fehlende Umsätze liest.
Die IHK Köln zu den Anforderungen an die Kassenführung macht deutlich, dass elektronische Systeme nachvollziehbare Aufzeichnungen und Belegprozesse sicherstellen müssen. Seit 2025 kommt die Meldung über ELSTER oder einen kompatiblen Übertragungsweg dazu. Vier Fragen gehören deshalb in jedes Angebot, noch vor dem Gerätepreis.
- Gibt es einen dokumentierten Offline-Modus, und ist er außerhalb der Stoßzeit getestet?
- Werden Offline-Transaktionen danach synchronisiert, ohne die Aufzeichnungskette zu zerreißen?
- Liegt ein Ausfallprotokoll bereit, inklusive Ersatzgerät oder Papierbelegen?
- Wer trägt Kosten und Verantwortung bei Datenverlust, TSE-Ausfall oder verspäteter Synchronisierung?
Cloud gegen lokale Kasse
Ein cloudbasiertes System vereinfacht Filialen, Auswertungen und Backups. Es vergrößert zugleich die Abhängigkeit von Netz, Anbieter und laufender Verfügbarkeit. Ein lokales System verkauft weiter, wenn das WLAN liegt, und wird bei Diebstahl, Hardwaredefekt oder fehlender Datensicherung zum Einzelpunkt. Keines von beiden ist von sich aus der sicherere Weg.
In den Vergleich gehören deshalb Wiederanlaufzeit, Support in der Mittagszeit, Ersatzhardware, Offline-Zahlungen, der Datenexport und die Exit-Regeln. Eine Kasse, die beim Anbieterwechsel die Aufzeichnungen nicht herausgibt, bleibt auch bei niedrigem Monatssatz teuer.
Ich würde den Ausfall einmal außerhalb der Stoßzeit durchspielen: WLAN weg, Terminal tot, Protokoll schreiben, danach nur den vorher mit dem Steuerberater vereinbarten Weg. Ein ungetesteter Offline-Modus ist kein Notfallplan.
Das passende Kassensystem festlegen
Die Systemtypen vom Anfang tragen die Entscheidung. Nicht der Listenpreis.
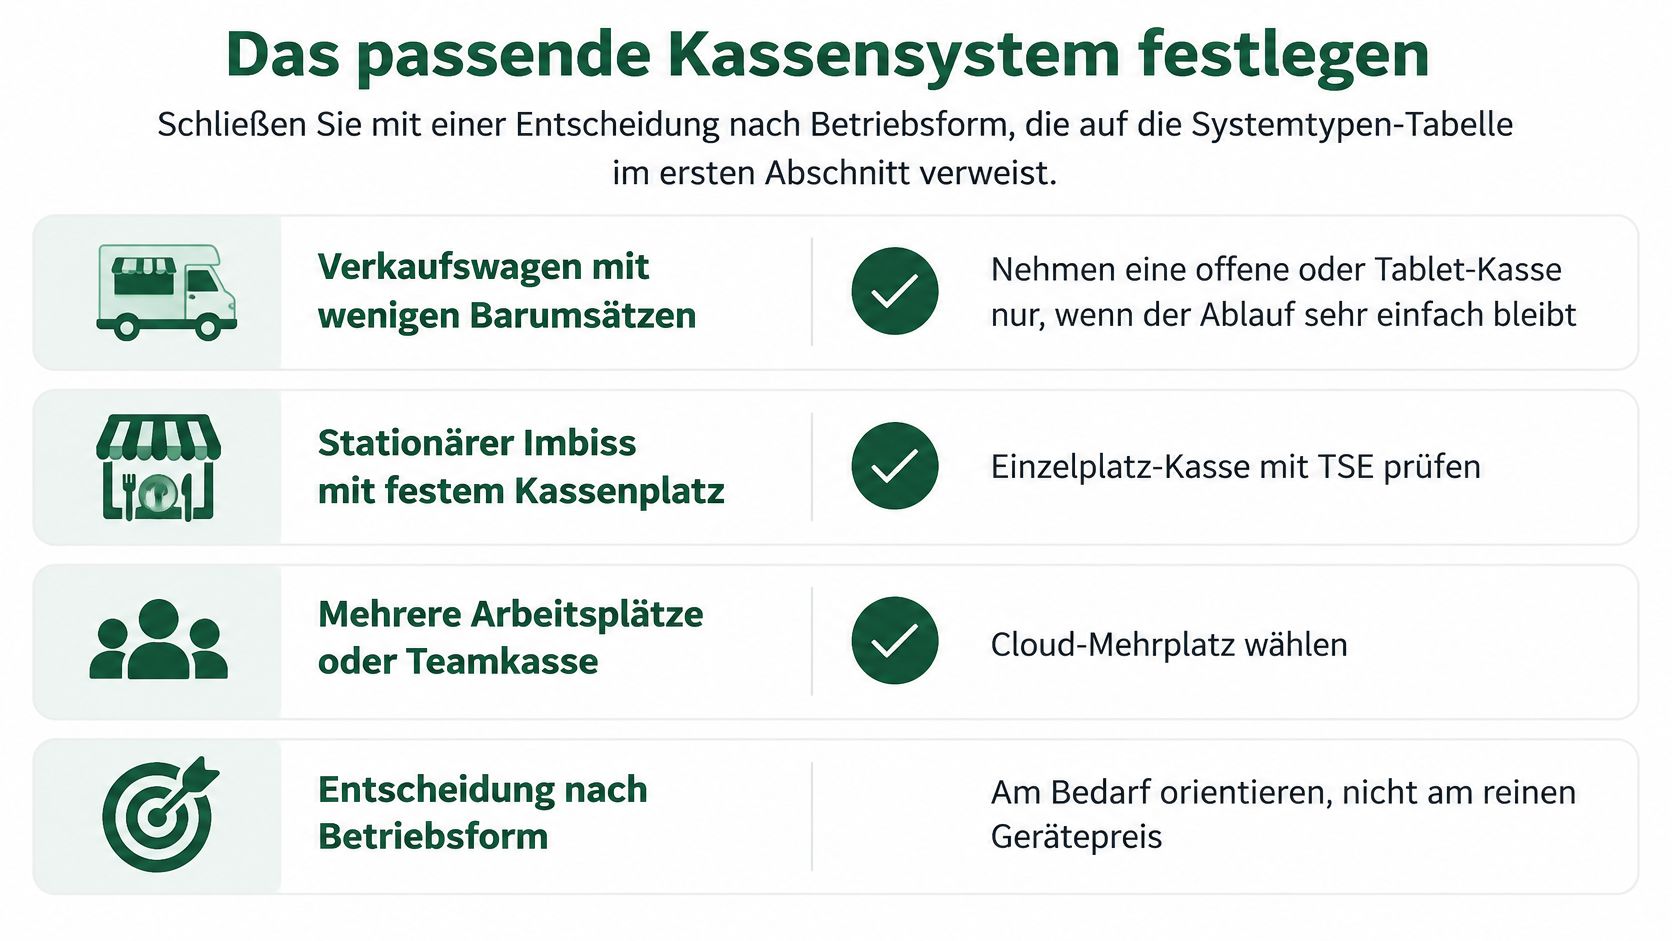
Ein Verkaufswagen mit wenigen Barumsätzen bleibt bei offener Ladenkasse oder Tablet-Kasse nur, wenn Belege und Export sauber dokumentiert sind. Fehlt diese Disziplin, ist die Ersparnis bei der Hardware der teurere Weg. Ein stationärer Imbiss mit einer Theke und Kartenzahlung ist der Fall für die Einzelplatz-Kasse mit TSE. Lokale Datenhaltung und geringe Netzabhängigkeit wiegen hier schwerer als eine Filialauswertung, die niemand braucht.
Kommen Küche, Außer-Haus und Lieferdienst dazu, trägt der Cloud-Mehrplatz die getrennten Arbeitsplätze und das Routing. Mehrere Verkaufsstellen brauchen denselben Typ, dazu einen zentralen Export und eine eindeutige TSE-Zuordnung je Kasse. Ein gemeinsames Login für alle Geräte reicht dafür nicht.
Fünf Schritte vor der Unterschrift
- Betriebsform und Umsatzvolumen festlegen. Wagen, eine Theke oder mehrere Plätze, dazu die Zahl der Bons an einem starken Mittag.
- Die Pflichten prüfen. TSE, Beleg, Export, Meldung und Aufbewahrung müssen im Angebot stehen, nicht nur in der Demo.
- Einen Testexport anfordern. Realistische Vorgänge, lesbar für den Steuerberater, inklusive TSE-Seriennummer.
- Die Notfallfragen schriftlich klären. Offline-Modus, Synchronisation, Ersatzgerät und Haftung bei Datenverlust.
- Drei Angebote mit gleicher Leistungsbeschreibung vergleichen. Hardware, Gebühren, Support, Laufzeit und Exit in einer Zeile je Anbieter.
Erst danach lohnt der Anbietervergleich. Connexly bietet TSE-konforme Kassensysteme für Gastronomie, Handel und Dienstleistungen und führt kostenfrei sowie unverbindlich zu geprüften Partnern. Der Betrieb wählt das Produkt, beantwortet wenige Fragen und erhält passende Angebote plus persönliche Beratung. Eine Preisgarantie ist damit nicht verbunden. Alle Werte in diesem Text bleiben Richtwerte, bis die drei Angebote dieselbe Leistung beschreiben.
Connexly stellt als kostenfreie Vergleichs- und Vermittlungsplattform passende, TSE-konforme Kassensysteme für Imbisse gegenüber und holt Angebote von geprüften Partnern ein. Wer Betriebsform, Zahlarten und Notfallfragen schon sortiert hat, spart sich die Einzelsuche und bekommt den Vergleich auf den eigenen Bedarf zugeschnitten. Den nächsten Schritt starten Sie bei Connexly.