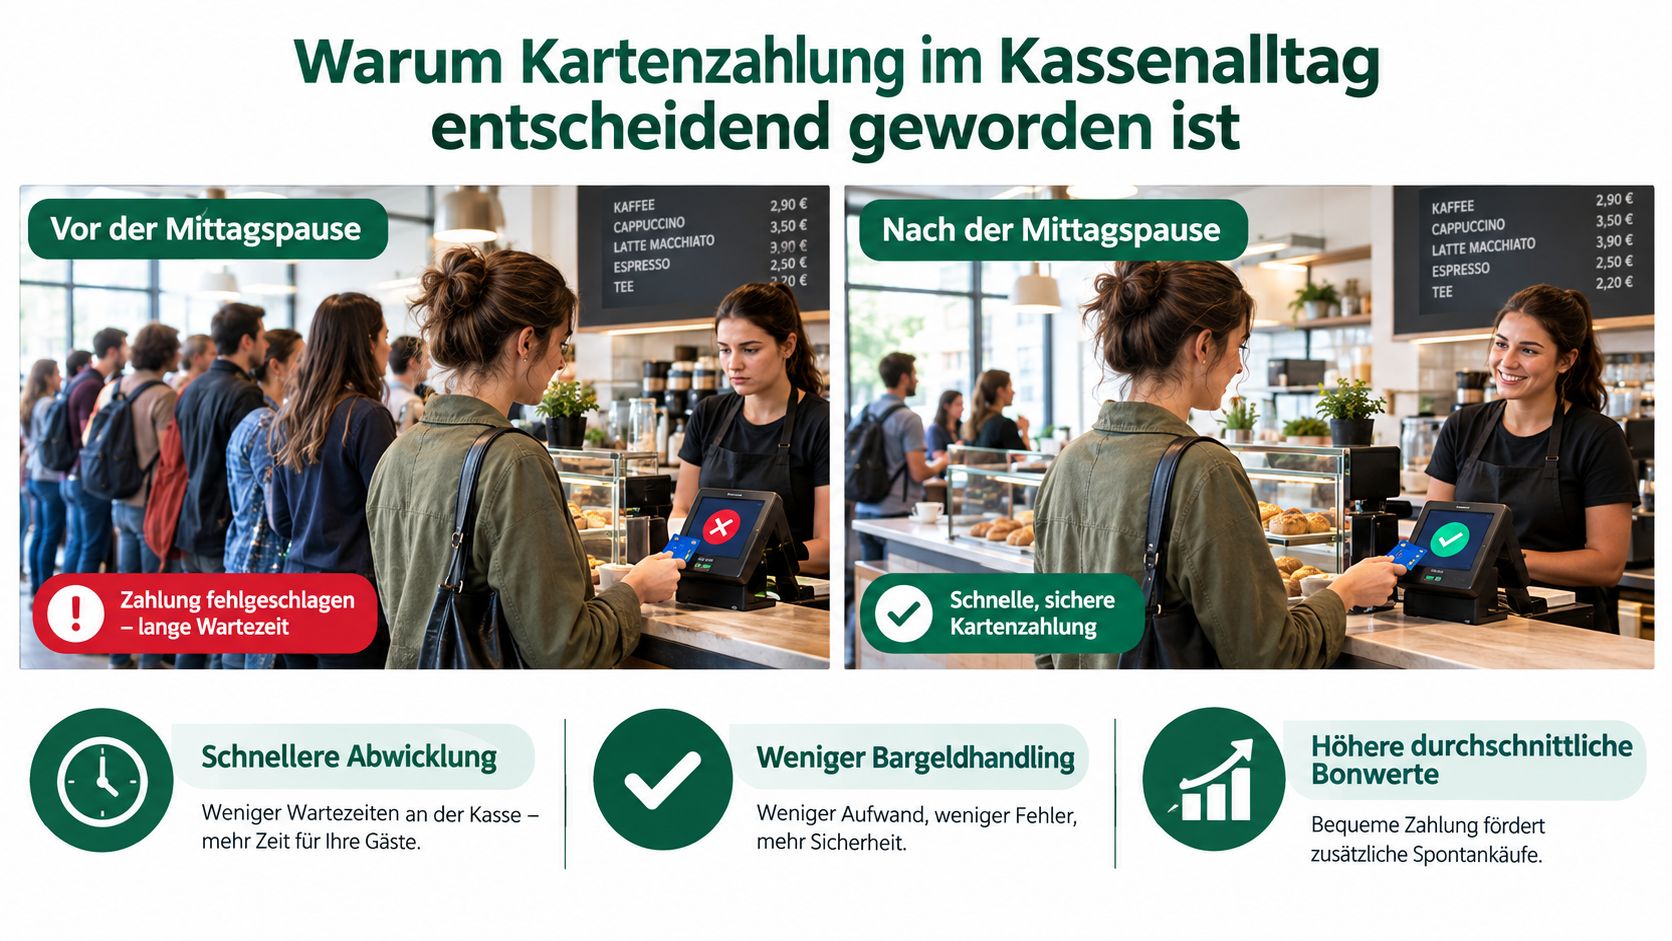
Vor der Mittagspause wächst die Schlange im Café. Ein Gast hält seine Karte ans Terminal, die Anzeige bleibt hängen, die Mitarbeiterin prüft die Kasse und tippt den Betrag erneut ein. Hinter dem Gast wartet bereits die nächste Bestellung, während niemand sicher sagen kann, ob die Zahlung durchgegangen ist.
Genau hier entscheidet sich, ob ein Kassensystem mit Kartenzahlung zum Betrieb passt. Nicht beim schicken Bildschirm und nicht beim beworbenen Prozentsatz. Entscheidend ist, ob Hardware, Zahlungsdienstleister, Gebührenmodell und steuerliche Dokumentation zuverlässig zusammenarbeiten.
Inhaltsverzeichnis
- Warum Kartenzahlung im Kassenalltag entscheidend geworden ist
- So arbeitet ein Kassensystem mit Kartenzahlung zusammen
- TSE, Belegausgabe und Meldepflichten
- Welche Kartenarten ein System in Deutschland können muss
- Was Kartenzahlung wirklich kostet
- Integration in Buchhaltung und Betriebsabläufe
- Anbieter gezielt vergleichen und passende Angebote einholen
- Häufige Fragen rund um Kartenzahlung am Kassensystem
Warum Kartenzahlung im Kassenalltag entscheidend geworden ist
Die Szene an der Cafétheke ist ein anschauliches Prüfszenario für jede neue Kassenlösung. Das Personal muss erkennen können, ob eine Zahlung erfolgreich war, abgelehnt wurde oder noch offen ist. Fehlt diese Klarheit, beginnt die manuelle Suche zwischen Terminalanzeige, Kassenbon und Zahlungsübersicht.
Der Wandel im Einzelhandel unterstreicht die Bedeutung: 2023 entfielen rund 300 Milliarden Euro beziehungsweise 61,8 Prozent des stationären Einzelhandelsumsatzes auf Kartenzahlungen, während Bargeld noch 35,5 Prozent ausmachte, laut EHI-Studie „Zahlungssysteme im Einzelhandel 2024“. Für die Auswahl bedeutet das: Die Zahlungsabwicklung gehört in den Mittelpunkt der Entscheidung, nicht auf die Zubehörliste.
Der Engpass liegt im gesamten Ablauf
Ein Terminal kann technisch funktionieren und trotzdem schlecht zum Verkauf passen. Muss das Personal jeden Betrag nochmals eingeben, bleibt ein Medienbruch bestehen. Ist die Zahlung abgeschlossen, aber der Bon weiterhin offen, muss jemand den Vorgang klären.
Die Gegenüberstellung zeigt typische Unterschiede im Kassenalltag, nicht garantierte wirtschaftliche Ergebnisse.
Für einen belastbaren Vergleich sollten Betreiber ihre tatsächlichen Verkaufssituationen beschreiben. Im Café zählt der Ablauf an der Theke, im Restaurant zusätzlich die Zahlung am Tisch. Im Laden gehören Rückgaben und die Zuordnung zum ursprünglichen Verkauf in die Vorführung.
- Bedienung prüfen: Das Personal sollte den Zahlungsstatus ohne Wechsel zwischen mehreren Ansichten verstehen.
- Arbeitsplatz berücksichtigen: Terminal, Drucker und Kasse müssen dort stehen oder mitgeführt werden können, wo tatsächlich kassiert wird.
- Fehlerfälle vorführen lassen: Ein abgebrochener Bezahlvorgang gehört genauso zur Demonstration wie ein erfolgreicher Verkauf.
Beraterregel: Nicht das Terminal allein kaufen, sondern einen nachvollziehbaren Verkaufsablauf beauftragen.
Mehr Kartenakzeptanz garantiert weder höhere Bonwerte noch automatisch kürzere Wartezeiten. Die vernünftige Empfehlung lautet deshalb: Anbieter müssen die Alltagstauglichkeit am konkreten Arbeitsplatz zeigen. Eine Produktpräsentation ohne typische Bestellungen, Rückfragen und Unterbrechungen reicht dafür nicht.
So arbeitet ein Kassensystem mit Kartenzahlung zusammen
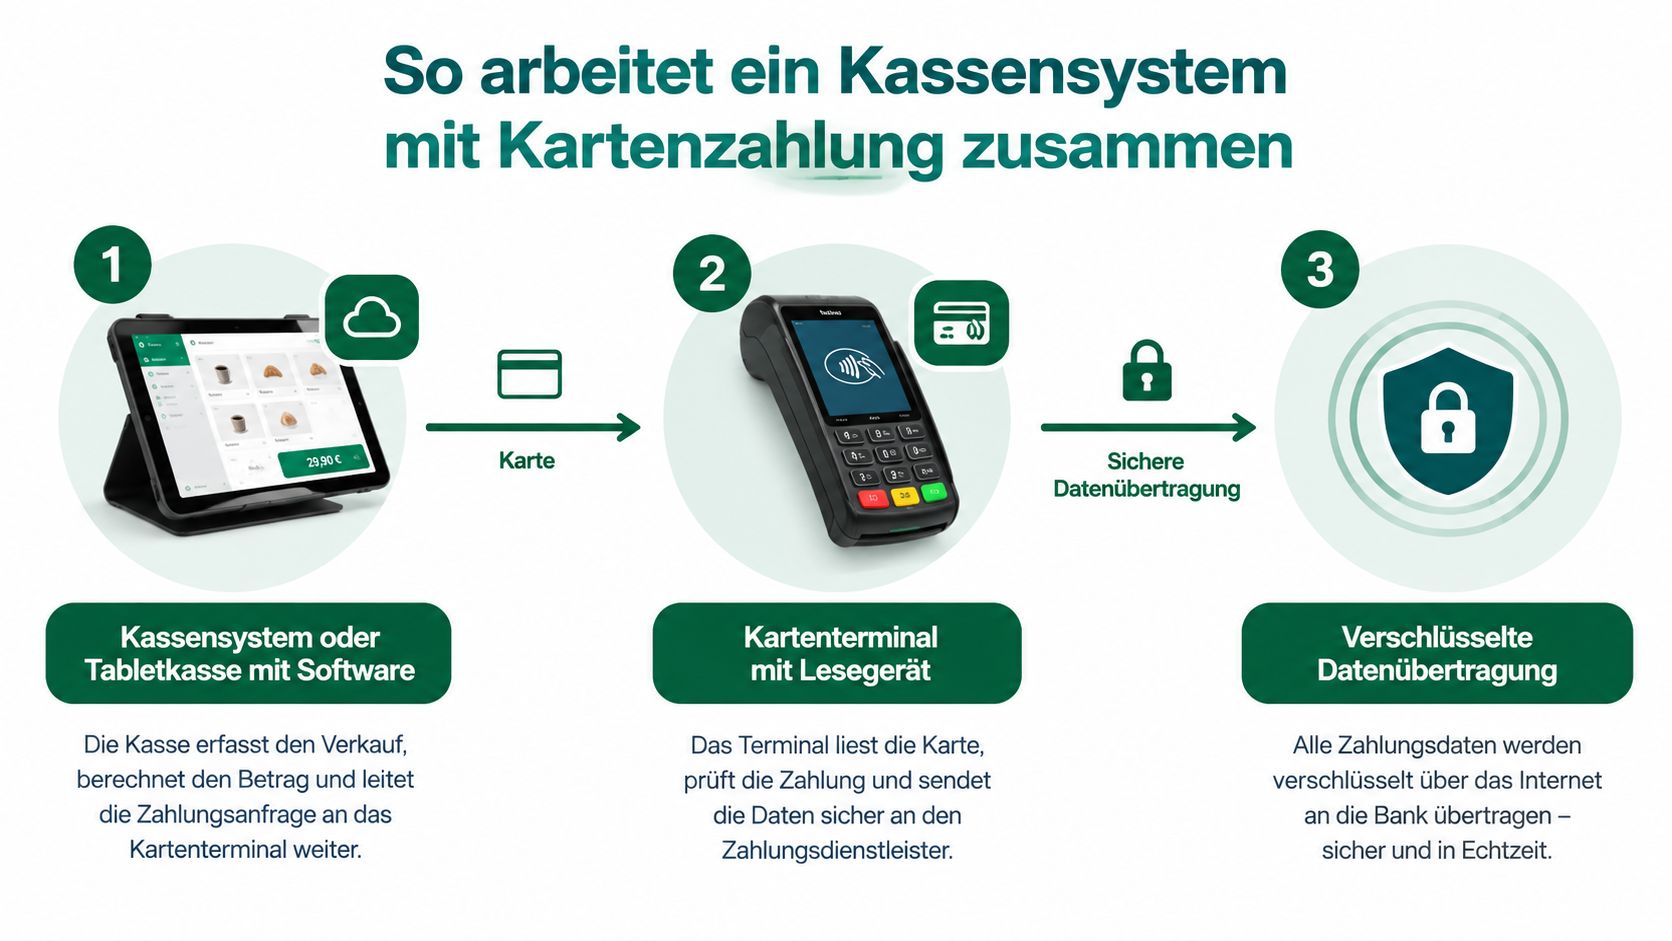
Die Kasse verwaltet den Verkauf, das Terminal nimmt die Kartenzahlung entgegen, der Zahlungsdienstleister übernimmt die Zahlungsabwicklung im Hintergrund. Als vereinfachtes Bild dient ein Geschäft: Die Kassensoftware führt das Verkaufsbuch, das Terminal bildet den Zugang zur Zahlung, der Dienstleister organisiert deren Verarbeitung. Eine Zahlung und ein Verkauf sind zusammengehörige, aber unterschiedliche Vorgänge.
Die folgende Darstellung ordnet die technischen Verbindungen ein.
Vom offenen Bon zum bestätigten Zahlungsstatus
Bei einer integrierten Lösung sollte die Kasse den Zahlbetrag an das Terminal übergeben. Anschließend muss der Zahlungsstatus zum richtigen Bon zurückkommen. Betreiber sollten sich genau diesen Ablauf zeigen lassen, statt sich mit dem Hinweis auf eine vorhandene Schnittstelle zufriedenzugeben.
Die Demonstration sollte auch Unterschiede zwischen Verkauf und nachgelagerter Bearbeitung sichtbar machen:
- Autorisierung: Wann zeigt die Kasse die Zahlung als bestätigt an, und was sieht das Personal während einer Verzögerung?
- Storno und Retoure: Wie lässt sich eine Zahlung abbrechen beziehungsweise ein bereits abgeschlossener Verkauf rückabwickeln?
- Trinkgeld und Teilzahlung: Wie werden zusätzliche Beträge und aufgeteilte Rechnungen im jeweiligen Bedienablauf behandelt?
Bei NFC erfolgt das kontaktlose Bezahlen durch Annäherung des geeigneten Zahlungsmittels an das Terminal. Mobile Wallets gehören deshalb in denselben Praxistest wie physische Karten. Ob die gewünschte Kombination tatsächlich funktioniert, sollte der Anbieter anhand seiner konkreten Lösung vorführen.
Das eingebundene Video kann ergänzend zur Auseinandersetzung mit dem Zahlungsablauf genutzt werden.
Die Hardware folgt dem Einsatzort
Eine Tabletkasse am festen Tresen stellt andere Anforderungen als ein mobiles Gerät auf der Terrasse. Für die Auswahl sollten Betreiber Stromversorgung, Netzwerkabdeckung, Druckerausgabe und die Handhabung während des Service prüfen lassen. Ein kombiniertes Gerät ist nicht automatisch zweckmäßiger als getrennte Komponenten.
Auch Selbstbedienung braucht eine eigene Betrachtung. Ein Kaffeevollautomat mit Bezahlsystem hat einen anderen Bedienablauf als eine besetzte Ladenkasse. Die entscheidende Frage bleibt gleich: Wer stellt sicher, dass Zahlung, Leistung und zugehörige Aufzeichnung im vorgesehenen Betriebsmodell zusammenpassen?
TSE, Belegausgabe und Meldepflichten
Ein Kartenbeleg ersetzt keine ordnungsgemäße Kassenaufzeichnung. Wer ausschließlich bargeldlose Zahlungen annimmt, sollte daraus keine Ausnahme für seine elektronische Kasse ableiten. Zahlungsabwicklung und steuerliche Absicherung sind getrennt zu prüfen.
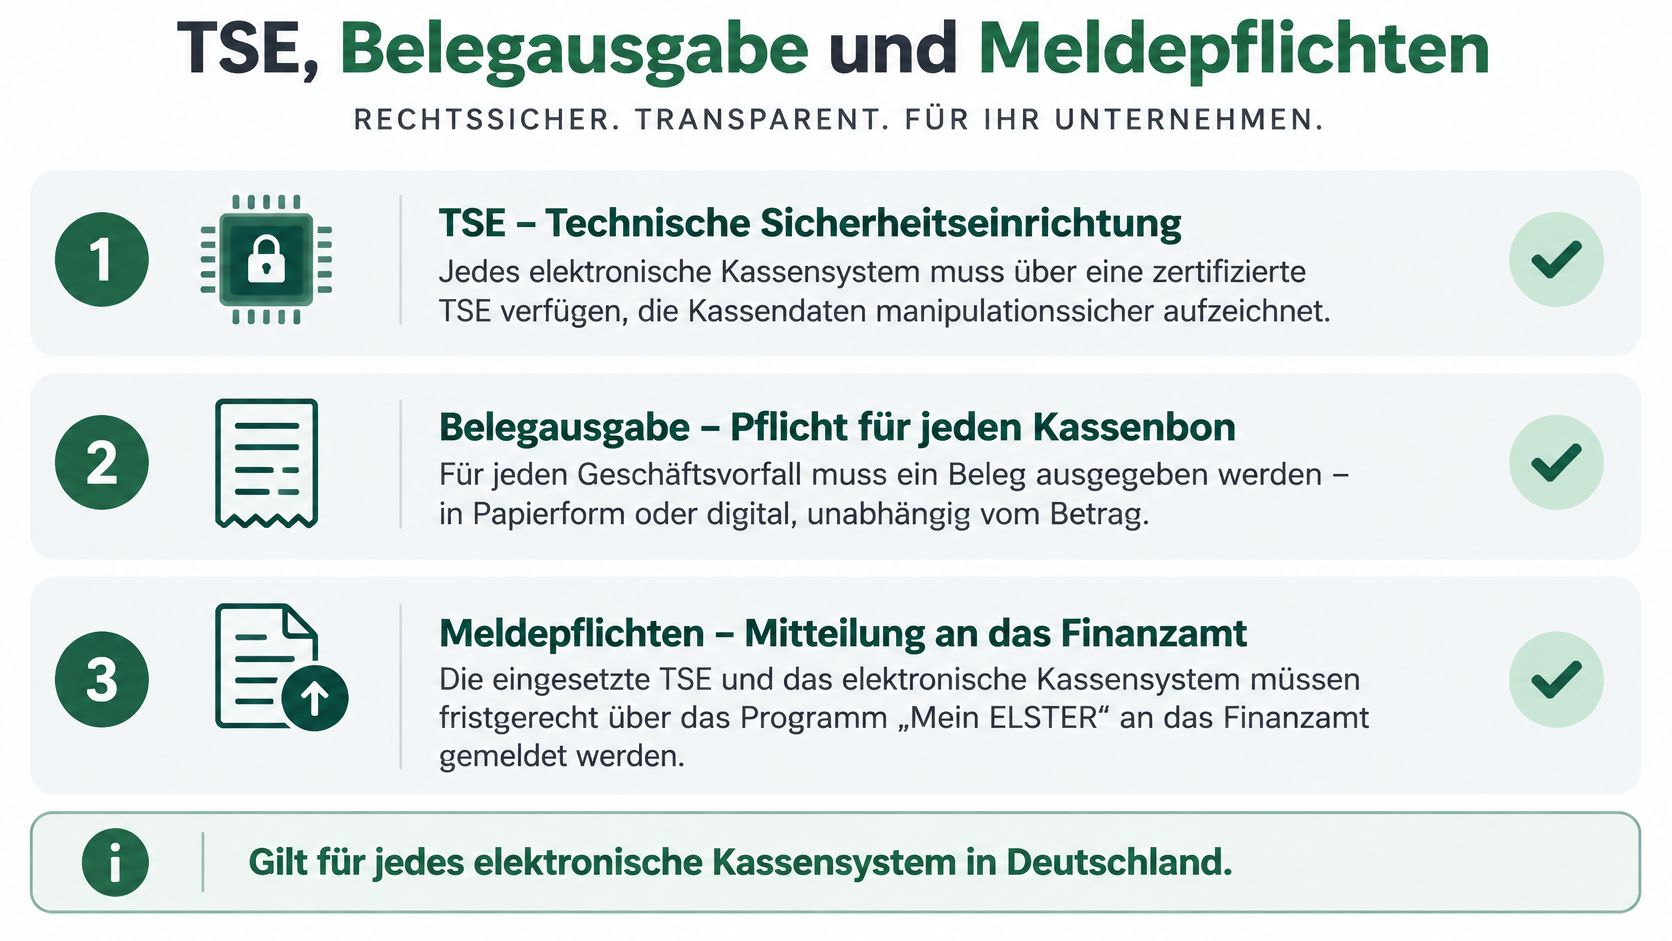
Seit dem 1. Januar 2020 müssen elektronische Aufzeichnungssysteme grundsätzlich durch eine zertifizierte technische Sicherheitseinrichtung geschützt werden; zu ihr gehören Sicherheitsmodul, Speichermedium und eine einheitliche digitale Schnittstelle, außerdem besteht grundsätzlich eine Belegausgabepflicht, wie die Hinweise des Bundesfinanzministeriums zu Kassengesetz und Belegpflicht erläutern.
Was der Anbieter konkret dokumentieren muss
Die TSE soll verhindern, dass digitale Kassenaufzeichnungen nachträglich unbemerkt verändert oder gelöscht werden. Ein reiner Webshop ist dabei grundsätzlich anders einzuordnen als ein System mit Kassenfunktion für Zahlungen vor Ort. Maßgeblich ist der tatsächliche Einsatz, nicht allein die Produktbezeichnung.
Die Übersicht fasst die zentralen Prüfbereiche zusammen; für die rechtliche Einordnung bleiben die konkrete Systemart und mögliche Ausnahmen entscheidend.
Vor Vertragsabschluss sollte eine schriftliche Leistungsbeschreibung vorliegen:
- TSE-Zuordnung: Welche zertifizierte Einrichtung gehört zum angebotenen Kassenaufbau?
- Belegprozess: Wie wird der Beleg ausgegeben, und welche Ausstattung ist dafür enthalten?
- Systemunterlagen: Welche Angaben und Dokumentationen erhält der Betrieb bei Übergabe?
- Betreuung: Wer bearbeitet technische Änderungen und liefert die aktualisierten Unterlagen?
Eine vertiefende Einordnung bietet der Ratgeber zur TSE-Pflicht für Kassensysteme. Für die Kaufentscheidung zählt allerdings nicht nur das Verständnis der Pflicht, sondern ihr nachweisbarer Platz im Angebot.
Die elektronische Mitteilung gehört zur Inbetriebnahme
Seit 2025 müssen elektronische Aufzeichnungssysteme dem Finanzamt elektronisch mitgeteilt werden; für vor dem 1. Juli 2025 angeschaffte Systeme galt grundsätzlich der 31. Juli 2025, für ab dem 1. Juli 2025 angeschaffte Systeme gilt eine Frist von einem Monat nach Anschaffung, auch bei Miete und Leasing, gemäß den Informationen der IHK Darmstadt zur Kassenmeldung.
Betreiber sollten deshalb vor Übergabe festlegen, wer die Mitteilung vorbereitet und wer sie übermittelt. Ein beiläufiger Hinweis auf ELSTER ist keine vollständige Unterstützung. Benötigt wird ein dokumentierter Übergabeprozess mit den erforderlichen Systemdaten und einer klar benannten Zuständigkeit.
Welche Kartenarten ein System in Deutschland können muss
Girocard gehört auf die Anforderungsliste. Internationale Debit- und Kreditkarten sowie kontaktlose Zahlungen sollten ebenfalls ausdrücklich vereinbart werden. Eine pauschale Aussage wie umfassende Kartenakzeptanz ist zu ungenau, um darauf einen Vertrag aufzubauen.
Laut Bundesbank zur Entwicklung des Zahlungsverkehrs entfielen 83 Prozent des Kartenbereichs auf Debitkarten, die Girocard erreichte Ende 2024 wertbezogen knapp 72 Prozent der Debitkartenzahlungen, und der Anteil mobil ausgelöster Kartenzahlungen stieg von 5 Prozent im Jahr 2022 auf 16 Prozent im Jahr 2024. Diese Größen haben unterschiedliche Bezugsbasen und dürfen nicht zu einem gemeinsamen Marktanteil zusammengerechnet werden.
Kartenarten und Pflichtakzeptanz im Überblick
Mit Pflichtakzeptanz ist hier die empfohlene betriebliche Ausstattung gemeint, keine allgemeine gesetzliche Annahmepflicht.
| Kartenart | Marktanteil / Bedeutung | Empfehlung für KMU |
|---|---|---|
| Girocard | Besonders relevant im deutschen Debitkartenbereich | Akzeptanz ausdrücklich bestätigen lassen |
| Internationale Debitkarten | Eigenständiger Bestandteil des Kartenangebots | Nicht mit Girocard-Akzeptanz gleichsetzen |
| Internationale Kreditkarten | Für ein breites Kartenangebot relevant | Konditionen separat ausweisen lassen |
| Mobile Wallets | Zunehmende Bedeutung mobiler Kartenzahlungen | Gewünschte Wallet- und Kartenkombination testen |
| Kontaktlose physische Karten | Wichtiger Bedienweg am Terminal | Kontaktloses Bezahlen und PIN-Eingabe vorführen lassen |
Die wirtschaftliche Bewertung folgt nicht allein aus der Verbreitung. Eine akzeptierte Kartenart muss zum Kundenkreis passen und im Angebot nachvollziehbar bepreist sein. Der Kostenvergleich gehört deshalb auf die Ebene der tatsächlichen Zahlungsarten, nicht nur auf die Ebene des Gerätenamens.
Nicht nur die erfolgreiche Zahlung testen
Ein aussagekräftiger Test endet nicht mit dem grünen Haken am Terminal. Betreiber sollten prüfen, was bei einer erforderlichen PIN-Eingabe, einem Verbindungsabbruch oder einer Rückgabe passiert. Für die Gastronomie gehören Trinkgeld und geteilte Rechnungen in dieselbe Vorführung.
- Akzeptanzumfang festhalten: Kartenverfahren und mobile Zahlungsmöglichkeiten schriftlich benennen lassen.
- Ersatzablauf prüfen: Das Verhalten bei fehlender Verbindung und beim erneuten Zahlungsversuch zeigen lassen.
- Abweichungen erklären lassen: Der Anbieter muss verständlich erläutern, welche Funktionen je nach Zahlungsmittel anders ablaufen.
Die Empfehlung ist klar: Keine Beschaffung allein anhand aufgedruckter Kartenlogos. Entscheidend ist die bestätigte Funktion im vorgesehenen Tarif und Betriebsablauf.
Was Kartenzahlung wirklich kostet
Der beworbene Prozentsatz ist kein Preis pro Bon. Erst zusammen mit Transaktionsentgelten, laufenden Grundkosten und dem eigenen Kartenmix entsteht eine belastbare Kalkulation. Für einen Betrieb mit vielen kleinen Verkäufen ist deshalb eine andere Angebotsstruktur interessant als für ein Geschäft mit höheren durchschnittlichen Warenkörben.
Die Bundesbank-Studie zu den Kosten von Zahlungsmitteln im Einzelhandel untersuchte rund 13.000 Transaktionen an 15 Verkaufsstellen sowie Angaben von 268 Einzelhandelsunternehmen und ermittelte für Bargeld durchschnittlich 43 Cent je Transaktion, während die Girocard mit knapp einem Prozent des Umsatzes die günstigste untersuchte bargeldlose Zahlungsart war. Internationale Debit- und Kreditkarten verursachten dabei höhere Händlerkosten.
Kostenmodelle für Kartenzahlung im Vergleich
Die Studienergebnisse sind keine Tarifliste. Ohne konkrete Angebote lässt sich keine seriöse allgemeine Preisspanne nennen.
| Kostenart | Typische Spannweite | Worauf achten |
|---|---|---|
| Umsatzabhängiges Entgelt | Vertrags- und kartenabhängig | Satz getrennt nach Zahlungsart verlangen |
| Festes Transaktionsentgelt | Angebotsabhängig | Auswirkungen bei kleinen Bons berechnen |
| Grundgebühr | Paketabhängig | Enthaltene Leistungen und Zusatzmodule prüfen |
| Terminalmiete oder Kauf | Geräte- und vertragsabhängig | Gesamten Nutzungszeitraum betrachten |
| Software und TSE | Im Paket oder separat zu klären | Vollständigkeit des Angebots kontrollieren |
| Einrichtung und Service | Nach Leistungsumfang zu klären | Schulung, Wartung und Austausch schriftlich abfragen |
| Sicherheitsbezogene Zusatzpositionen | Ohne Angebot nicht bezifferbar | Etwaige PCI-bezogene Gebühren erklären lassen |
Den tatsächlichen Betrag pro Bon ermitteln
Für den eigenen Vergleich braucht es keine erfundenen Musterumsätze. Benötigt werden die tatsächliche Anzahl der Kartenzahlungen, der Kartenumsatz und dessen Verteilung auf die Kartenarten. Diese Angaben lassen sich in jedes Anbieterangebot einsetzen.
Zahlungskosten pro Kartenbon = gesamte monatliche Zahlungskosten geteilt durch die Anzahl der Kartenzahlungen.
In die monatlichen Zahlungskosten gehören die vereinbarten Grundkosten, die festen Entgelte je Vorgang und die umsatzabhängigen Gebühren. Einmalige Anschaffungs- und Einrichtungskosten sollten zusätzlich über einen einheitlichen Vergleichszeitraum verteilt werden. Sonst wirkt ein Mietangebot nur deshalb teurer, weil beim Kauf die Anfangsinvestition fehlt.
Ein niedriger Prozentsatz kann durch feste Entgelte teuer werden. Eine höhere Prozentgebühr kann bei anderer Umsatzstruktur trotzdem besser passen.
Neben dieser Zahlungsrechnung empfiehlt sich eine getrennte Gesamtsystemrechnung pro Verkaufsbon. Sie berücksichtigt auch Kassensoftware, TSE, weitere Hardware und den betrieblichen Aufwand für Abstimmung und Verwaltung. Beide Kennzahlen sind nützlich, dürfen aber nicht miteinander vermischt werden.
Bargeld sollte ebenfalls nicht als kostenfrei angesetzt werden. Für den eigenen Betrieb gehören Zählzeit, Beschaffung, Einzahlung und Verwaltung in den Vergleich, statt ausschließlich die sichtbaren Kartenabrechnungen zu bewerten.
Integration in Buchhaltung und Betriebsabläufe
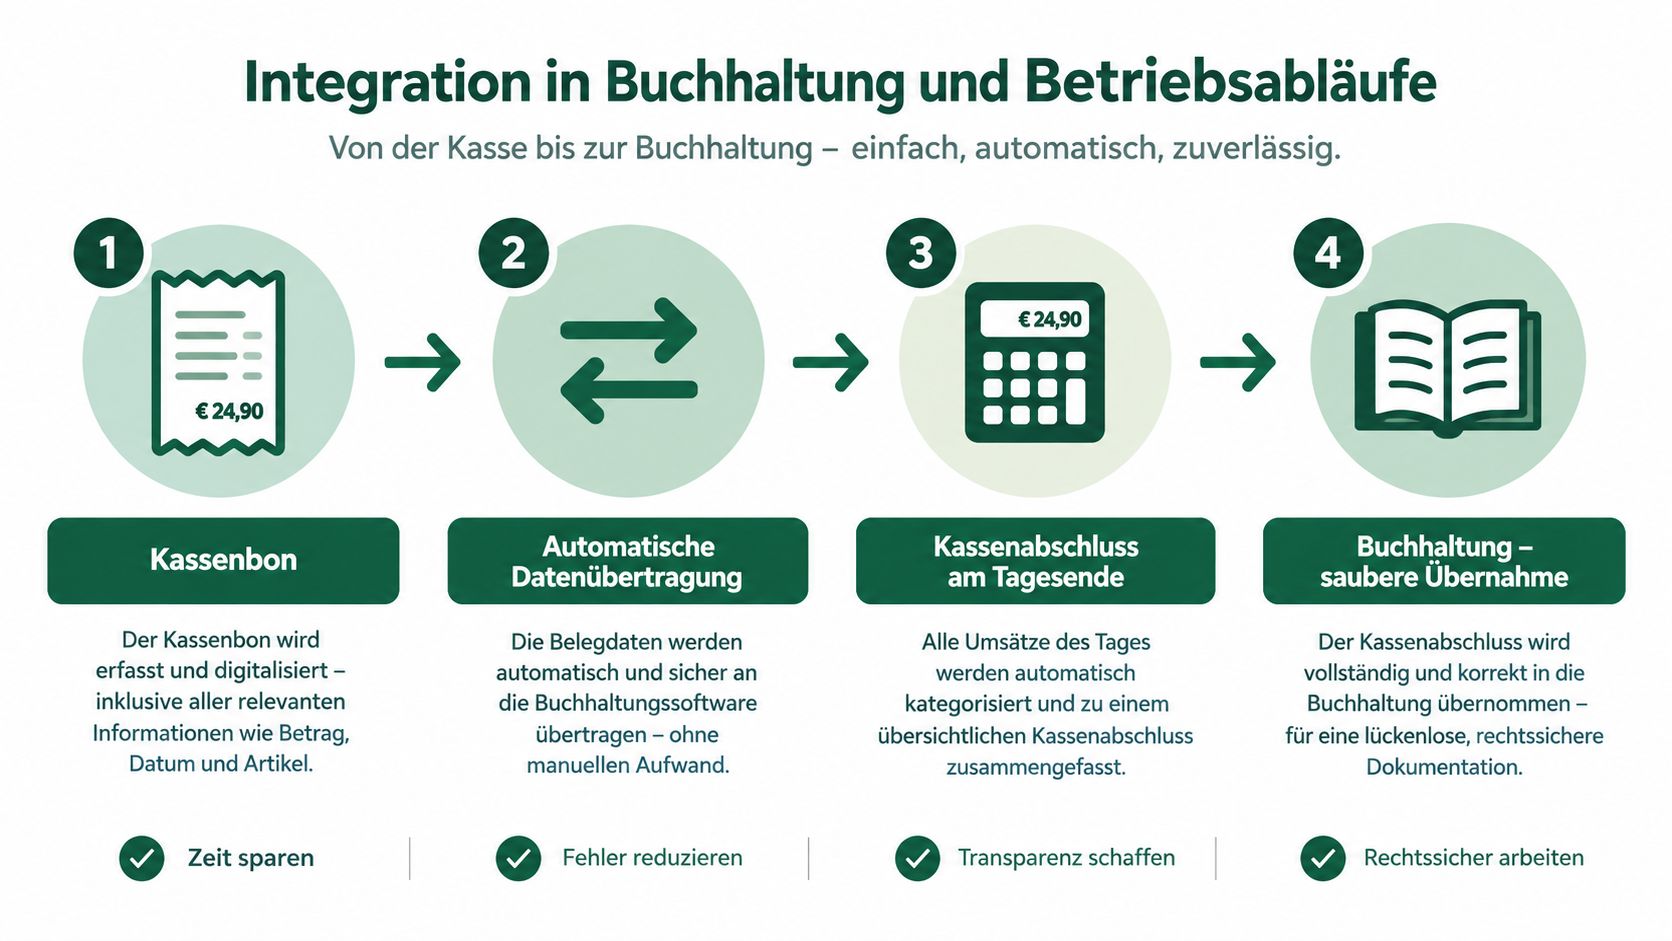
Am Tagesende muss nachvollziehbar bleiben, welcher Verkauf wie bezahlt wurde. Betreiber sollten sich deshalb nicht nur einen schönen Umsatzbericht zeigen lassen. Benötigt wird eine prüfbare Verbindung zwischen Geschäftsvorfall, Zahlungsstatus, Abschluss und den für die Buchhaltung bereitgestellten Daten.
Die Vorgaben des Bundesfinanzministeriums zu elektronischen Aufzeichnungssystemen verlangen die technische Absicherung der Grundaufzeichnungen und eine eindeutige TSE-Zuordnung im störungsfreien Betrieb. Für den Angebotsvergleich sollten Kassenkern, Belegausgabe und standardisierter Datenexport deshalb gemeinsam dokumentiert sein.
Die Abbildung zeigt den gewünschten Zusammenhang der Arbeitsschritte.
Eine Beispieldatei ist mehr wert als ein Schnittstellenlogo
Bezeichnungen wie DATEV, GDPdU oder GoBD-Export sollten nicht ungeprüft als gleichwertige Leistungsversprechen gelten. Für die Auswahl empfiehlt sich eine konkrete Frage: Welche Dateien werden mit welchen Inhalten für welchen Empfänger erzeugt? Anschließend sollte die Steuerberatung die Beispieldatei auf ihre praktische Verwendbarkeit prüfen.
Auch Auszahlungen verdienen eine eigene Kontrolle. Der Anbieter sollte zeigen, wie sich Verkäufe, Rückerstattungen, abgezogene Gebühren und der ausgezahlte Betrag nachvollziehen lassen. Eine bloße Summe im Dashboard reicht als Vorführung nicht.
- Zuordnung: Ein Geschäftsvorfall lässt sich vom Bon bis zum Zahlungsstatus verfolgen.
- Export: Eine Beispieldatei steht vor Vertragsabschluss zur Prüfung bereit.
- Mehrgerätebetrieb: Für mehrere Terminals und Betriebsstätten sind Verantwortlichkeiten und Zuordnungen dokumentiert.
- Änderungsprozess: Seriennummern, Standortdaten, Gerätetausch und Außerbetriebnahme werden nachvollziehbar gepflegt.
Getrennte Anbieter brauchen eine gemeinsame Zuständigkeit
Wenn Kassenanbieter und Zahlungsdienstleister unterschiedliche Unternehmen sind, sollte ein benannter Ansprechpartner die Fehlerklärung koordinieren. Betreiber benötigen eine schriftliche Regelung dazu, wer Schnittstellenprobleme untersucht und welche Nachweise der jeweils andere Anbieter erhält.
Die bereits erläuterte Kassenmeldung gehört ebenfalls in diesen organisatorischen Prozess. Zu klären ist, wer die Daten für Mein ELSTER beziehungsweise eine ERiC-Schnittstelle liefert und wer bei Änderungen deren steuerliche Relevanz prüft. Ein Terminaltausch sollte dabei nicht pauschal mit dem Austausch eines meldepflichtigen Aufzeichnungssystems gleichgesetzt werden.
Anbieter gezielt vergleichen und passende Angebote einholen
Vergleichbare Angebote entstehen durch dieselbe Aufgabenstellung. Wenn ein Anbieter nur ein Terminal und ein anderer eine vollständige Kassenlösung kalkuliert, sagt der Preisunterschied wenig aus. Betreiber sollten deshalb zunächst den benötigten Leistungsumfang festlegen und erst danach Konditionen vergleichen.
Als Beschaffungswege kommen die direkte Anfrage beim Kassenanbieter, der örtliche Fachhandel oder eine Vergleichs- und Vermittlungsplattform infrage. Bei einer Vermittlung sollte erkennbar sein, wie der Bedarf aufgenommen wird, ob Anbieter vorab geprüft werden und ob persönliche Beratung angeboten wird. Auch mögliche Sonderkonditionen ersetzen keinen vollständigen Vertragsvergleich.
Ein Anforderungsblatt statt unverbindlicher Produktwünsche
Für passende Angebote genügt eine strukturierte Beschreibung des Betriebs. Sie sollte den Verkaufsablauf und die wirtschaftlichen Eckdaten enthalten, ohne unnötige personenbezogene Kundendaten weiterzugeben.
- Betrieb beschreiben: Branche, Einsatzorte, vorhandene Hardware und benötigte mobile Arbeitsplätze festhalten.
- Zahlungsprofil liefern: Tatsächlichen Kartenumsatz, Anzahl der Zahlungen, durchschnittliche Bonhöhe und Kartenmix bereitstellen.
- Leistungen abgrenzen: Software, TSE, Terminal, Einrichtung, Export und Betreuung einzeln aufführen lassen.
- Vertrag prüfen: Laufzeit, Kündigung, Mindestumsatz, Auszahlung, Preisanpassungen und Ersatzgeräte abfragen.
Für Restaurants und Cafés hilft zusätzlich ein Vergleich von Kassensystemen für die Gastronomie, um branchenspezifische Anforderungen genauer zu formulieren. Eine Thekenkasse und eine Lösung für Tischservice sollten nicht nach derselben Funktionsliste bewertet werden.
Entscheidungsmaßstab: Ein Angebot muss Kosten, Zuständigkeiten und den Ablauf bei Störungen verständlich benennen.
Die Auswahl sollte anschließend in einer praktischen Vorführung überprüft werden. Besonders wichtig ist, dass der Anbieter die angebotene Konfiguration zeigt und nicht eine umfangreichere Demonstrationsversion. Zusagen zu Schnittstellen, Service und Funktionen gehören danach schriftlich in die Leistungsbeschreibung.
Eine Lösung scheidet aus, wenn wesentliche Kostenpositionen offenbleiben oder niemand die Verantwortung für das Zusammenspiel übernimmt. Der niedrigste Einstiegspreis ist kein ausreichender Grund, solche Lücken zu akzeptieren.
Häufige Fragen rund um Kartenzahlung am Kassensystem
Welche Meldefrist gilt für eine neu angeschaffte Kasse?
Für neue Anschaffungen gilt die oben erläuterte Monatsfrist. Bei bestehenden Systemen sollte der Betrieb den Übermittlungsnachweis kontrollieren und offene Meldungen mit der zuständigen steuerlichen Betreuung klären. Entscheidend ist eine nachweisbare Erledigung, nicht allein die Zusage des Lieferanten, entsprechende Daten bereitstellen zu können.
Reicht ein eigenständig arbeitendes Kartenterminal?
Ein separat betriebenes Terminal ersetzt die erforderliche Kassenaufzeichnung nicht. Bei einer solchen Konfiguration sollte der Anbieter zeigen, wie Zahlung und Geschäftsvorfall zuverlässig zugeordnet und abgeglichen werden. Für einen lebhaften Verkaufsbetrieb ist eine getestete Integration die klare Empfehlung, weil sie manuelle Übertragungen im vorgesehenen Ablauf vermeiden soll.
Welche Wallets und welcher PIN-Fallback gehören in den Test?
Die im Kundenkreis erwarteten Wallets müssen mit der angebotenen Terminal- und Vertragskonfiguration vorgeführt werden. Eine allgemeine Zusage zu kontaktlosem Bezahlen genügt dafür nicht. Außerdem sollte das Personal eine angeforderte PIN-Eingabe und einen abgebrochenen Versuch sicher bearbeiten können, ohne den Verkaufsstatus zu verwechseln.
Wie sieht ein realistischer Test vor Vertragsabschluss aus?
Der Betrieb stellt typische Verkäufe und Ausnahmen zusammen. Der Anbieter führt sie an der vorgesehenen Hardware aus und zeigt anschließend die zugehörigen Aufzeichnungen.
- Verkauf: Kontaktlose Zahlung und Zahlung mit PIN bearbeiten.
- Ausnahme: Abbruch, Wiederholung und Erstattung nachvollziehen.
- Branchenablauf: Trinkgeld, Teilzahlung oder Rückgabe passend zum Betrieb testen.
- Abschluss: Bericht, Datenexport und Zuständigkeit bei Unstimmigkeiten prüfen.
Ein Test ist erst aussagekräftig, wenn nicht nur die erfolgreiche Zahlung, sondern auch deren weitere Verarbeitung verständlich ist. Genau daran sollte die Freigabe für den produktiven Einsatz hängen.
Connexly erfasst den betrieblichen Bedarf und vermittelt kostenfrei sowie unverbindlich passende Angebote vorab geprüfter Kassensystemanbieter. Für einen belastbaren Vergleich sollten Betreiber Kartenumsatz, Bonanzahl und Anforderungen an TSE, Buchhaltung und Service bereithalten und damit eine persönlich begleitete Anfrage starten.