Der Mittagstresen ist voll, auf dem Tablet stehen offene Bestellungen, neben dem Drucker stapeln sich Bons. Dann fragt die Steuerberatung nach der TSE-Zuordnung und einem Kassendatenexport. Für den Inhaber entsteht eine unangenehme Unsicherheit: Die Kasse funktioniert im Verkauf, aber funktioniert sie auch im Prüfungsfall?
Die TSE-Kassenpflicht betrifft genau diesen Unterschied. Ein zuverlässiger Belegdruck allein genügt nicht. Entscheidend ist, wie das elektronische Kassensystem Geschäftsvorfälle aufzeichnet, absichert und später nachvollziehbar bereitstellt.
Inhaltsverzeichnis
- Warum jede elektronische Kasse heute unter Beobachtung steht
- Die rechtliche Grundlage der TSE-Pflicht
- Welche Kassensysteme tatsächlich unter die TSE-Pflicht fallen
- Fristen und Mitteilungspflicht seit 2025
- Was Prüfer bei Kassen-Nachschau und Außenprüfung sehen wollen
- Compliance im Alltag mit einem monatlichen TSE-Check
- Ihr Fahrplan für eine revisionssichere Kasse
Warum jede elektronische Kasse heute unter Beobachtung steht
Ein Gast bezahlt sein Essen, die Mitarbeiterin schließt den Vorgang ab, der nächste Kunde bestellt bereits. Im Tagesgeschäft zählt Geschwindigkeit. Für die steuerliche Nachvollziehbarkeit zählt dagegen, ob der abgeschlossene Verkauf vollständig dokumentiert bleibt.
Die gesetzliche Grundlage stammt aus dem Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen. Wer steuerlich aufzeichnungspflichtige Geschäftsvorfälle mit einem entsprechenden elektronischen Aufzeichnungssystem erfasst, muss diese durch eine zertifizierte technische Sicherheitseinrichtung schützen. Die TSE ist damit keine freiwillige Komfortfunktion, sondern Bestandteil der gesetzlichen Anforderungen an elektronische Kassen, wie die Evaluierung des Kassengesetzes durch das Bundesfinanzministerium erläutert.
Bedienkomfort und Nachweisfähigkeit sind unterschiedliche Aufgaben
Im Alltag lässt sich eine Kasse leicht nach sichtbaren Eigenschaften beurteilen: Sind die Schaltflächen verständlich? Funktioniert der Bondruck? Lassen sich Artikel schnell finden? Die Absicherung der Aufzeichnungen läuft dagegen im Hintergrund.
Ein anschaulicher Vergleich ist eine Warenlieferung. Dass die Ware angekommen ist, beantwortet noch nicht, ob Lieferschein, Bestellung und Rechnung zusammenpassen. Ebenso beweist ein gedruckter Bon allein nicht, dass sämtliche zugehörigen Kassendaten korrekt gesichert wurden.
Praxisregel: Eine Kasse sollte nicht nur einen Verkauf abschließen können. Der Betrieb sollte den aufgezeichneten Vorgang auch später verständlich nachweisen können.
Für kleine Unternehmen ergeben sich daraus unterschiedliche Aufgaben:
- Betroffenheit klären: Welche Geräte übernehmen tatsächlich Kassenfunktionen, welche dienen lediglich der Bestellung oder Zahlung?
- Meldungen organisieren: Wer hält den Gerätebestand aktuell und bearbeitet Anschaffungen oder Stilllegungen?
- Nachweise vorbereiten: Wer kennt den Exportweg und findet die Dokumentation ohne längere Suche?
Bei einem Vergleich von Kassensystemen für den betrieblichen Einsatz sollten diese Aufgaben neben Bedienbarkeit und Arbeitsabläufen berücksichtigt werden. Ein attraktives Angebot beantwortet noch nicht, ob das System zum tatsächlichen Aufzeichnungsprozess passt.
Die hilfreiche Ausgangsfrage lautet deshalb nicht allein, welche Kasse gekauft werden soll. Zuerst sollte feststehen, welche Geschäftsvorfälle der Betrieb erfasst und wie er deren ordnungsgemäße Verarbeitung belegen kann.
Die rechtliche Grundlage der TSE-Pflicht
§ 146a Abgabenordnung beschreibt die grundlegende Pflicht: Relevante Geschäftsvorfälle müssen einzeln, vollständig, richtig, zeitgerecht und geordnet aufgezeichnet werden. Die Kassensicherungsverordnung, kurz KassenSichV, konkretisiert die technischen Anforderungen. Für die betriebliche Umsetzung sind insbesondere die korrekte TSE-Zuordnung, Synchronisation und Datenexportfähigkeit wichtig, wie die Hinweise des Bundesfinanzministeriums zur TSE und Kassenführung verdeutlichen.
Vom Gesetz zum nachvollziehbaren Geschäftsvorfall
Die gesetzlichen Begriffe lassen sich anhand eines Restaurantbesuchs verständlich einordnen. „Einzeln“ bedeutet, dass der jeweilige Vorgang erkennbar bleibt, statt lediglich in einer zusammengefassten Summe zu verschwinden. „Vollständig“ und „richtig“ betreffen die erfassten Angaben, während „zeitgerecht“ und „geordnet“ deren nachvollziehbare Dokumentation verlangen.
Die TSE ersetzt diese ordentliche Erfassung nicht. Sie schützt die relevanten Aufzeichnungen durch Verkettung und Sicherheitsmerkmale, sodass nachträgliche Manipulationen erkennbar werden.
Als Alltagsvergleich eignet sich ein gebundenes Protokollbuch mit gesicherten Einträgen. Würde jemand nachträglich Seiten verändern oder entfernen, müsste die Veränderung erkennbar bleiben. Bei der TSE übernehmen technische Verfahren diese Schutzfunktion.
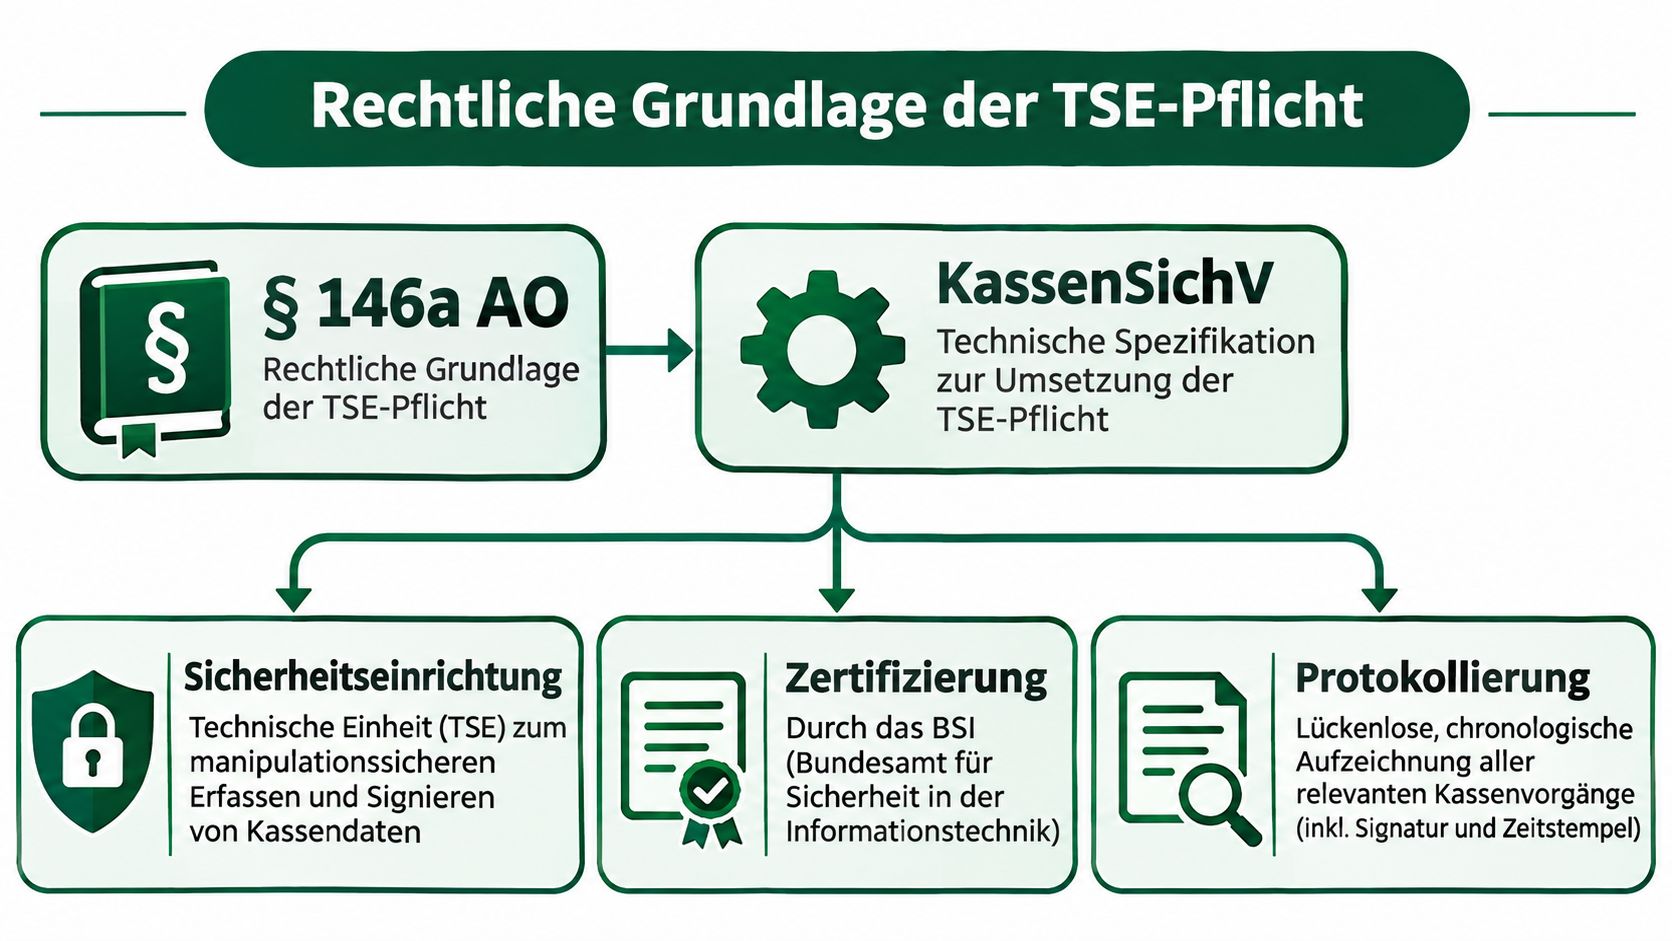
Die TSE besteht aus den folgenden gesetzlich vorgesehenen Bausteinen:
- Sicherheitsmodul: Es übernimmt die technische Absicherung. Im Vergleich zum Protokollbuch entspricht es dem Verfahren, das Veränderungen an gesicherten Einträgen erkennbar macht.
- Speichermedium: Es übernimmt die Speicherfunktion, vergleichbar mit dem Ort, an dem die gesicherten Protokolle aufbewahrt werden.
- Einheitliche digitale Schnittstelle: Sie ermöglicht die standardisierte Übergabe der Daten. Bildlich gesprochen sorgt sie dafür, dass das Protokoll nicht nur der ursprüngliche Verfasser verstehen kann.
Hardware, Cloud und Software richtig hinterfragen
Bei Angeboten tauchen Begriffe wie Hardware-TSE, Cloud-TSE oder Software-TSE auf. Für eine belastbare Kaufentscheidung sollten diese Bezeichnungen nicht als eigenständiger Konformitätsnachweis behandelt werden. Stattdessen sollte der Anbieter erklären, welche zertifizierte technische Sicherheitseinrichtung konkret eingesetzt wird.
Bei einer als Hardware-TSE angebotenen Lösung lautet die praktische Rückfrage, welches lokale Sicherheitsmodul eingebunden wird und wie dessen Austausch dokumentiert werden soll. Bei einer Cloud-TSE sollte der Anbieter die Abhängigkeiten von Verbindung und Diensten sowie das Ausfallkonzept erläutern. Beim Begriff Software-TSE ist besonders zu klären, ob damit eine zertifizierte Sicherheitslösung oder lediglich die Anbindung durch die Kassensoftware gemeint ist.
Die Bezeichnung des Angebots ersetzt keine Funktionsprüfung. Sinnvolle Prüfkriterien sind der nachgewiesene Zertifizierungsstatus, die tatsächliche Einbindung, ein dokumentierter Umgang mit Störungen und verfügbare Exportfunktionen.
Für den Betreiber ergibt sich daraus eine klare Verantwortung: Nicht nur ein Sicherheitsmodul bestellen, sondern dessen korrekten Einsatz im eigenen Kassensystem nachvollziehen lassen.
Welche Kassensysteme tatsächlich unter die TSE-Pflicht fallen
Ein Kartenterminal steht auf dem Tresen, ein Bestellbildschirm hängt daneben, das Personal arbeitet mit einem Tablet. Sind damit sämtliche Geräte eigenständige TSE-pflichtige Kassen? Eine pauschale Antwort wäre für die Systemauswahl wenig hilfreich.
Die KassenSichV ordnet elektronische oder computergestützte Kassensysteme und Registrierkassen als elektronische Aufzeichnungssysteme ein. Waren- und Dienstleistungsautomaten sind ausdrücklich ausgenommen. Maßgeblich ist deshalb die Funktion im Aufzeichnungsprozess, nicht die Produktbezeichnung, wie die Abgrenzung elektronischer Aufzeichnungssysteme in der KassenSichV zeigt.
Entscheidungsmatrix nach Betriebsmodell
Die folgende Matrix dient der betrieblichen Vorprüfung. Bei kombinierten Geräten oder unklaren Schnittstellen sollte die konkrete Funktionsbeschreibung mit Anbieter und Steuerberatung abgeglichen werden.
| Betriebsmodell | TSE-pflichtig? | Begründung |
|---|---|---|
| Barverkauf über elektronische Registrierkasse | Grundsätzlich ja | Das System übernimmt die elektronische Erfassung der Geschäftsvorfälle als Kasse. |
| Kartenzahlung über ein elektronisches Kassensystem | Grundsätzlich ja | Die Zahlungsart ersetzt nicht die Prüfung der Kassenfunktion. |
| Mobiles Kartenterminal ohne Kassenfunktion | Nicht allein wegen der Zahlungsannahme | Zu prüfen ist, ob das Gerät lediglich Zahlungen entgegennimmt oder selbst als Kassensystem aufzeichnet. |
| Reines Bestellterminal | Funktionsabhängig | Eine Bestelloberfläche ist von einem System mit eigener Kassenfunktion abzugrenzen. |
| Self-Checkout | Bei eigener Kassenfunktion grundsätzlich ja | Selbstbedienung ändert nichts daran, dass das System Geschäftsvorfälle als Kasse erfassen kann. |
| Plattformbestellung mit Übergabe an die Betriebskasse | Prozessabhängig | Entscheidend ist, wo der Geschäftsvorfall aufgezeichnet wird und welche Systeme Kassenfunktionen übernehmen. |
| Waren- oder Dienstleistungsautomat | Als solcher ausdrücklich ausgenommen | Die Ausnahme betrifft diese in der Verordnung genannten Automaten, nicht automatisch jedes Selbstbedienungssystem. |
| Mehrere Kassen oder Filialen | Grundsätzlich für die jeweiligen Kassensysteme | Der Aufzeichnungsprozess und die TSE-Zuordnung müssen systembezogen geklärt werden. |
| Elektronische Kasse im Offline-Betrieb | Grundsätzlich ja | Eine fehlende Internetverbindung macht aus einer elektronischen Kasse kein ausgenommenes Gerät. |
Grenzfälle anhand des Datenwegs klären
Ein denkbares Gastronomie-Setup macht die Abgrenzung deutlich: Ein Gast wählt am Bestellterminal sein Essen aus, während die eigentliche Abrechnung über die zentrale Kasse erfolgt. Für die Einordnung ist zu untersuchen, welche Vorgänge das Terminal selbst aufzeichnet und welche es lediglich weitergibt.
Anders liegt die Prüfungsfrage bei einem Selbstbedienungsgerät, das Bestellung, Abrechnung und Abschluss zusammenführt. Die Bezeichnung „Terminal“ allein beschreibt dessen rechtlich relevante Funktion nicht ausreichend.
Nicht jedes Gerät am Verkaufspunkt ist eine Kasse. Aber ein Gerät wird auch nicht durch eine andere Produktbezeichnung von seiner tatsächlichen Kassenfunktion befreit.
Eine brauchbare Dokumentationsvorlage enthält Gerät, Funktion, übergebene Daten, empfangendes System und verantwortlichen Ansprechpartner. Damit lässt sich auch ein Vergleich von Gastronomie-Kassensystemen gezielter durchführen: Bewertet wird das passende Zusammenspiel, nicht bloß eine Liste einzelner Geräte.
Fristen und Mitteilungspflicht seit 2025
TSE-Pflicht und Mitteilungspflicht sind unterschiedliche Anforderungen. Die technische Absicherung betrifft den Betrieb des Systems. Die Mitteilung informiert die Finanzverwaltung über die betreffenden elektronischen Aufzeichnungssysteme und deren relevante TSE-Daten.
Die zeitliche Einordnung
Die grundsätzliche technische TSE-Pflicht begann am 1. Januar 2020. Für bestimmte ältere, nicht nachrüstbare Registrierkassen endete die Übergangsphase am 31. Dezember 2022; seit 1. Januar 2023 darf grundsätzlich keine elektronische Registrierkasse ohne TSE eingesetzt werden.
Diese historische Einordnung ist wichtig, weil die spätere elektronische Meldung keinen neuen Beginn der technischen Absicherung darstellt. Ein Betrieb kann eine Meldung erledigt haben und dennoch technische oder organisatorische Mängel aufweisen.
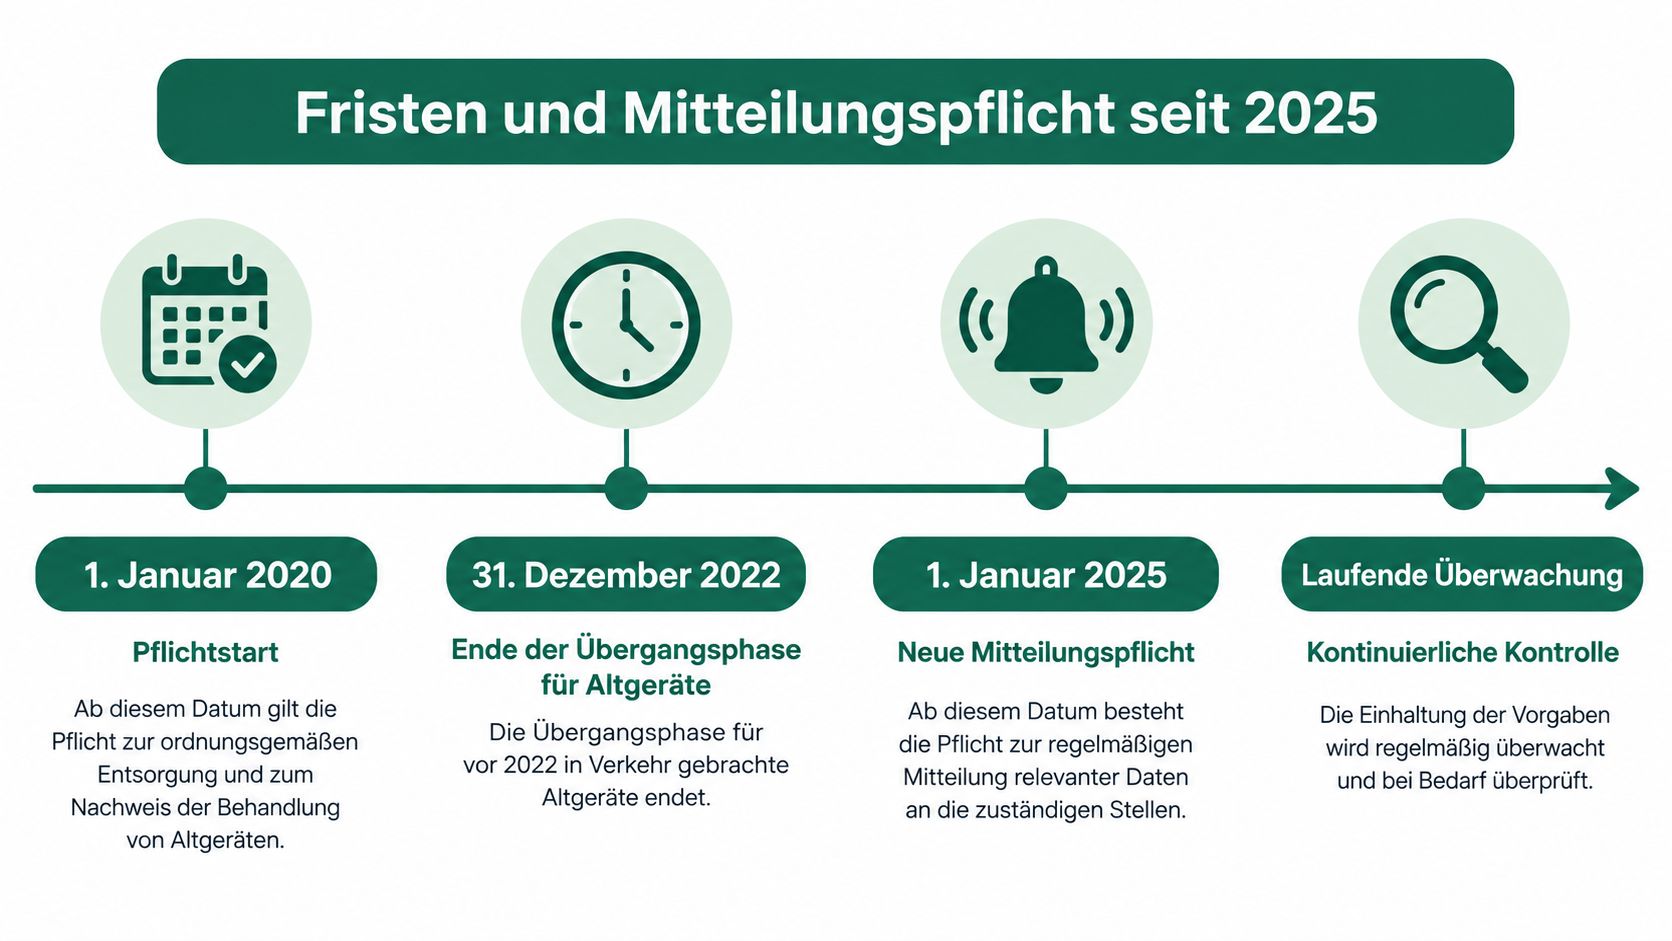
Für die seit 2025 operativ umgesetzte Mitteilungspflicht galt: Vor dem 1. Juli 2025 angeschaffte und an diesem Tag noch vorhandene Systeme waren bis 31. Juli 2025 zu melden; ab 1. Juli 2025 angeschaffte oder außer Betrieb genommene Systeme müssen grundsätzlich innerhalb eines Monats mitgeteilt werden, entsprechend den amtlichen Vorgaben zur Mitteilung nach § 146a Absatz 4 AO.
Meldungen als Geräteprozess organisieren
Die elektronische Abwicklung erfolgt über Mein ELSTER, einen XML-Upload oder kompatible Software mit ERiC-Schnittstelle. Entscheidend ist für den Betrieb nicht, welcher Weg am modernsten wirkt, sondern wer den Vorgang zuverlässig bearbeitet und dessen Abschluss dokumentiert.
Ein Anlagenregister schafft dafür eine gemeinsame Arbeitsgrundlage. Es sollte Seriennummer, Standort, Anschaffungsdatum, gegebenenfalls Stilllegungsdatum und TSE-Zuordnung enthalten.
- Beim Einkauf: Die benötigten Gerätedaten sollten zusammen mit dem Auftrag angefordert werden.
- Bei Änderungen: Zuständige Mitarbeiter sollten Gerätewechsel oder Stilllegungen an die Person weitergeben, die Meldungen bearbeitet.
- Nach der Übermittlung: Die Angaben und der vorhandene Übermittlungsnachweis sollten zur Kassendokumentation genommen werden.
Ein denkbarer Fehler entsteht beim Ersatz einer defekten Kasse: Der Verkauf läuft mit dem neuen Gerät weiter, während die Verwaltung noch den alten Bestand führt. Deshalb sollte der Austausch nicht ausschließlich als technische Reparatur behandelt werden.
Auch 2026 bleibt diese laufende Bestandsorganisation relevant. Die frühere Sammelfrist ist keine jährlich wiederkehrende Frist und ersetzt nicht die Meldung späterer Anschaffungen oder Außerbetriebnahmen.
Bei ungeklärten Altbeständen empfiehlt sich ein Abgleich zwischen tatsächlich eingesetzten Geräten, vorhandenen Unterlagen und bereits übermittelten Angaben. Unklare oder versäumte Meldungen sollten mit der Steuerberatung geklärt werden, statt die nächste Routinekontrolle abzuwarten.
Was Prüfer bei Kassen-Nachschau und Außenprüfung sehen wollen
Ein Anbieterzertifikat beantwortet eine andere Frage als ein vollständiger Datenexport. Das Zertifikat betrifft die technische Sicherheitseinrichtung. Bei einer Prüfung muss der Betrieb dagegen die eigenen Aufzeichnungen und deren Verarbeitung nachvollziehbar bereitstellen können.
Belegangaben verständlich kontrollieren
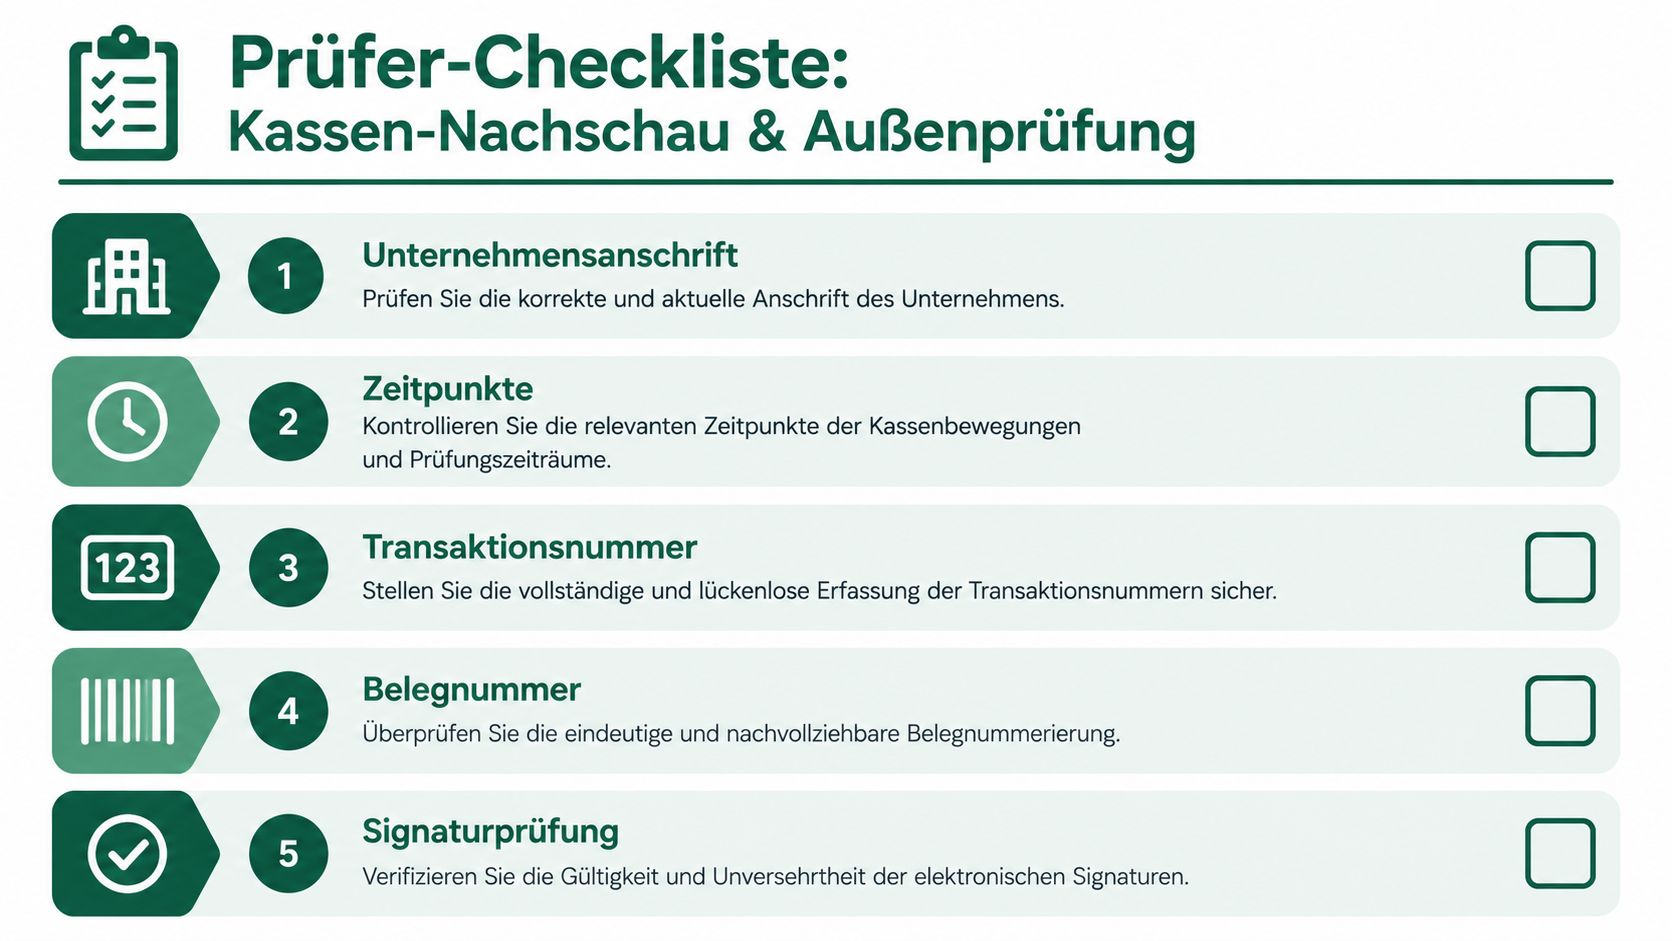
Belege müssen unter anderem Unternehmensanschrift, Zeitpunkte, Transaktionsnummer, Steuerbetrag, Seriennummern von Kasse und Sicherheitsmodul, Prüfwert sowie Signaturzähler enthalten; die Angaben müssen lesbar oder über einen passenden QR-Code auslesbar sein. Die manipulationssichere Protokollierung und eine fortlaufende Transaktionsnummer mit erkennbaren Lücken gehören ebenfalls zu den Anforderungen, die in den Vorgaben zur Protokollierung nach der KassenSichV beschrieben sind.
Für die Prüfung eines Musterbons empfiehlt sich eine geordnete Sichtkontrolle:
- Unternehmensbezug: Stimmen die hinterlegten Angaben zur Anschrift?
- Zeitliche Zuordnung: Sind die erforderlichen Zeitpunkte vorhanden und verständlich dargestellt?
- Steuerliche Angaben: Enthält der Beleg den erforderlichen Steuerbetrag?
- Technische Zuordnung: Lassen sich Transaktionsnummer, Seriennummern, Prüfwert und Signaturzähler erkennen oder auslesen?
Die Prüfung sollte nicht beim Vorhandensein eines QR-Codes enden. Entscheidend ist, ob dessen Inhalt die benötigten Angaben tatsächlich zugänglich macht.
Kassendaten und Sicherheitsdaten getrennt verstehen
Die Finanzverwaltung kann relevante Daten im DSFinV-K-Format und im TSE-Exportformat verlangen. Diese Begriffe sollten bei der Systemabnahme getrennt geprüft werden. Eine gewöhnliche Umsatzübersicht oder ein beliebiger Tabellenexport ist nicht automatisch der angeforderte Prüfungsdatensatz.
Die einheitliche digitale Schnittstelle ermöglicht eine standardisierte Datenübergabe unabhängig vom Hersteller. Der anschauliche Vergleich ist eine vereinbarte Sprache: Ein Export muss nicht nur Daten enthalten, sondern sie in einer für die Prüfung vorgesehenen Struktur bereitstellen.
Auch Verfahrensdokumentation, Bedienungs- und Programmieranleitungen sowie Änderungsprotokolle können angefordert werden. Die Unterlagen sollten deshalb nicht ausschließlich in persönlichen E-Mail-Postfächern oder beim früheren Installateur liegen.
Abnahmekriterium: Ein Testexport ist erst praktisch hilfreich, wenn bekannt ist, wer ihn erzeugt, welcher Zeitraum enthalten ist und wo die Dateien anschließend auffindbar sind.
Für einen Rollout empfiehlt sich ein dokumentierter Probelauf mit Anbieter oder betreuender Fachperson. Dabei sollten beide Exportarten, der Zugriff auf ältere Daten und die Zuordnung zum jeweiligen Kassensystem überprüft werden. Das ist eine organisatorische Empfehlung zur Vorbereitung, keine zusätzlich behauptete gesetzliche Testfrist.
Eine typische Rückfrage lautet, ob die Steuerberatung alle technischen Dateien automatisch übernehmen kann. Dafür sollte der Betrieb den vorgesehenen Übergabeweg ausdrücklich abstimmen. Zuständigkeit, Dateiformat und technische Auswertbarkeit sollten nicht erst während der Prüfung geklärt werden.
Compliance im Alltag mit einem monatlichen TSE-Check
Nach einem Software-Update druckt die Kasse weiterhin Bons. Trotzdem sollte der Betrieb prüfen, ob Einstellungen, Zuordnungen und Exportfunktionen unverändert passen. Dasselbe gilt nach Gerätewechseln oder Störungen.
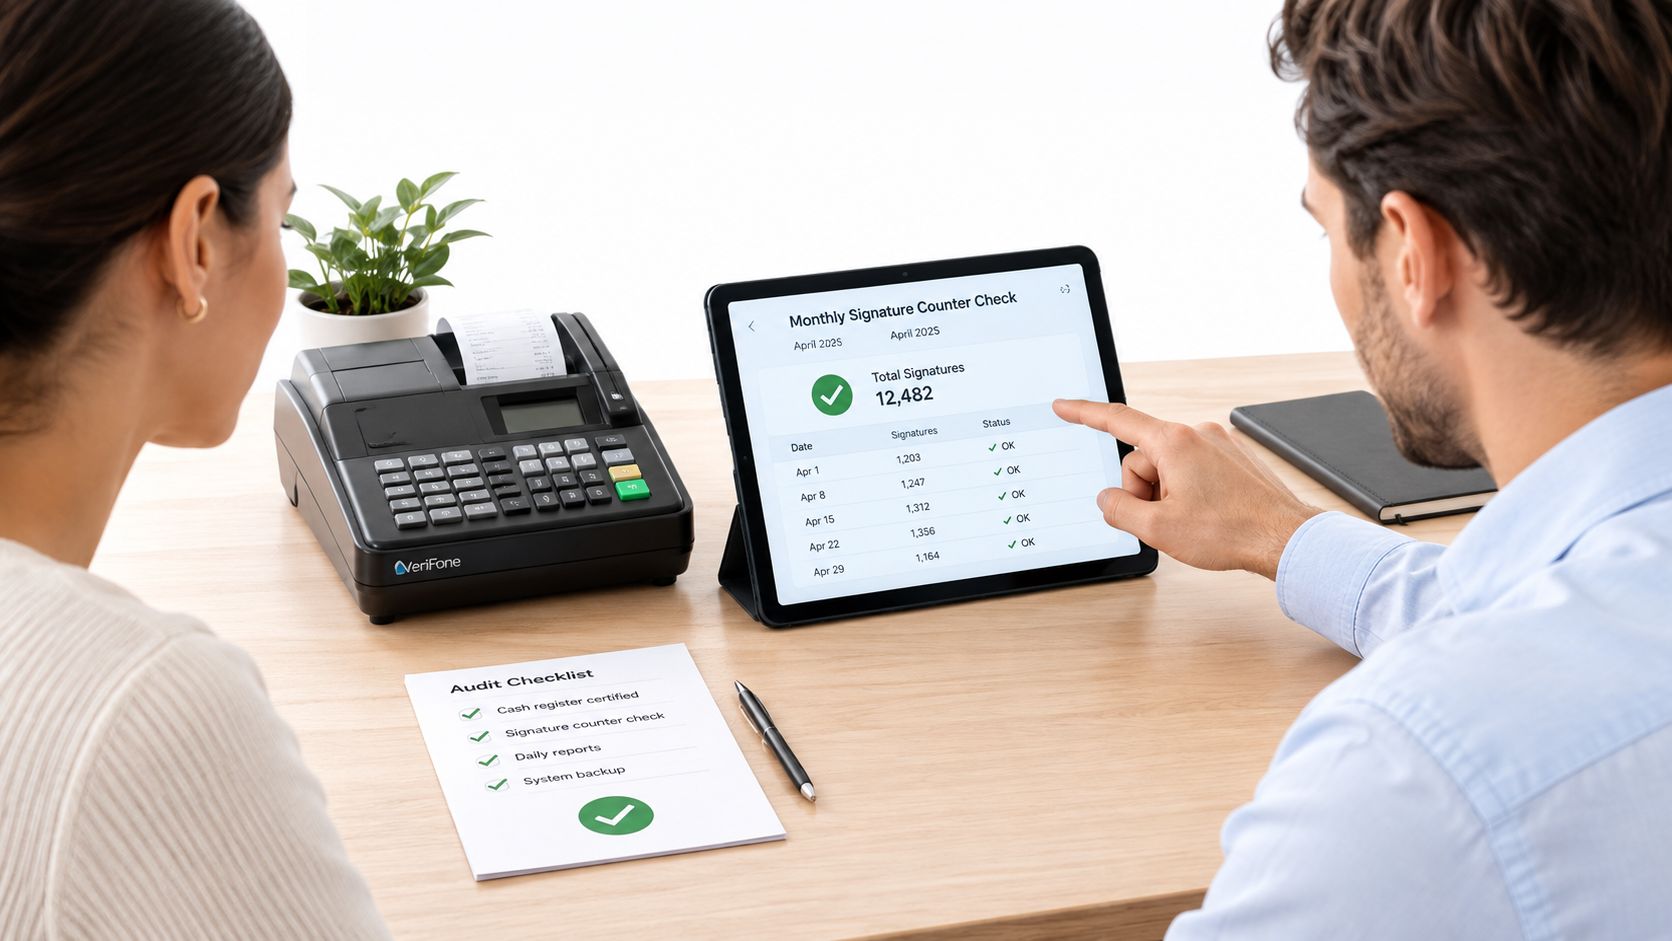
Ein monatlicher TSE-Check ist ein empfohlener betrieblicher Kontrollrhythmus, keine hieraus abgeleitete gesetzliche Monatsprüfung. Er bündelt Kontrollen, die andernfalls zwischen Verkauf, Verwaltung und Anbieterbetreuung liegen bleiben können.
Eine Vorlage für den laufenden Betrieb
Ein einfaches Kontrollblatt kann die Spalten Prüfbereich, Ergebnis, Auffälligkeit, Verantwortlicher und Erledigungsstatus enthalten. Ungeklärte Punkte bleiben darin sichtbar, bis ihre Bearbeitung nachgewiesen ist.
- Signaturzähler und Transaktionen prüfen: Auffällige Entwicklungen oder erkennbare Lücken sollten mit den vorhandenen Vorgängen und Störungsaufzeichnungen abgeglichen werden. Eine Auffälligkeit sollte untersucht, nicht vorschnell als Manipulation bewertet werden.
- Belegdarstellung kontrollieren: Ein aktueller Musterbeleg dient dem Abgleich mit der festgelegten Belegcheckliste.
- Ausfallprozesse durchsehen: Festgehalten werden sollten Beginn, Ende, betroffene Geräte, Meldungen des Systems und die ergriffenen Maßnahmen.
- Exportfähigkeit testen: Ein Probelauf sollte sowohl Kassendaten als auch TSE-Daten berücksichtigen. Der Speicherort gehört ins Kontrollblatt.
- Dokumentation pflegen: Änderungen an Geräten, Software oder Abläufen sollten in der Verfahrensdokumentation nachvollziehbar bleiben.
Ereignisse verlangen zusätzliche Aufmerksamkeit
Beim Gerätewechsel sollte der Betrieb die neue Zuordnung prüfen und klären, wie ältere Daten weiterhin erreichbar bleiben. Nach einem Software-Update empfiehlt sich ein Abgleich von Belegausgabe und Export. Im Filialbetrieb sollten Verantwortliche dieselbe Kontrollvorlage verwenden, damit Ergebnisse vergleichbar dokumentiert werden.
Bei einer Internetunterbrechung ist das tatsächliche Ausfallkonzept des eingesetzten Systems maßgeblich. Pauschale Annahmen über Offline-Fähigkeit oder automatische Nachsignierung reichen als Arbeitsanweisung nicht aus. Der Anbieter sollte schriftlich erklären, welche Funktionen verfügbar bleiben und wie Störungen dokumentiert werden sollen.
Für nachträgliche Korrekturen sollte eine nachvollziehbare, mit dem System abgestimmte Vorgehensweise festgelegt werden. Mitarbeiter benötigen eine verständliche Anleitung, statt technische Probleme durch improvisierte Änderungen lösen zu müssen.
Der Kontrollzyklus verbindet damit zwei Aufgaben: Routineprüfungen schaffen Übersicht, anlassbezogene Prüfungen begleiten Veränderungen. Eine benannte verantwortliche Person sollte offene Punkte nachhalten und bei technischen Fragen den Anbieter einbeziehen.
Ihr Fahrplan für eine revisionssichere Kasse
Eine belastbare Kassenorganisation beginnt beim eigenen Ablauf, nicht beim Produktkatalog. Erst wenn Gerätefunktionen, Zuständigkeiten und Nachweiswege feststehen, lässt sich beurteilen, ob eine angebotene Lösung tatsächlich passt.
Aufgaben nach Dringlichkeit ordnen
Die sinnvollste Reihenfolge richtet sich nach dem vorhandenen Bestand und den erkannten Lücken:
- Bestand bereinigen: Tatsächlich eingesetzte Systeme und vorhandene Unterlagen werden abgeglichen. Unklare Gerätefunktionen erhalten eine dokumentierte Klärung.
- Meldeprozess absichern: Eine zuständige Person übernimmt die laufende Bestandsverwaltung und kontrolliert offene Vorgänge.
- Prüfungsfähigkeit herstellen: Exportwege werden erprobt, Unterlagen zentral abgelegt und Zugriffsrechte geklärt.
- Kontrollen verstetigen: Das Kontrollblatt wird in den Verwaltungsablauf aufgenommen. Änderungen an der Verfahrensdokumentation bleiben durch nachvollziehbare Versionen erkennbar.
Für Gastronomiebetriebe kann eine Übersicht zu Registrierkassen für die Gastronomie die anschließende Produktauswahl unterstützen. Daneben kommen direkte Herstellergespräche oder die Zusammenarbeit mit einem betreuenden Kassenfachbetrieb infrage.
Ein geprüfter Anbieterpool erleichtert die Vorauswahl, ersetzt aber nicht die Abnahme der konkreten Installation. Im Angebot sollten deshalb nicht nur Geräte und Funktionen stehen, sondern auch Einrichtung, Dokumentation, Exportunterstützung und der Umgang mit Störungen.
Eine revisionssichere Kassenorganisation entsteht aus nachvollziehbaren Abläufen und verfügbaren Nachweisen, nicht allein aus einer Produktbezeichnung.
Für die Betriebsführung bleibt die TSE ein laufendes Thema. Verantwortliche sollten neue Funktionen und Änderungen anhand des tatsächlichen Datenwegs bewerten, statt sich auf allgemeine Zusicherungen zu verlassen. So entsteht aus einzelnen Compliance-Aufgaben ein nachvollziehbarer betrieblicher Prozess.
Connexly erfasst den betrieblichen Bedarf, holt passende Angebote für TSE-konforme Kassensysteme ein und vermittelt vorab geprüfte Anbieter für Gastronomie, Handel und Dienstleistungen. Betriebe können ihre Anforderungen an Gerätefunktionen, Datenexport und Ausfallprozesse bei Connexly hinterlegen und den kostenfreien, unverbindlichen Vergleich mit persönlicher Beratung nutzen.