Mittagsspitze im Restaurant: Eine Kasse hängt, die Tischzuordnung verschwindet, der Bondrucker reagiert nicht. Das Servicepersonal wechselt zwischen zwei Geräten, Bestellungen landen am falschen Tisch und der Tagesabschluss wird zur manuellen Nacharbeit. In solchen Momenten zeigt sich, dass eine Gastronomiekasse kein gewöhnliches Bürogerät ist, sondern der operative Mittelpunkt des Betriebs.
Wer heute nur auf den Anschaffungspreis oder eine lange Feature-Liste schaut, kann sich später teuer festlegen. Die Wahl zwischen klassischer Hardware-Kasse, Cloud-POS und Tablet-Lösung betrifft nicht nur den aktuellen Ablauf, sondern auch TSE, Datenexport, Schulung, Vertragsbindung, Erweiterungen und die mögliche Regulierung der kommenden Jahre. Für Registrierkassen in der Gastronomie zählt deshalb eine Entscheidung, die den gesamten Lebenszyklus betrachtet.
Inhaltsverzeichnis
- Warum die Kassenwahl 2026 über 2028 entscheidet
- Rechtlicher Rahmen von TSE und DSFinV-K
- Hardware-Kasse und Cloud-POS im Vergleich
- Was eine Gastronomie-Kasse wirklich kostet
- Funktionen für Theke Tischverwaltung und Trinkgeld
- Ab 2028 droht die Registrierkassenpflicht
- Entscheidungs-Checkliste und nächste Schritte
Warum die Kassenwahl 2026 über 2028 entscheidet
Ein Wirt mit hohem Mittagsgeschäft braucht keine Kasse, die im Prospekt beeindruckt. Er braucht ein System, das Bestellungen schnell annimmt, Tische zuverlässig verwaltet, bei einem Netzproblem weiterarbeitet und den Tagesabschluss sauber dokumentiert. Eine günstige Lösung mit unklarer TSE-Anbindung kann im laufenden Betrieb mehr kosten als eine zunächst teurere, modulare Plattform.
Seit dem 1. Januar 2020 gelten in Deutschland verschärfte Anforderungen für elektronische Registrierkassen. Elektronische Systeme müssen mit einer Technischen Sicherheitseinrichtung betrieben werden, und der Beleg muss dem Gast ausgedruckt oder digital angeboten werden. Gleichzeitig bleibt die offene Ladenkasse grundsätzlich zulässig, wenn kein elektronisches Aufzeichnungssystem eingesetzt wird. Die Einzelaufzeichnung jedes Geschäftsvorfalls ist jedoch verbindlich, ein bloßer Z-Bon reicht nicht aus (DEHOGA-Merkblatt zu manipulationssicheren Registrierkassen).
Die falsche Kurzentscheidung
Ein Betrieb, der eine starre Kasse mit proprietärer TSE-Hardware kauft, bindet sich an den Update-Plan des Anbieters. Wenn Schnittstellen zur Buchhaltung, Filialverwaltung oder Warenwirtschaft später nur gegen Aufpreis verfügbar sind, wird der Wechsel unnötig schwierig. Besonders problematisch sind Systeme, deren Datenexport nicht sauber dokumentiert ist oder deren Anbieter keine klare Aussage zur technischen Weiterentwicklung macht.
Die Diskussion über eine mögliche echte Registrierkassenpflicht ab 2028 für Betriebe mit mehr als 100.000 Euro Jahresumsatz macht diese Frage dringlicher. Die Zukunftsregelung ist politisch nicht in allen Einzelheiten sicher, der Anpassungsbedarf für betroffene Gastronomiebetriebe aber absehbar. Ein Gerät, das nur den heutigen Minimalumfang erfüllt, kann deshalb eine Sackgasse sein.
Beraterregel: Eine Gastronomiekasse sollte nicht nur den nächsten Service überstehen. Sie sollte auch den nächsten Anbieterwechsel, eine zusätzliche Verkaufsstelle und eine geänderte Rechtslage verkraften.
Welche Architektur langfristig trägt
Eine Hardware-Kasse passt zu Betrieben mit hohem Durchsatz, klassischem Thekenworkflow und geringem Vertrauen in WLAN. Ein Cloud-POS ist stärker, wenn Tische zwischen Innen- und Außenbereich wechseln, mehrere mobile Geräte benötigt werden oder der Betrieb flexibel wachsen soll. Eine iPad-Lösung kann für ein Boutique-Café oder einen Pop-up-Betrieb sinnvoll sein, verlangt aber eine belastbare Offline-Strategie und klare Regeln für Zubehör, TSE und Support.
Die beste Entscheidung ist deshalb keine Markenentscheidung. Sie ist eine Architekturentscheidung. Wer Erweiterbarkeit, Exportfähigkeit und Austausch einzelner Komponenten bereits bei der Auswahl prüft, reduziert das Risiko einer kompletten Neuanschaffung, wenn die Anforderungen ab 2028 konkreter werden.
Rechtlicher Rahmen von TSE und DSFinV-K
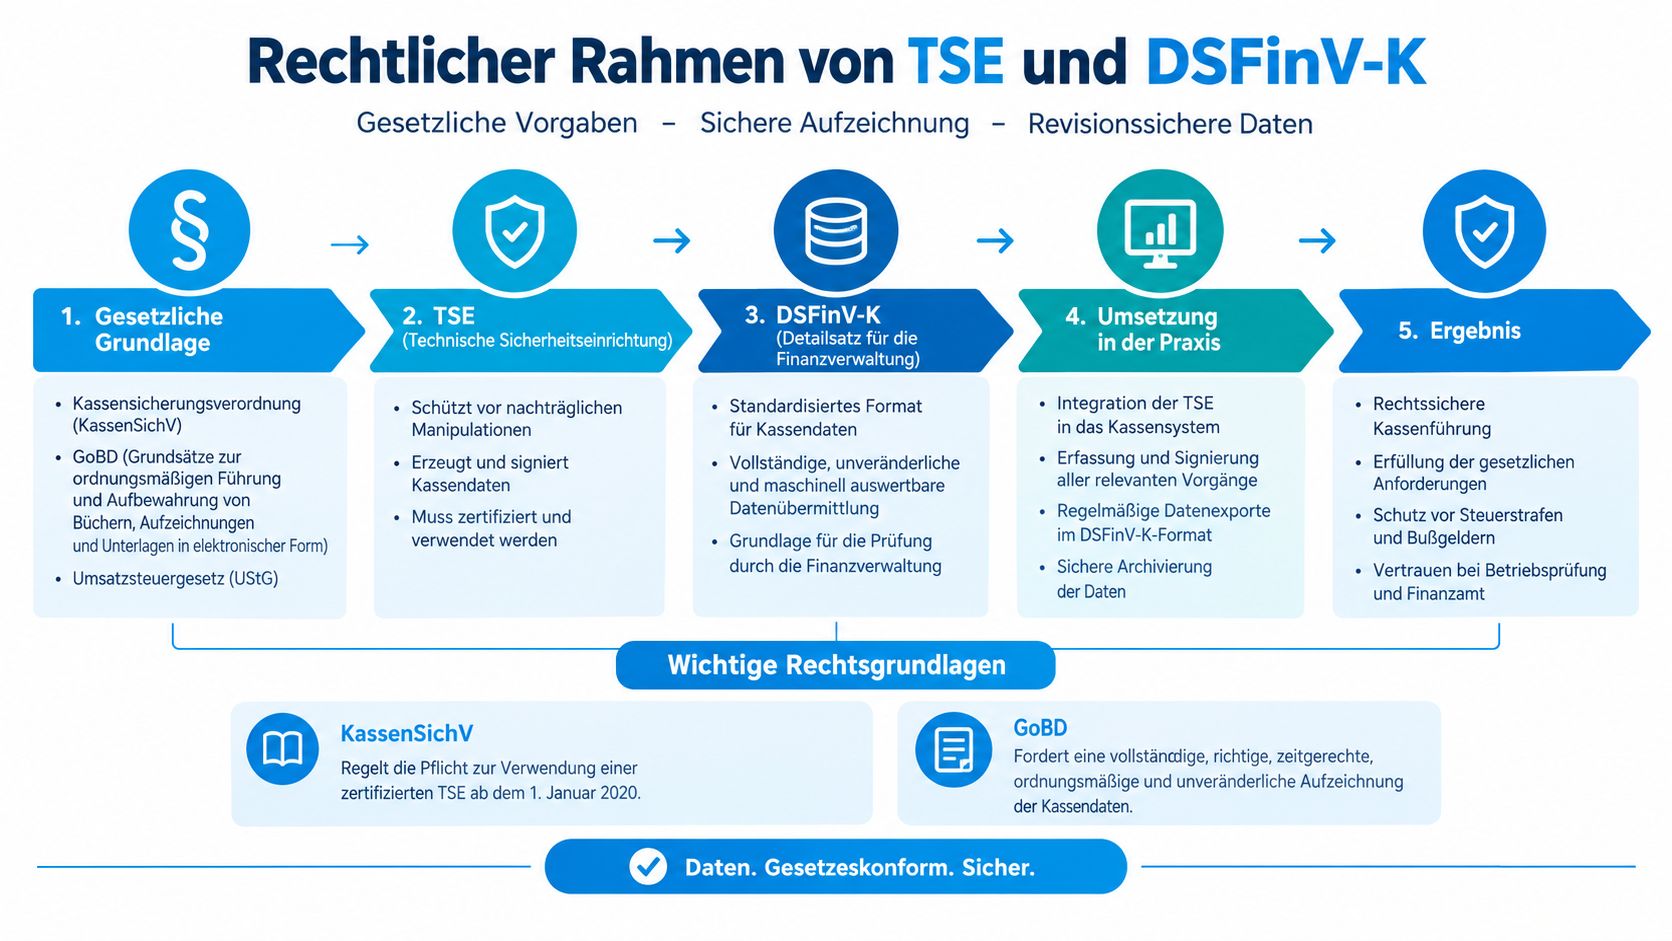
Die Technische Sicherheitseinrichtung, kurz TSE, schützt Kassenvorgänge vor nachträglicher Manipulation. Sie protokolliert Buchungen, Stornos und weitere relevante Vorgänge in einer technisch nachvollziehbaren Form. Jede Transaktion erhält eine geschützte Signatur, sodass nachträgliche Änderungen an einzelnen Bons oder Stornoketten erkennbar bleiben. Die TSE ist nach technischen Richtlinien des BSI zertifiziert (ZDFheute zur TSE in der Gastronomie).
TSE und Belegausgabe getrennt prüfen
Die TSE macht einen Vorgang nachvollziehbar. Sie ersetzt aber nicht die Belegausgabe, die korrekte Bedienung oder die ordentliche Archivierung. Der Gast muss einen Beleg erhalten, entweder in Papierform oder auf digitalem Weg. Ein elektronischer Beleg ist dabei eine zulässige Variante der Ausgabe, kein Ersatz für die vollständige Aufzeichnung im Kassensystem.
Bei einer Kassennachschau interessieren sich Prüfer nicht nur für den Ausdruck. Sie können auch die Funktionsfähigkeit der TSE, die gespeicherten Kassendaten und den digitalen Export prüfen. Fehlende Bons, unterdrückte Vorgänge, unplausible Stornos oder nicht abgeschlossene Tagesabschlüsse schaffen vermeidbare Angriffsflächen.
DSFinV-K ist der Prüfpfad
Die DSFinV-K beschreibt den standardisierten Datenexport für die Finanzverwaltung. Eine Kasse muss daher nicht nur buchen und drucken, sondern die relevanten Daten auch vollständig, konsistent und auswertbar bereitstellen. Dazu gehören die Transaktionsdaten, die Zuordnung zur Kasse, die Zeitinformationen und die TSE-bezogenen Nachweise. Ein Anbieter, der lediglich einen PDF-Bericht oder eine Excel-Liste liefert, erfüllt diese praktische Anforderung nicht automatisch.
Für Gastronomiebetriebe ist außerdem die Aufbewahrung entscheidend. Kassendaten müssen in der Regel zehn Jahre vorgehalten werden und während dieser Zeit lesbar, unverändert und exportierbar bleiben (Informationen zu Kassensystemen, DSFinV-K und Aufbewahrung). Der Betrieb sollte deshalb vor Vertragsabschluss klären, wer den Export erstellt, in welchem Format er bereitgestellt wird und ob ein Zugriff auch nach einem Anbieterwechsel möglich bleibt.
Eine saubere Prüfung umfasst mindestens diese Fragen:
- TSE-Zertifizierung: Ist die eingesetzte TSE eindeutig benannt und dokumentiert?
- Exporttest: Kann der Anbieter einen vollständigen DSFinV-K-Export aus einer Testumgebung vorführen?
- Archivierung: Werden Originaldaten revisionssicher gespeichert und wiederherstellbar gehalten?
- Offline-Betrieb: Werden Umsätze bei Netzproblemen lokal erfasst und später vollständig übertragen?
- Belegausgabe: Funktionieren Papierbeleg und digitaler Beleg ohne Umgehung der Aufzeichnung?
Hardware-Kasse und Cloud-POS im Vergleich
Hardware-Kassen sind für den harten Restaurantalltag gebaut. Touchscreen, Bondrucker, Kassenlade und TSE-Komponenten befinden sich meist an einem festen Arbeitsplatz. Das passt zu einer Theke, an der viele Vorgänge schnell nacheinander abgewickelt werden. In einem Biergarten oder in einer Küche mit hoher Luftfeuchtigkeit zählt außerdem widerstandsfähiges Zubehör mehr als eine elegante App-Oberfläche.
Ein Cloud-POS verteilt die Bedienung stärker auf Tablets oder mobile Geräte. Die Datenhaltung, Benutzerverwaltung und viele Updates laufen über den Anbieter. Das erleichtert die Arbeit an wechselnden Standorten und kann mehrere Verkaufsstellen übersichtlicher verbinden. Dafür steigen die Anforderungen an Internetverbindung, WLAN-Abdeckung, Geräteverwaltung und vertragliche Klarheit.
| Kriterium | Hardware-Kasse | Cloud-POS |
|---|---|---|
| Arbeitsplatz | Fester Standort mit Theke, Drucker und Kassenlade | Mobile Bedienung mit Tablet oder iPad |
| Netzausfall | Häufig lokal weiter nutzbar, abhängig von der konkreten Architektur | Nur mit sauberer Offline-Funktion wirklich praxistauglich |
| Service | Vor-Ort-Service und Austausch einzelner Komponenten | Fernwartung, Software-Support und Geräteaustausch |
| Kostenmodell | Höhere Anfangsinvestition möglich | Monatliches Abo oder Mietmodell üblich |
| Erweiterung | Abhängig von Hardware und proprietären Schnittstellen | Updates und Module oft zentral ausrollbar |
| Flexibilität | Stark am Standort orientiert | Geeignet für wechselnde Bereiche und mehrere Standorte |
| Risiko | Defekter Drucker oder Terminal kann den Arbeitsplatz blockieren | WLAN-, Login- oder Geräteprobleme können den Ablauf stören |
Der richtige Einsatzort entscheidet
Ein klassisches Restaurant mit festem Saalplan, starkem Thekenumsatz und wenig verlässlichem WLAN fährt häufig mit einer langlebigen Hardware-Kasse besser. Die Bedienung kennt den Arbeitsplatz, der Bondrucker steht dort, wo die Küche ihn erwartet, und der Betrieb kann Ausfälle einzelner Komponenten gezielt beheben.
Ein Boutique-Café, ein Hotelbetrieb mit wechselnden Frühstücks- und Veranstaltungsflächen oder ein Pop-up profitiert eher von einem Cloud-POS. Mobile Geräte lassen sich leichter an wechselnde Abläufe anpassen. Voraussetzung bleibt, dass Offline-Buchungen, TSE, Rechteverwaltung und Export nicht nur als Marketingbegriff existieren.
Typische Schwächen gibt es auf beiden Seiten. Hardware-Systeme können teuer erweitert werden und bei einem Anbieterwechsel hohe Migrationskosten verursachen. Cloud-Lösungen wirken zunächst schlank, bringen aber laufende Gebühren, Abhängigkeit vom Support und mögliche Einschränkungen beim Datenzugriff mit sich. Ein Vergleich von Kassensystemen für Gastronomiebetriebe sollte deshalb nicht bei Bildschirmgröße oder App-Design enden, sondern Vertragslaufzeit, Export und Ausfallkonzept einbeziehen.
Was eine Gastronomie-Kasse wirklich kostet
Der Kaufpreis zeigt nur einen Teil der Rechnung. Eine TSE-konforme Gastronomiekasse verursacht Kosten für Hardware oder Miete, Software, TSE, Einrichtung, Schulung, Wartung, Datenarchivierung und laufende Administration. Dazu kommt der interne Aufwand, wenn Mitarbeitende neue Abläufe lernen oder historische Artikel- und Tischdaten in ein neues System übertragen werden.
Die sinnvollere Perspektive ist eine Total-Cost-of-Ownership-Rechnung. Sie betrachtet sämtliche Kosten über den geplanten Nutzungszeitraum und nicht nur das Angebot auf der ersten Seite. Eine vertiefende Einordnung der Methodik liefert die Managed Services Kostenanalyse, die deutlich macht, warum laufende Betriebs- und Servicekosten in jede Systementscheidung gehören.
| Position | Bistro 30 Plätze | Restaurant 80 Plätze | Systemgastronomie 3 Standorte |
|---|---|---|---|
| Hardware | Kompakte Kasse, Drucker, Kassenlade oder Tablet-Zubehör | Mehrere Bediengeräte, Küchendrucker und Zahlungsgeräte | Standortausstattung, Backoffice-Geräte und Ersatzkomponenten |
| Software | Basislizenz und wenige Zusatzmodule | Tischverwaltung, Außer-Haus-Geschäft, Auswertungen und Schnittstellen | Filialverwaltung, zentrale Rechte, Warenwirtschaft und Reporting |
| TSE | TSE-Modul, Zertifikatsverwaltung und Ersatzplanung | Mehrere Geräte oder zentral koordinierte TSE-Komponenten | TSE-Konzept je Standort und dokumentierte Austauschprozesse |
| Einrichtung | Artikel, Bediener, Steuern und Drucklayout | Saalplan, Küchenrouting und Zahlungslogik | Stammdaten, Rollenmodell und Standortprozesse |
| Laufender Service | Support, Updates und gelegentliche Schulungen | Wartung, Vor-Ort-Hilfe und Nachschulungen | Servicevertrag, zentrale Administration und Schulungskonzept |
| Versteckte Posten | Zubehör, Datenexport und Wechselkosten | Zusätzliche Nutzer, APIs und Filialfunktionen | Migration, Schnittstellen, Ersatzgeräte und Projektmanagement |
Wo Anbieterangebote lückenhaft bleiben
Ein Cloud-Abo kann an Bedingungen geknüpft sein, die erst im Kleingedruckten sichtbar werden. Dazu gehören Mindestabnahmen für Zubehör, zusätzliche Gebühren für weitere Bediener, Kosten pro Schnittstellenaufruf, Aufpreise für Filialverwaltung oder eine separate Gebühr für den Datenexport. Auch Druckerrollen, Ersatzgeräte und Vor-Ort-Termine gehören in die Rechnung.
Bei Kaufmodellen liegen die Kosten eher in der Anfangsinvestition und der Wartung. Das kann für einen stabilen Einzelbetrieb attraktiv sein, wenn die Hardware lange eingesetzt wird. Ein Miet- oder Abo-Modell schont die Liquidität und erleichtert den Austausch, bindet den Betrieb aber stärker an die Vertragsbedingungen des Anbieters.
Kauf, Miete oder Abo
Kauf passt zu einem Betrieb mit klaren Abläufen, verlässlichem Standort und eigener Bereitschaft zur technischen Verwaltung. Miete ist sinnvoll, wenn Service, Austausch und planbare monatliche Belastung höher bewertet werden als Eigentum. Abo passt zu Betrieben, die laufend neue Funktionen benötigen, sollte aber nur mit transparenter Kündigungs-, Export- und Preisregelung abgeschlossen werden.
Der entscheidende Vergleich lautet nicht „billig gegen teuer“. Er lautet: Welche Lösung verursacht über den gesamten Einsatzzeitraum den geringsten Aufwand bei Compliance, Betrieb, Schulung und späterer Erweiterung?
Funktionen für Theke Tischverwaltung und Trinkgeld
Eine Gastronomiekasse muss zwei Ebenen erfüllen. Die erste ist rechtlich und operativ unverzichtbar. Die zweite verbessert Geschwindigkeit, Übersicht und Servicequalität, darf aber die Pflichtfunktionen nicht überdecken.
Zu den Pflichtfunktionen gehören Belegausgabe, TSE-Signatur, Bedienerauswahl, korrekte Buchung, Tagesabschluss und DSFinV-K-Export. Auch die Rechteverwaltung ist wichtig, damit Stornos, Rabatte und Korrekturen nachvollziehbar bleiben. Ein System, das hübsche Umsatzgrafiken zeigt, aber keinen belastbaren Export erstellt, ist für einen Gastronomiebetrieb falsch ausgewählt.
Theke und Küche
An der Theke zählen Schnellauswahl, klare Produktgruppen und kurze Wege. Tasten- oder Bildoberflächen sollten Getränke, Menüs und häufige Extras ohne Suchvorgang erreichbar machen. Happy-Hour-Preise, Gutscheine, Mehrwertsteuer-Umschaltung und Aktionspreise sind nützlich, wenn das System Zeiträume und Berechtigungen sauber abbildet.
Für die Küche zählt das Routing. Ein Getränk gehört an den Bar-Bondrucker, ein warmes Gericht an die Küche und eine Abholbestellung an den passenden Ausgabepunkt. Funkruf, Küchendisplay und mehrere Bondrucker lohnen sich, wenn sie einen konkreten Engpass lösen. In kleinen Betrieben werden sie sonst schnell zu zusätzlicher Technik, die gewartet und geschult werden muss.
Tischverwaltung und Trinkgeld
Ein grafischer Saalplan sollte Tische verschieben, zusammenlegen und aufteilen können. Reservierungsdaten, Wartezeiten und Umsatz pro Tisch helfen bei der Steuerung, sind aber nur dann wertvoll, wenn das Personal sie im laufenden Service schnell bedienen kann.
Besonders wichtig ist das Split-Billing. Gäste sollten Rechnungen nach Person, Zahlungsart oder Position teilen können. Trinkgeld muss getrennt nach Bedienung oder als Pool pro Schicht abbildbar sein, abhängig vom internen Abrechnungsmodell. Kellnerschlösser oder persönliche PINs schaffen klare Verantwortlichkeit, ersetzen aber keine verständlichen Prozesse.
Ein Kassenmodul für einen Kaffeevollautomaten kann in bestimmten Betriebsmodellen ebenfalls relevant sein. Wer solche Geräte mit Bezahlsystem verbinden will, findet dazu eine passende Einordnung bei Kaffeevollautomaten mit Bezahlsystem.
Das folgende Video kann als zusätzlicher visueller Einstieg in moderne Kassenabläufe dienen.
Ab 2028 droht die Registrierkassenpflicht
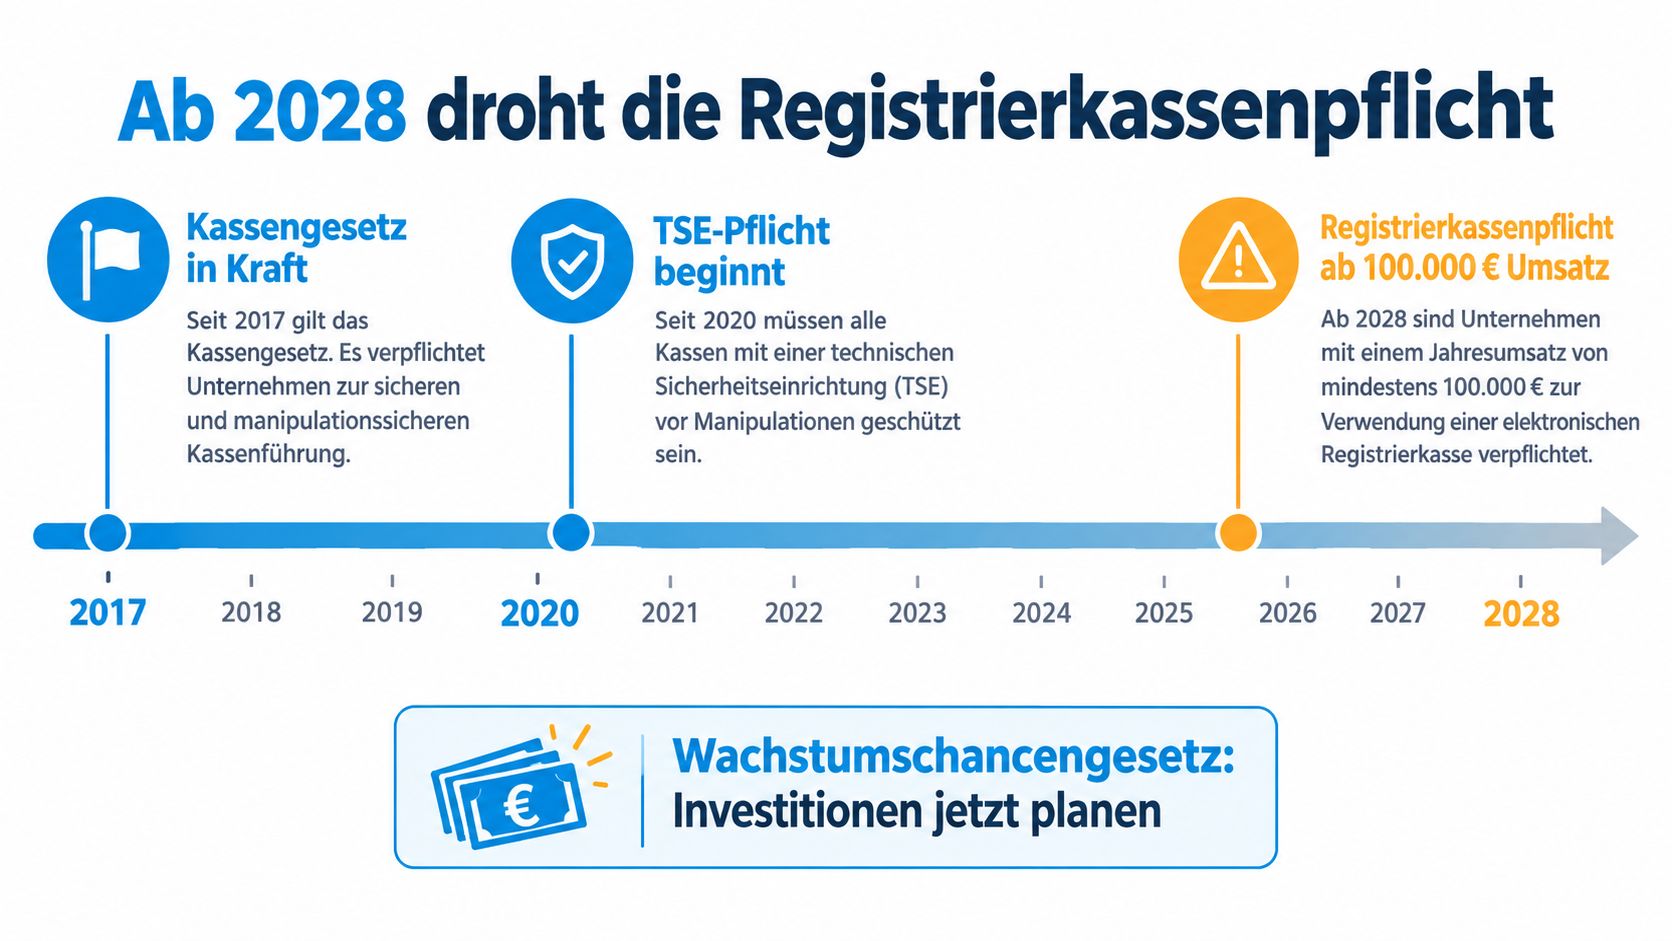
Deutschland kennt bislang keine allgemeine Pflicht, eine elektronische Registrierkasse einzusetzen. Kleine Gastronomiebetriebe können grundsätzlich weiterhin mit einer offenen Ladenkasse arbeiten, wenn sie die Einzelaufzeichnung und die weiteren Anforderungen ordnungsgemäß erfüllen. Für elektronische Systeme gilt dagegen die vollständige Compliance-Kette aus TSE, Belegausgabe, Export und Archivierung.
Die mögliche Registrierkassenpflicht ab 2028 für Betriebe mit mehr als 100.000 Euro Jahresumsatz wird in aktuellen deutschsprachigen Fachinformationen als Zukunftsszenario behandelt. Der entscheidende Punkt ist dabei nicht nur der Kauf einer Kasse, sondern die Planung des Übergangs. Betriebe müssen prüfen, ob sie dann erstmals ein elektronisches System brauchen oder ob das vorhandene System die zusätzlichen Anforderungen bereits abdeckt (Einordnung zur Registrierkassenpflicht in der Gastronomie).
Registrierkassenpflicht ist nicht Belegausgabepflicht
Die beiden Begriffe werden häufig vermischt. Eine Registrierkassenpflicht würde den Einsatz eines elektronischen Aufzeichnungssystems für bestimmte Betriebe verlangen. Die Belegausgabepflicht betrifft dagegen die Ausgabe eines Belegs bei einem elektronisch aufgezeichneten Vorgang. Beide Anforderungen können zusammenwirken, verfolgen aber unterschiedliche Ziele.
Für die Investitionsentscheidung ergeben sich drei klare Empfehlungen:
- TSE mit Lebensdauer prüfen: Ein gekauftes System sollte eine zertifizierte TSE besitzen und einen dokumentierten Austausch- oder Verlängerungspfad bieten.
- Offene Schnittstellen verlangen: Buchhaltung, Steuerberatung und Warenwirtschaft sollten über dokumentierte Schnittstellen angebunden werden können.
- Modular statt monolithisch planen: Drucker, Zahlungsgerät, TSE und Bedienhardware sollten sich einzeln ersetzen lassen, ohne das gesamte System auszutauschen.
Politische Unsicherheit sauber behandeln
Noch nicht jeder Detailpunkt einer möglichen Regelung und jeder Übergangsfrist ist abschließend geklärt. Anbieter können ihre Roadmaps anpassen, doch eine Marketingaussage ersetzt keine schriftliche Zusage zu Updates, TSE-Kompatibilität und Datenexport.
Die vernünftige Strategie lautet daher nicht, jede mögliche Regel vorwegzunehmen. Sie lautet, heute eine Plattform zu wählen, die Änderungen technisch und wirtschaftlich verkraftet. Ein offener Cloud-Ansatz, eine modular aufgebaute Hardware-Kasse oder eine belastbare Mischarchitektur sind zukunftsfähiger als eine billigere Insellösung ohne dokumentierte Weiterentwicklung.
Entscheidungs-Checkliste und nächste Schritte
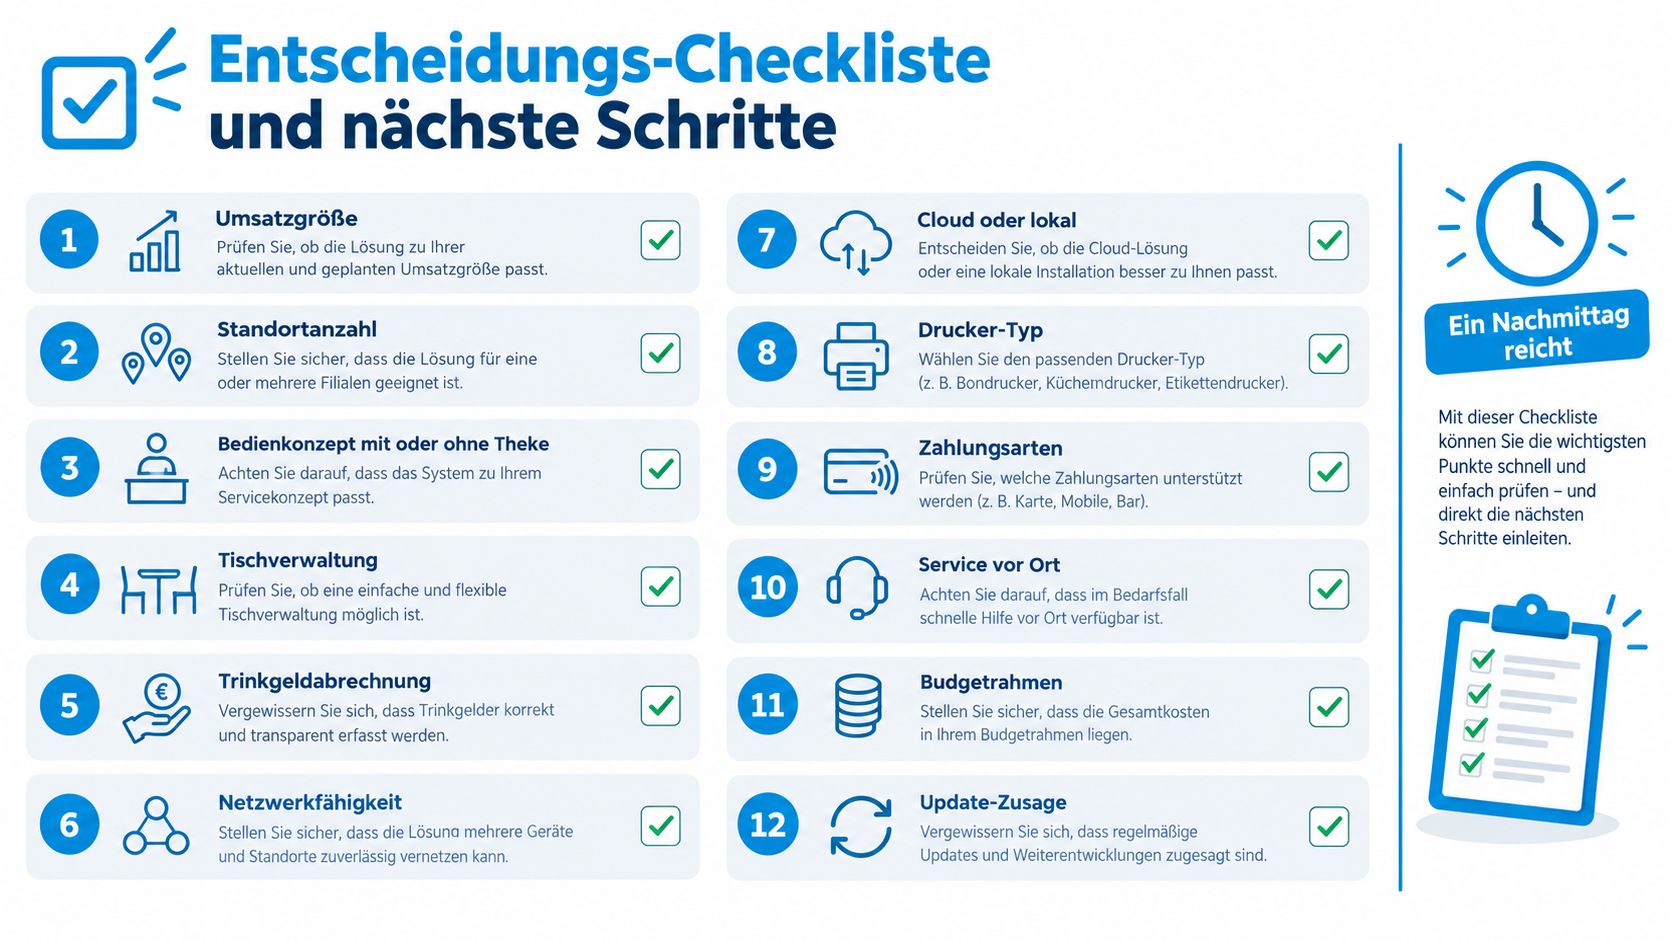
Ein Inhaber kann die Vorauswahl an einem Nachmittag erledigen, wenn zuerst die Pflicht und erst danach der Komfort geprüft wird. Die folgenden Kriterien verhindern, dass ein schöner Demo-Bildschirm die tatsächlichen Betriebsanforderungen überlagert.
- Umsatzgröße: Der Betrieb ordnet ein, ob eine mögliche Schwelle für eine künftige Registrierkassenpflicht relevant werden könnte.
- Standortanzahl: Ein Einzelstandort braucht andere Rechte und Reports als ein Filialbetrieb.
- Bedienkonzept: Theke, Tischservice, Außer-Haus-Geschäft und mobile Bedienung werden getrennt bewertet.
- Split-Billing: Der Betrieb entscheidet, ob Rechnungen nach Gast, Position und Zahlungsart geteilt werden müssen.
- Trinkgeldverteilung: Das gewünschte Modell, persönlich oder als Pool pro Schicht, muss abbildbar sein.
- Schnittstellen: Buchhaltung, Steuerberatung, Warenwirtschaft und Lieferdienste werden auf echte Integration geprüft.
- TSE-Zertifizierung: Zertifikat, Anbieter, Austauschprozess und Dokumentation gehören in die Vertragsanlage.
- Offline-Fähigkeit: Der Test muss zeigen, wie das System bei Netzproblemen bucht und später synchronisiert.
- Schulungsaufwand: Aushilfen und neue Bedienkräfte brauchen einen verständlichen Ablauf, nicht nur ein Handbuch.
- Servicevertrag: Reaktionszeiten, Ersatzgeräte, Vor-Ort-Hilfe und Fernwartung werden konkret vereinbart.
- Investitionsrahmen: Hardware, Software, TSE, Wartung, Schulung und Export werden gemeinsam kalkuliert.
- Zeitfenster bis 2028: Der Betrieb legt fest, wann Migration, Tests und Mitarbeiterschulung abgeschlossen sein sollen.
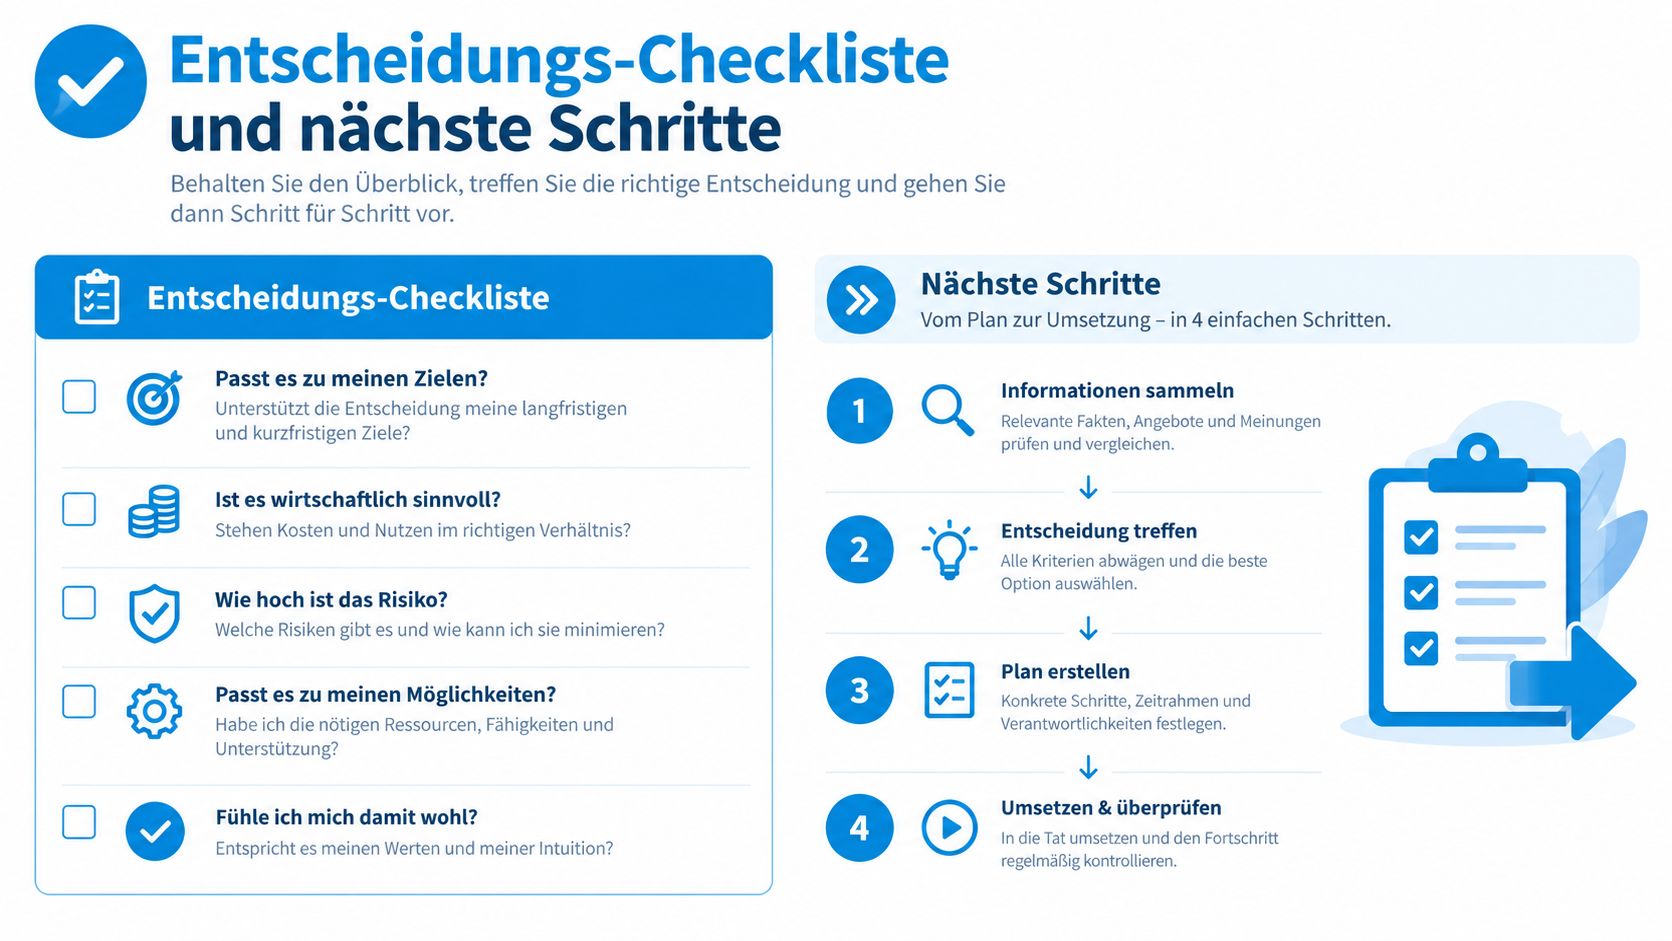
Fünf Schritte zur belastbaren Entscheidung
Zuerst erstellt der Betrieb ein Bedarfsprofil mit Verkaufsstellen, Bedienlogik, Druckpunkten, Zahlungsarten und Exportanforderungen. Danach vergleicht er drei Anbieter anhand identischer Kriterien, nicht anhand unterschiedlicher Demo-Szenarien.
Ein Probetag im Testbetrieb ist Pflicht. Dabei sollten echte Artikelgruppen, Tischwechsel, Stornos, Split-Rechnungen, Trinkgeld und ein Tagesabschluss durchgespielt werden. Anschließend werden Wartung, TSE-Verantwortung, Meldeunterstützung, Datenexport und Anbieterwechsel vertraglich festgehalten.
Die Migration sollte vor Mitte 2027 abgeschlossen sein, wenn der Betrieb eine mögliche Anpassung an die künftige Rechtslage ohne Zeitdruck vorbereiten will. Diese Planung ist eine Empfehlung, keine gesetzliche Frist. Sie schafft Raum für Nachschulung, Testexporte und die Behebung von WLAN-Problemen.
Typische Fehler bleiben vermeidbar:
- Fehlende Exporttests: Ein Anbieter sollte einen vollständigen DSFinV-K-Testexport vorführen.
- Zu knappes WLAN: Mobile Geräte brauchen eine belastbare Abdeckung in Gastraum, Küche und Außenbereich.
- Vergessene Aushilfen: Schulungen müssen auch neue und saisonale Mitarbeitende erreichen.
- Unklare Stornos: Rechte und Begründungen für Korrekturen sollten vor dem ersten Betriebstag feststehen.
- Keine Ausfallroutine: Das Team braucht klare Regeln für Netz-, Drucker- oder Geräteausfälle.
Weitere Lösungen für betriebliche Ausstattung können als Vergleichspunkt dienen, wenn neben der Kasse auch angrenzende Betriebsprozesse neu organisiert werden sollen.
Connexly erfasst die Anforderungen des Gastronomiebetriebs, vergleicht passende TSE-konforme Kassensysteme und führt den Betrieb mit vorab geprüften Anbietern zusammen. Wer eine belastbare Entscheidung für den aktuellen Betrieb und die mögliche Entwicklung bis 2028 sucht, kann jetzt unverbindlich Connexly besuchen und den konkreten Bedarf strukturiert angeben.