Rund 38.650 Selbstbedienungskassen gab es 2025 in deutschen Geschäften, wie die Tagesschau unter Berufung auf das Handelsforschungsinstitut EHI berichtet. Die Zahl zeigt, wie weit sich die Kassenauswahl inzwischen vom klassischen Kassentisch entfernt hat. Sie beantwortet allerdings nicht, ob ein kleiner Fachhändler eine Tablet-Kasse, ein Filialsystem oder überhaupt ein elektronisches Aufzeichnungssystem braucht.
Ein belastbarer Kassensysteme-Vergleich für den Einzelhandel beginnt deshalb beim Betriebsablauf, nicht beim Gerät. Entscheidend ist, welche Lösung Verkäufe, Retouren, Zahlungen und Prüfungsdaten nachvollziehbar zusammenführt und welche Gesamtkosten über die Nutzungsdauer entstehen. Die günstigste Monatsgebühr ist erst dann relevant, wenn die passende Systemklasse feststeht.
Inhaltsverzeichnis
- Warum der Monatspreis den Vergleich verzerrt
- Fünf Kassenklassen im direkten Überblick
- TSE und DSFinV-K als harte Abnahme
- Fünf Jahre Kosten statt Einstiegspreis
- Warenwirtschaft Zahlung und Shop aus einer Kasse
- Passende Kasse für vier Ladentypen
- Angebote anhand der eigenen Klasse einholen
Warum der Monatspreis den Vergleich verzerrt
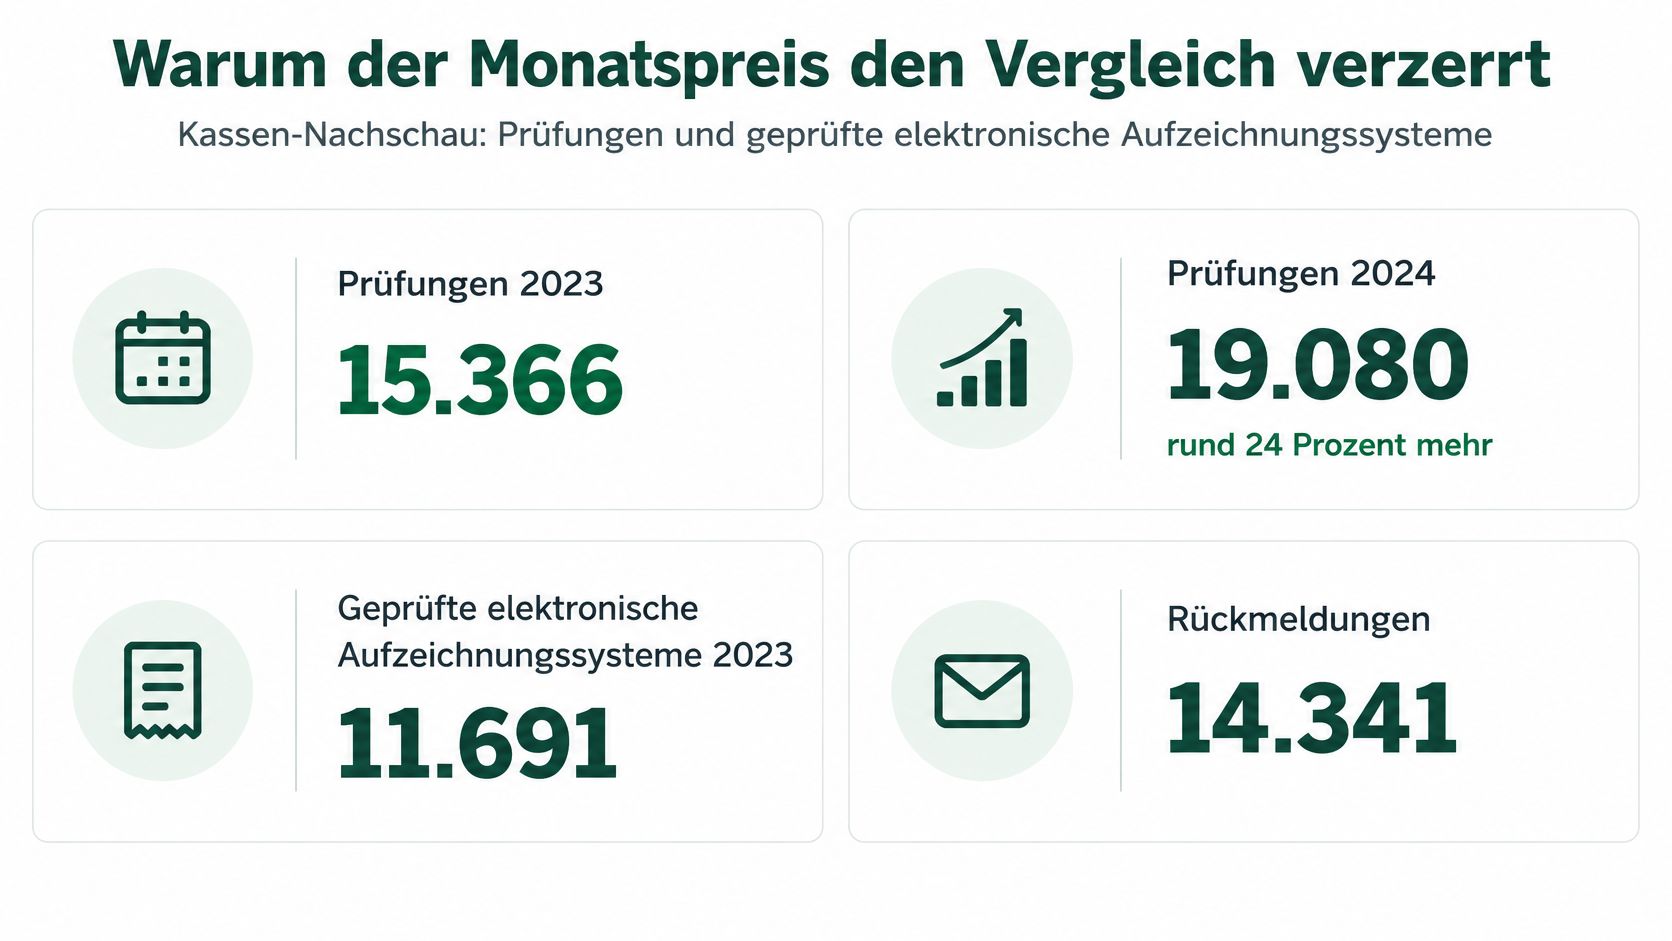
Die Zahl der Kassen-Nachschauen stieg von 15.366 im Jahr 2023 auf 19.080 im Jahr 2024, also um rund 24,17 Prozent, laut Evaluierungsbericht des Bundesfinanzministeriums. Daraus lässt sich keine individuelle Prüfungswahrscheinlichkeit ableiten. Für die Kaufentscheidung ist dennoch klar: Wer nur Bedienoberfläche und Monatsgebühr vergleicht, lässt einen betrieblich wichtigen Risikobereich aus.
Die Übersicht stellt die Prüfungsaktivität und die im Bericht erfassten Rückmeldungen nebeneinander.
Eine niedrige Grundgebühr sagt nichts darüber aus, ob ein Händler bei einer Nachschau selbstständig verwertbare Daten bereitstellen kann. Muss dafür erst ein Supporttermin stattfinden, fehlt im Tagesgeschäft nicht nur Zeit. Auch Zuständigkeiten, Zugriffsrechte und zusätzliche Leistungen werden plötzlich relevant.
Zuerst Ausschlusskriterien, dann Preise
Für den Vergleich empfiehlt sich eine klare Trennung zwischen Mindestanforderungen und Komfortfunktionen. Eine frei gestaltbare Verkaufsoberfläche kann hilfreich sein. Ein nachvollziehbarer Prüfpfad, geschützte Aufzeichnungen und ein vollständiger Export dürfen dagegen nicht gegen günstigere Gebühren aufgerechnet werden.
Die erste Bewertung sollte deshalb folgende Punkte erfassen:
- Prüfpfad: Verkauf, Zahlung, Korrektur und Abschluss lassen sich zusammenhängend nachvollziehen.
- Manipulationsschutz: Die konkrete technische Einrichtung ist dokumentiert, nicht nur in der Werbung erwähnt.
- Exportfähigkeit: Der Betrieb kann die benötigten Daten im vereinbarten Leistungsumfang bereitstellen.
- Konfiguration: Geräte, Softwarestände, Berechtigungen und angebundene Dienste sind eindeutig zugeordnet.
Entscheidungsregel: Ein günstiger Tarif ist kein günstiges Kassensystem, wenn der Händler fehlende Funktionen später mit Handarbeit, Zusatzmodulen oder Beratung ausgleichen muss.
Erst nach dieser Vorauswahl lohnt sich der Preisvergleich innerhalb einer Systemklasse. Eine offene Ladenkasse und ein Filialsystem erfüllen unterschiedliche Aufgaben. Wer beide allein anhand ihrer Anschaffungskosten bewertet, vergleicht eine manuelle Arbeitsweise mit einer betrieblichen Infrastruktur.
Die entscheidende Frage lautet daher: Welche Klasse passt zum tatsächlichen Ablauf, bevor ein Tarif verglichen wird? Dafür müssen Händler insbesondere Retouren, Preisänderungen, Bestandsführung und den Ausfall eines Geräts mitdenken. Der normale Barverkauf allein ist als Auswahltest zu einfach.
Fünf Kassenklassen im direkten Überblick
Eine offene Ladenkasse bleibt zulässig; eine allgemeine Pflicht zur elektronischen Kasse besteht nach den Erläuterungen der IHK für Bremen und Bremerhaven nicht. Dieselbe Einordnung nennt die Pflicht zum Empfang inländischer E-Rechnungen seit 1. Januar 2025 sowie die stufenweisen Ausstellungspflichten für entsprechende B2B-Umsätze ab 2027 beziehungsweise 2028. Die Wahl der Kassenklasse und die Organisation des Rechnungseingangs sind damit getrennte Entscheidungen.
Kassenklassen für den Einzelhandel
| Kassenklasse | Sinnvoll wenn | TSE und Beleg | Warenwirtschaft | Typische Grenze |
|---|---|---|---|---|
| Offene Ladenkasse | Wenige Barverkäufe ohne elektronisches Aufzeichnungssystem | Elektronische TSE- und Beleglogik nicht anwendbar; sonstige Pflichten bleiben bestehen | Manuelle Listen oder getrennte Bestandsführung | Hoher manueller Aufwand, keine integrierte Zahlungs- und Filialsteuerung |
| Stationäre PC-Kasse | Fester Kassenplatz im Fachhandel | Zertifizierte TSE, Belegausgabe und DSFinV-K berücksichtigen | Integriert oder per Schnittstelle | Hardwarebindung und gesondert zu prüfender Filialabgleich |
| Cloud- oder Tablet-Kasse | Kleine Fläche, Pop-up oder mobiles Personal | TSE erforderlich; Cloud- und Offline-Konzept prüfen | Als integrierte Funktion oder Modul zu prüfen | Abhängigkeit von Verbindung, Geräten und Betriebskonzept |
| Filial- und Warenwirtschaftssystem | Mehrere Standorte und umfangreicher Artikelstamm | Schutz und Belegprozess für jedes Aufzeichnungssystem sicherstellen | Zentraler Bestandteil der Auswahl | Schulung, Datenmigration und organisatorischer Einführungsaufwand |
| Self-Checkout | Hoher Kundendurchsatz mit zentraler Anbindung | TSE-Schutz und unmittelbare Belegbereitstellung | Anbindung an das Zentralsystem | Betreuung bei Störungen, Freigaben und kontrollbedürftigen Verkäufen |
Die Klasse am Arbeitsablauf festmachen
Die offene Ladenkasse kommt als Alternative infrage, wenn der Betrieb seine wenigen, überschaubaren Barvorgänge ohne elektronische Verkaufserfassung organisiert. Sie ist kein Weg, Dokumentationsarbeit abzuschaffen, sondern eine Entscheidung, diese Arbeit anders zu erledigen.
Eine stationäre PC-Kasse passt zu einem festen Bedienplatz mit Scanner, Drucker und klar zugeordnetem Personal. Für einen Fachhändler ist sie besonders dann prüfenswert, wenn Artikelinformationen und wiederkehrende Rückgaben direkt am Kassentisch verfügbar sein sollen.
Bei einer Cloud- oder Tablet-Kasse steht die Beweglichkeit im Vordergrund. Die Einordnung eines Kassensystems mit Tablet sollte deshalb an Bedienposition, Zubehör und Netzabhängigkeit ansetzen, nicht am modernen Erscheinungsbild.
Ein Filial- und Warenwirtschaftssystem ist die passende Vergleichsklasse, wenn mehrere Verkaufsstellen denselben Artikelstamm nutzen und Waren zwischen Standorten bewegen. Die zentrale Frage lautet dann nicht, wie schnell ein Artikel kassiert wird, sondern wer Bestände, Preise und Berechtigungen verbindlich verwaltet.
Self-Checkout ist dagegen als eigener Verkaufsprozess zu bewerten. Händler müssen festlegen, welche Waren Kunden selbst erfassen dürfen und wer unklare Vorgänge übernimmt.
Rechnung und Kassenbeleg getrennt bewerten
Ein elektronischer Kassenbeleg ist nicht automatisch eine strukturierte E-Rechnung. Im Angebot sollten deshalb Rechnungsempfang, Rechnungsausstellung und Kassenbeleg als getrennte Funktionen aufgeführt sein.
Für B2B-Verkäufe ist praktisch zu prüfen, ob Kundendaten, Rechnungspositionen und Zahlungszuordnung ohne erneute Eingabe übernommen werden können. Eine Belegfunktion, die lediglich als Entwurf einer Regelung beschrieben wird, sollte nicht als bereits gesicherte Rechtslage in die Kaufentscheidung eingehen.
Ein kleines System mit sauber verbundenen Abläufen kann geeigneter sein als eine umfangreiche Komplettlösung, deren Funktionen der Betrieb nicht nutzt.
Das Ergebnis dieser Vorauswahl ist keine Rangliste. Es ist eine begründete Systemklasse mit einer klaren Grenze: dem Ablauf, den eine einfachere Lösung nicht mehr zuverlässig abbildet.
TSE und DSFinV-K als harte Abnahme
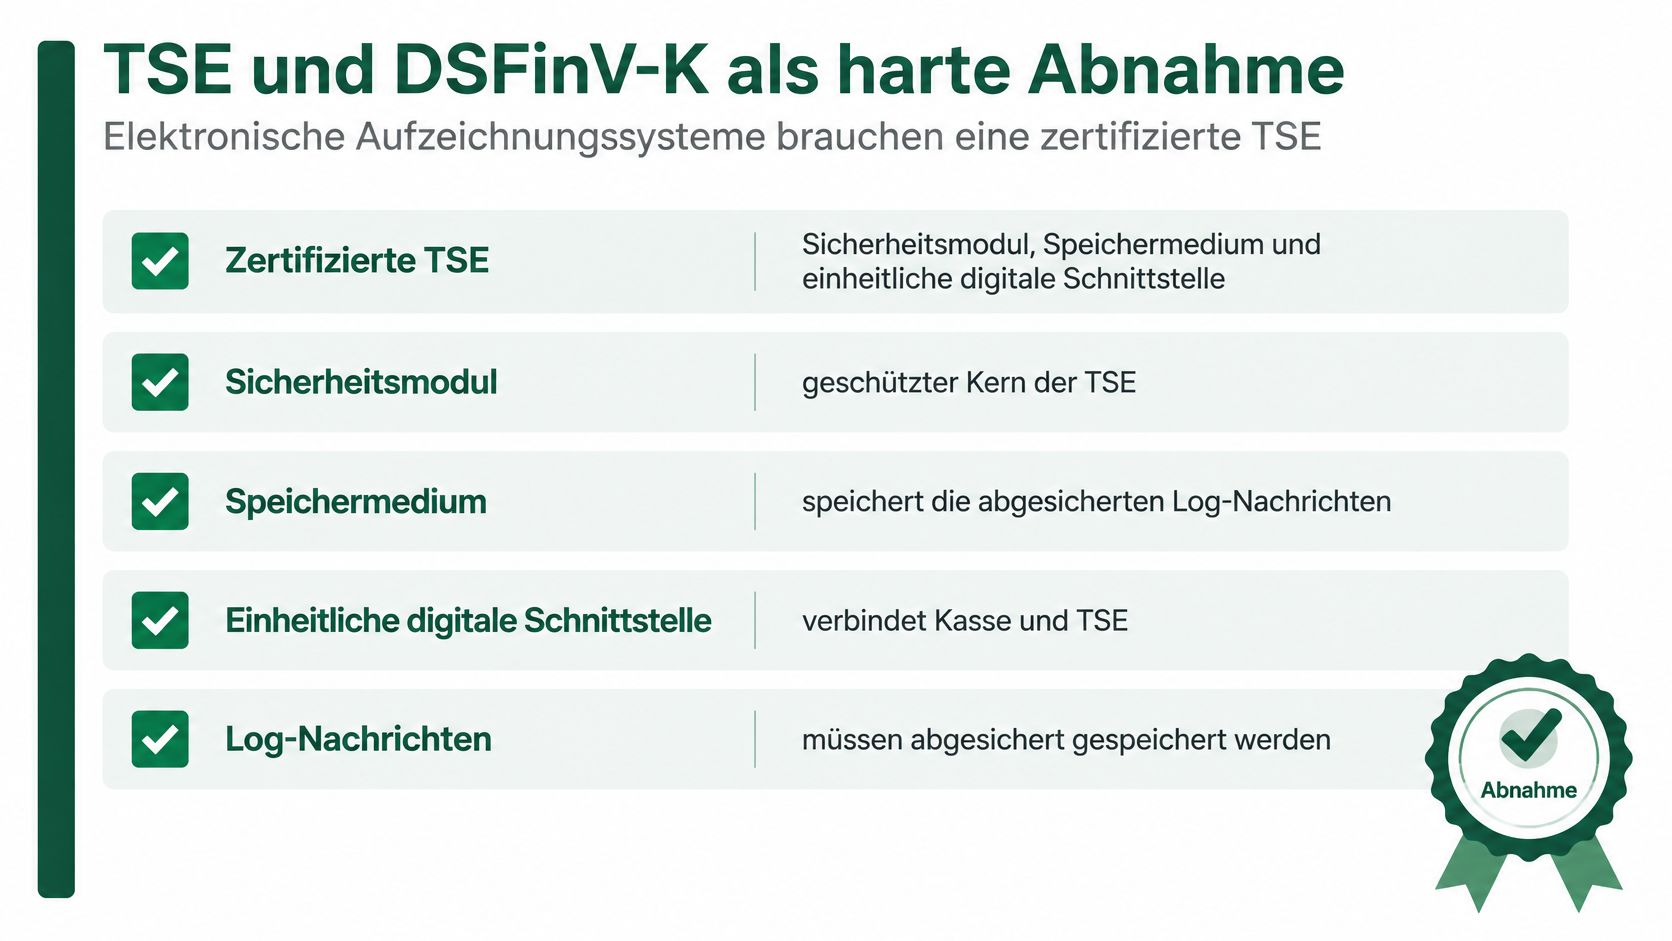
Elektronische Aufzeichnungssysteme mit Kassenfunktion müssen grundsätzlich durch eine zertifizierte technische Sicherheitseinrichtung, kurz TSE, geschützt werden; die Informationen des Bundesfinanzministeriums zu elektronischen Kassensystemen erläutern außerdem den standardisierten Datenzugriff über die DSFinV-K. Für den Einkauf ist das keine bloße Produkteigenschaft. Der Betrieb benötigt eine überprüfbare Kombination aus Kasse, Sicherheitseinrichtung und Datenbereitstellung.
Die Grafik ordnet die Bestandteile der technischen Absicherung ein.
Die technischen Mindestanforderungen legt das BSI fest; der Anwendungserlass des Bundesfinanzministeriums beschreibt den regulatorischen Rahmen für elektronische Aufzeichnungen. Im Angebot sollte deshalb die tatsächlich eingesetzte Lösung identifizierbar sein. Eine pauschale Aussage zur Konformität ersetzt weder die Produktbezeichnung noch den Nachweis zur vorgesehenen Konfiguration.
Abnahme statt Werbeaussage
Abnahmepunkte für TSE und Export
| Prüfpunkt | Sollzustand | Folge bei Lücke |
|---|---|---|
| TSE-Aufbau | Zertifizierte Kombination aus Sicherheitsmodul, Speichermedium und einheitlicher digitaler Schnittstelle | Schutz der Aufzeichnungen nicht nachgewiesen |
| Export DSFinV-K | Verwertbare Daten mit TSE-Zuordnung, Zeitstempeln, Transaktionen, Stornos und Tagesabschlüssen | Datenbereitstellung für die Prüfung unvollständig |
| Offline und Wiederanlauf | Dokumentiertes Ausfallkonzept und nachvollziehbare Wiederaufnahme | Umsatzunterbrechung oder ungeklärte Aufzeichnungslücke |
| Belegausgabe | Unmittelbare Bereitstellung auf Papier oder elektronisch | Fehlerhafter Belegprozess am Verkaufspunkt |
| Herstellerabhängigkeit | Selbstständig ausführbarer Export im vereinbarten Leistungsumfang | Zusätzlicher Zeitaufwand und mögliche Zusatzkosten |
Zertifizierung und Betriebskonzept gehören zusammen. Bei einer Cloud-Lösung muss beispielsweise klar sein, welche Komponenten eine Verbindung benötigen und wie sich das System verhält, wenn diese Verbindung ausfällt. Ein Offline-Verkauf ist dabei eine betriebliche Auswahlforderung, nicht automatisch ein Funktionsversprechen jeder Kasse.
Für die rechtliche Einordnung hilft die Übersicht zur TSE-Pflicht bei Kassensystemen. Bei der technischen Abnahme sollte der Händler dagegen mit der tatsächlich angebotenen Hardware und Software arbeiten, nicht mit einer anders ausgestatteten Vorführumgebung.
Der Export muss praktisch funktionieren
Die Testperson legt einen Verkauf an, korrigiert einen Vorgang, verarbeitet eine Rückgabe und erstellt einen Abschluss. Anschließend wird der Datenexport über das Benutzerkonto ausgelöst, das später im Betrieb dafür vorgesehen ist. So zeigt sich, ob die Funktion im Alltag erreichbar ist oder an besonderen Rechten und externen Eingriffen hängt.
- Dateien sichern: Exportdateien unverändert ablegen und Erstellungszeitpunkt dokumentieren.
- Vorgänge abgleichen: Die Testfälle anhand von Belegnummern und Transaktionszuordnung wiederfinden.
- Vollständigkeit prüfen: Tagesabschlüsse, Korrekturen und TSE-bezogene Angaben gemeinsam betrachten.
- Verantwortung festlegen: Eine benannte Person übernimmt Export und Dokumentation auch bei Personalwechsel.
Der entscheidende Unterschied liegt zwischen vorhandener Funktion und nachgewiesener Nutzbarkeit. Ein Menüpunkt mit der Bezeichnung Export beweist noch nicht, dass die erzeugten Dateien vollständig und fachlich verwertbar sind. Bei Unklarheiten sollte die fachliche Prüfung mit der steuerlichen Betreuung abgestimmt werden.
Zum Abschluss gehört ein Belastungstest mit gemischten Zahlungen und Korrekturen. Dabei werden nicht nur erfolgreiche Verkäufe protokolliert, sondern auch Fehlermeldungen, abgebrochene Vorgänge und der Wiederanlauf nach einer unterbrochenen Verbindung.
Fünf Jahre Kosten statt Einstiegspreis
Für die Wirtschaftlichkeitsprüfung empfiehlt sich eine Gesamtkostenrechnung über fünf Jahre als einheitlicher Vergleichshorizont. Dieser Zeitraum ist eine Rechenentscheidung für den Einkauf, keine zugesicherte Lebensdauer von Hardware oder TSE. Er zwingt dazu, laufende Gebühren, Ersatzbeschaffungen und den späteren Ausstieg gemeinsam zu betrachten.
Der LocaFox-Überblick zu Kassensystemen behandelt technische Pflichten und regulatorische Änderungen und beschreibt einen BMF-Referentenentwurf von 2025 als noch im Konsultationsverfahren. Ein solcher Stand rechtfertigt keine pauschale Zusicherung, eine bestimmte Geräteklasse sei dauerhaft zukunftssicher. Maßgeblich sind der aktuelle Rechtsstand und die vertraglich beschriebenen Leistungen.
Kostenblöcke über fünf Jahre
| Kostenblock | Rhythmus | Oft nicht im Tarif | Frage ans Angebot |
|---|---|---|---|
| Hardware und TSE-Laufzeit | Einmalig sowie bei Ersatz oder Verlängerung | Austausch, Zubehör und technische Umstellung | Welche Laufzeiten gelten, und welche Wechselkosten entstehen? |
| Zahlungsgebühren | Laufend und transaktionsbezogen | Getrennte Entgelte nach Zahlart und Abrechnungsmodell | Welche Karten und Wallets sind enthalten, und wie wird abgerechnet? |
| Nutzer, Filialen, Module | Laufend | Warenwirtschaft, E-Rechnung, weitere Kassenplätze | Welche Erweiterung löst welche zusätzliche Gebühr aus? |
| Support und Schulung | Einmalig und laufend | Vor-Ort-Einsatz und Betreuung außerhalb vereinbarter Zeiten | Welche Reaktionszeit und welcher Leistungsumfang sind enthalten? |
| Export, Prüfung, Wechsel | Fallweise | Unterstützungsleistungen, Datenaufbereitung und Exit-Gebühren | Welche Daten werden ohne Aufpreis in welchem Format bereitgestellt? |
Mit denselben Annahmen rechnen
Die Vergleichsrechnung sollte für jedes Angebot dieselben betrieblichen Annahmen verwenden: gleiche Gerätezahl, gleiche Zahlarten, gleicher Funktionsumfang und dieselben vorgesehenen Erweiterungen. Andernfalls wirkt ein unvollständiges Paket günstiger, obwohl später zusätzliche Leistungen benötigt werden.
Die Rechenlogik lautet:
Gesamtkosten = Einrichtung und Anschaffung + laufende Entgelte + nutzungsabhängige Gebühren + Ersatz und Unterstützung + Wechselkosten.
Bei Kartenzahlungen müssen die tatsächlichen Vertragsbestandteile getrennt erfasst werden. Dazu gehören mögliche Grundentgelte, transaktionsbezogene Entgelte und umsatzabhängige Gebühren. Ein pauschaler Mischsatz ist nur dann vergleichbar, wenn der angenommene Zahlungsmix zu den Verkäufen des Händlers passt.
Für Betriebe mit Marktplatzgeschäft kommt eine weitere Kostenebene hinzu. Der EZFOX-AI-Beitrag zur Verkaufsprovision für gewerbliche eBay-Händler ist eine ergänzende Ressource, um Marktplatzkosten getrennt von Kassen- und Zahlungsgebühren zu erfassen. So wird der Onlinevertrieb nicht versehentlich nur mit den Kosten seiner technischen Anbindung kalkuliert.
Kalkulationshinweis: Eine im Angebot nicht bezifferte Position ist nicht kostenlos. Sie ist zunächst eine offene Annahme.
Ausfall und Ausstieg separat bewerten
Nicht jedes Risiko lässt sich seriös in einen Eurobetrag übersetzen. Händler sollten deshalb zusätzlich festhalten, wer bei einem defekten Gerät Ersatz organisiert, welche Daten lokal verfügbar bleiben und wie der Betrieb währenddessen weiterarbeitet.
Auch der Anbieterwechsel gehört vor Vertragsabschluss geklärt. Benötigt werden nicht nur Umsatzdaten, sondern je nach Betrieb auch Artikelstamm, Bestände, Kundeninformationen und historische Zuordnungen. Ein günstiger Export der Prüfungsdaten bedeutet noch nicht, dass eine vollständige Migration in ein anderes System einfach möglich ist.
Warenwirtschaft Zahlung und Shop aus einer Kasse
Eine Kasse erfasst Verkäufe. Eine Warenwirtschaft muss darüber hinaus erklären, welche Ware vorhanden, bestellt, reserviert, zurückgegeben oder zwischen Standorten bewegt wurde. Der passende Funktionsumfang ergibt sich deshalb aus den Warenbewegungen, nicht allein aus der Größe des Bildschirms oder der Zahl verfügbarer Auswertungen.
Bei der Vorführung sollte ein konkreter Artikel vollständig durch den Prozess laufen: Anlage mit Variante, Wareneingang, Verkauf, Rückgabe und erneute Verfügbarkeit. Für Bekleidung kann das etwa eine Kombination aus Größe und Farbe sein, für einen Fachhandel ein Artikel mit unterschiedlichen Verpackungseinheiten. Entscheidend ist, ob Mitarbeiter denselben Artikel durchgängig erkennen und bearbeiten können.
Bestand und Retoure als Entscheidungstest
| Ablauf | Schlanke Lösung kann genügen | Zentrale Steuerung wird wichtig |
|---|---|---|
| Artikelpflege | Übersichtliches Sortiment, seltene Änderungen | Viele Varianten und standortübergreifende Änderungen |
| Bestandsführung | Händler kann Verfügbarkeit vor Ort prüfen | Laden, mobile Geräte und Shop greifen auf denselben Bestand zu |
| Retouren | Wenige, eindeutig zuordenbare Rückgaben | Rückgabe an anderem Standort oder über anderen Verkaufskanal |
| Inventur | Einfache Zählung mit kontrollierter Übernahme | Parallelbetrieb und dokumentierte Bestandskorrekturen |
Eine verzögerte Bestandsübertragung kann bei überschaubaren Abläufen vertretbar sein. Verkaufen jedoch Laden und Webshop denselben knappen Artikel, muss der Betrieb klären, wann eine Reservierung den verfügbaren Bestand reduziert. Das Wort Echtzeit genügt dafür nicht, solange Ausnahmen und Unterbrechungen ungeklärt bleiben.
Bei Retouren zählt die Verbindung zum ursprünglichen Vorgang. Der Test sollte zeigen, welcher Preis erstattet wird, wie ein Rabatt berücksichtigt wird und ob die Ware wieder verkaufsfähig eingebucht werden kann. Eine bloße Auszahlung ohne nachvollziehbare Bestandsbewegung löst nur den Zahlungsteil.
Schnittstellen nach Verantwortung auswählen
Die Priorität liegt auf den Verbindungen, die heute bereits manuelle Arbeit verursachen. Bei einem Kassensystem mit Kartenzahlung muss etwa nicht nur die Zahlung funktionieren, sondern auch die eindeutige Zuordnung von Freigabe, Ablehnung und Rückerstattung.
- Zahlung: Betrag automatisch übertragen und doppelte Buchungen nach Verbindungsabbrüchen ausschließen.
- Buchhaltung: Kontenzuordnung, Zahlungsabgleich und Übergabeformat mit der steuerlichen Betreuung abstimmen.
- Webshop: Reservierung, Abholung, Stornierung und Rückgabe kanalübergreifend testen.
- Kundendatei: Nur benötigte Datenfelder freischalten und Zugriffe passend zur Aufgabe begrenzen.
Für jeden Anschluss braucht der Händler eine benannte Zuständigkeit. Es muss erkennbar sein, wer die Einrichtung übernimmt, wer Fehler untersucht und ob Aktualisierungen auf beiden Seiten abgestimmt werden.
Omnichannel bedeutet einen zusammenhängenden Waren- und Belegprozess, nicht lediglich mehrere angeschlossene Verkaufsoberflächen. Eine zusätzliche Schnittstelle ist nur dann wertvoll, wenn sie einen konkreten Arbeitsgang zuverlässig ersetzt. Funktionen ohne absehbaren Einsatz gehören daher nicht in den verpflichtenden Angebotsumfang.
Passende Kasse für vier Ladentypen
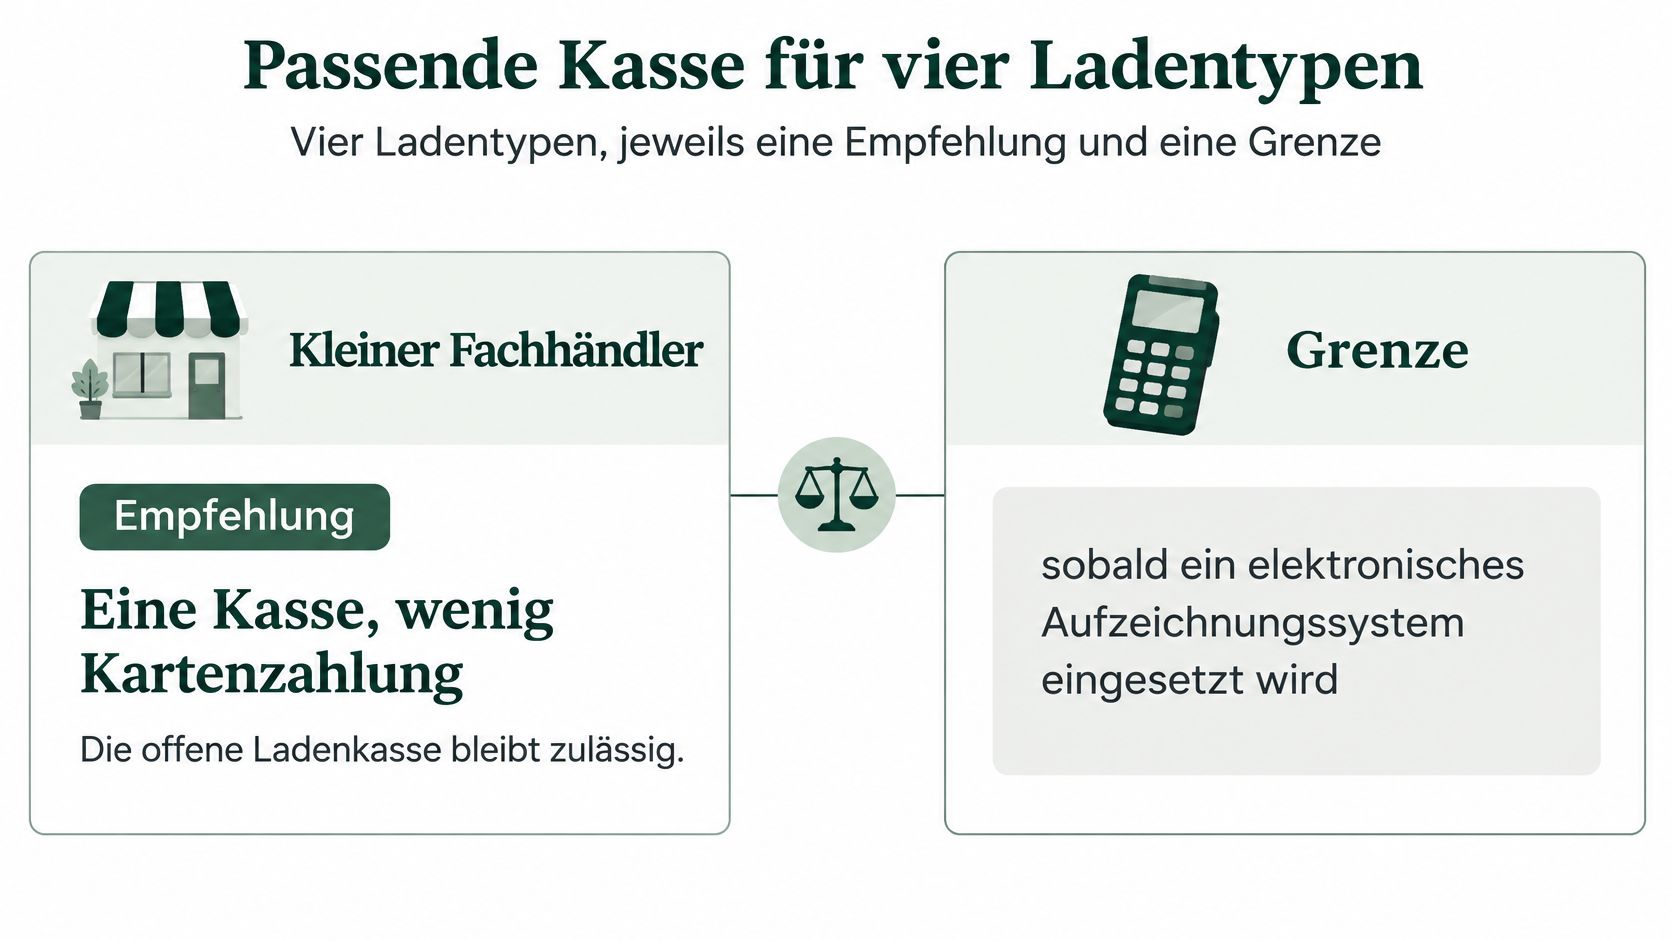
Eine Empfehlung wird erst belastbar, wenn ihre Abbruchgrenze feststeht. Gemeint ist der Punkt, an dem eine Systemklasse den Betrieb nicht mehr zuverlässig unterstützt. Damit lässt sich eine günstige Lösung bewusst wählen, ohne ihre Grenzen zu übersehen.
Die Grafik verdeutlicht die Unterscheidung zwischen einem einfachen Ladenablauf und dem Einsatz elektronischer Verkaufserfassung.
Kleiner Fachhandel und Laden mit Stoßzeiten
Beim kleinen Fachhändler mit überschaubaren Barverkäufen sollte die offene Ladenkasse als echte Alternative mitgerechnet werden. Sobald Artikelinformationen, Zahlungsabgleich und regelmäßige Rückgaben zusammengeführt werden sollen, ist eine einfache stationäre Lösung prüfenswert. Ein separates Kartenterminal allein ist dabei nicht automatisch mit einer elektronischen Verkaufserfassung gleichzusetzen.
Die Abbruchgrenze liegt in der manuellen Nachvollziehbarkeit. Wenn Mitarbeiter frühere Preise, Rückgaben oder Korrekturen nicht mehr eindeutig zuordnen können, spart die einfachere Arbeitsweise am falschen Prozess.
Ein Laden mit Stoßzeiten und mehreren Geräten benötigt dagegen eine abgestimmte Bedien- und Bestandslogik. Hier sollten Mitarbeiter während der Vorführung parallel kassieren und anschließend den Ausfall einer Verbindung simulieren. Die Lösung scheidet aus, wenn der Betrieb nach der Wiederherstellung doppelte Vorgänge oder widersprüchliche Bestände manuell bereinigen muss.
Filialhandel und hoher Kundendurchsatz
Für Filialhändler ist eine zentrale Warenwirtschaft die sinnvollere Ausgangsklasse. Standortwechsel, Umlagerungen, lokale Berechtigungen und zentral gepflegte Preise müssen im Test zusammenpassen. Eine Lösung erreicht ihre Grenze, wenn der Händler standortübergreifende Entscheidungen nur anhand verspäteter oder manuell zusammengeführter Dateien treffen kann.
Bei hohem Kundendurchsatz kann Self-Checkout die bediente Kasse ergänzen. Die Auswahl hängt jedoch davon ab, welche Artikel, Freigaben und Hilfestellungen im Sortiment vorkommen. Ohne eingeplante Betreuung für Störungen und kontrollbedürftige Vorgänge ist der Prozess unvollständig, unabhängig von der Zahl aufgestellter Geräte.
Zur ergänzenden Einordnung steht folgendes Video zur Verfügung.
Leistung einschließlich Beleg messen
Bei erfassten aufzeichnungspflichtigen Geschäftsvorfällen muss der Beleg unmittelbar ausgestellt und bereitgestellt werden, grundsätzlich auf Papier oder elektronisch, wie § 146a der Abgabenordnung im BMF-Handbuch erläutert. Für den Praxistest empfiehlt sich ein dokumentierter Durchlauf mit 100 bis 200 simulierten Verkäufen und die Auswertung des 95. Perzentils der Abschlusszeit als Testmethodik, nicht als gesetzliche Vorgabe.
Gemessen wird bis zum tatsächlich abgeschlossenen Vorgang einschließlich Belegbereitstellung. Neben Bar- und Kartenzahlungen gehören Teilstorno, Vollstorno und Rückgabe in die Testfälle. Das Perzentil macht langsamere Abschlüsse sichtbar, die ein guter Durchschnitt verdecken kann.
Die passende Kasse ist die kleinste Systemklasse, die auch unter Belastung den vollständigen Verkaufsprozess beherrscht.
Für Webshops ohne Zahlung vor Ort ist die rechtliche Einordnung gesondert vorzunehmen. Eine stationäre oder mobile Verkaufssituation sollte nicht allein deshalb wie ein Webshop behandelt werden, weil dieselbe Software beteiligt ist.
Angebote anhand der eigenen Klasse einholen
Eine brauchbare Anfrage beschreibt den Betrieb und seine kritischen Abläufe, nicht nur den Wunsch nach einer günstigen Kasse. Dazu gehören Verkaufsplätze, Standorte, Sortiment, Zahlungsarten und vorhandene Software. Ebenso wichtig ist die Arbeitsweise, die bei einem Ausfall weiterhin möglich sein muss.
Der Funktionsumfang sollte in verbindlich benötigte Leistungen und spätere Optionen getrennt werden. So können Anbieter ein schlankes Grundangebot erstellen, ohne wichtige Erweiterungen unsichtbar zu lassen. Eine pauschale Komplettausstattung erschwert dagegen die Beurteilung, welche Kosten tatsächlich notwendig sind.
Eine gemeinsame Spezifikation verwenden
Für vergleichbare schriftliche Angebote benötigt der Betrieb ein einheitliches Anforderungsblatt:
- Betriebsprofil: Gewählte Kassenklasse, Verkaufsstellen, Geräte und verantwortliche Benutzer.
- Pflichtabläufe: Verkauf, Rückgabe, Preisänderung, Abschluss und benötigte Warenbewegungen.
- Anbindungen: Zahlungsabwicklung, Buchhaltung, Webshop und erforderliche Rechnungsfunktionen.
- Betriebssicherheit: Erwartetes Verhalten bei Netz- und Hardwareausfall sowie Wiederaufnahme des Betriebs.
- Datenzugriff: Selbstständiger Prüfungsdatenexport und beschriebene Datenübergabe beim Wechsel.
- Kalkulation: Vollständige Kostenblöcke einschließlich Einrichtung, Erweiterung, Unterstützung und Ausstieg.
Als Einkaufsregel empfiehlt sich der Vergleich mehrerer schriftlicher Angebote auf derselben Grundlage. Unterschiede sollten zunächst als Leistungsabweichungen markiert werden, bevor Gesamtsummen nebeneinanderstehen. Ein fehlender Posten gehört in die Klärung, nicht als Nullbetrag in die Rechnung.
Angebote einordnen statt nur sortieren
Connexly organisiert die Anfrage über einen klaren Ablauf: Produkt auswählen, Bedarf beschreiben und passende Angebote vergleichen, um unverbindlich zu entscheiden. Die kostenlose persönliche Beratung unterstützt Betriebe dabei, Leistungsumfang und Konditionen einzuordnen. Welche Bedingungen tatsächlich gelten, ergibt sich aus dem konkreten Angebot zur jeweiligen Anfrage.
Für die Entscheidung sollte der Händler offene Punkte schriftlich festhalten. Dazu zählen etwa unklare Supportzuständigkeiten, nicht beschriebene Exportleistungen oder Erweiterungen ohne Preisregel. Erst eine geklärte Leistungsbeschreibung macht aus einem Werbetarif eine belastbare Beschaffungsgrundlage.
Die endgültige Auswahl folgt einer sachlichen Reihenfolge: Prozess passend, Abnahme bestanden, Gesamtkosten nachvollziehbar, Vertrag verständlich. Komfortmerkmale können danach den Ausschlag geben. Sie sollten keine Lücke in einem betriebsentscheidenden Ablauf verdecken.
Ein guter Vergleich endet deshalb nicht mit dem niedrigsten Monatsbetrag. Er endet mit einer begründeten Entscheidung, welcher Anbieter die gewählte Kassenklasse im benötigten Umfang liefert und welche Aufgaben beim Händler verbleiben.
Connexly ermöglicht Einzelhändlern den kostenfreien, unverbindlichen Vergleich passender Kassensystemangebote geprüfter Partner und unterstützt die Einordnung durch persönliche Beratung. Für eine belastbare Anfrage können Betriebe ihre Kassenklasse, kritischen Verkaufsabläufe und benötigten Schnittstellen festlegen und den Vergleich bei Connexly starten. Entscheidend bleiben nachgewiesene Nutzbarkeit und transparente Gesamtkosten statt einer isolierten Monatsgebühr.