931.000 Kassen waren 2024 in 498.200 deutschen Handelsbetrieben im Einsatz, wie die EHI-Handelsdaten zu Kassensystemen ausweisen. Bei der Auswahl einer neuen Lösung zählt allerdings nicht die Zahl der Terminals, sondern deren Zusammenspiel mit dem Warenbestand. Ein korrekt kassierter Verkauf hilft wenig, wenn derselbe Artikel im Onlineshop weiterhin als verfügbar erscheint.
Inhaltsverzeichnis
- Warum Kassensysteme im Einzelhandel mehr leisten müssen
- Kassensysteme mit Warenwirtschaft auf einen Blick
- Wann sich eine integrierte Warenwirtschaft lohnt
- Compliance und Export im Praxistest prüfen
- Preismodelle und versteckte Folgekosten
- Betrieb nach dem Kauf dauerhaft absichern
- Anbieter auswählen und Angebote vergleichen
Warum Kassensysteme im Einzelhandel mehr leisten müssen
Ein Kassensystem erfasst Verkäufe und Zahlungen. Ein Warenwirtschaftssystem verwaltet Artikel, Bestände, Lieferanten, Einkauf und Nachbestellungen. Ein integriertes System verbindet diese Aufgaben so, dass aus einem Verkauf eine nachvollziehbare Buchung und die passende Warenbewegung entstehen.
Diese Unterscheidung verhindert einen verbreiteten Auswahlfehler: Eine umfangreiche Artikelverwaltung ist noch keine vollständige Warenwirtschaft. Entscheidend ist, ob das System auch Wareneingänge, Inventurdifferenzen, Umlagerungen und Retouren verarbeitet. Ebenso muss erkennbar bleiben, welcher Mitarbeiter eine Änderung vorgenommen hat.
Seit dem 1. Januar 2020 müssen elektronische Aufzeichnungssysteme grundsätzlich durch eine zertifizierte technische Sicherheitseinrichtung geschützt werden; die gesetzliche Grundlage erläutert das Bundesfinanzministerium zu § 146a AO. Für die Beschaffung bedeutet das: Steuerliche Absicherung gehört zur Grundausstattung, ersetzt aber keine Prüfung der betrieblichen Abläufe.
Vom Zahlungsvorgang zur Warenbewegung
Im Laden treffen unterschiedliche Vorgänge an derselben Oberfläche zusammen: Verkauf, Storno, Retoure, Rabatt und Zahlungswechsel. Dahinter müssen jedoch getrennte Sachverhalte sauber verarbeitet werden. Eine Erstattung verändert den Zahlungsfluss, während erst die Prüfung der zurückgegebenen Ware entscheidet, ob sie wieder verkäuflich ist.
Für Ladeninhaber steht deshalb die einfache Bedienung im Vordergrund, für Filialbetriebe zusätzlich die zentrale Steuerung. Händler mit Onlineshop benötigen darüber hinaus verbindliche Regeln für kanalübergreifende Verfügbarkeit.
Als ergänzender Blick auf die Branchenentwicklung eignet sich der Beitrag von Echt AG über Schweizer Handelstrends. Schweizer Handelsfragen können die strategische Perspektive erweitern, die deutschen Kassenpflichten müssen jedoch getrennt beurteilt werden.
Auswahlregel: Nicht die längste Funktionsliste entscheidet, sondern der nachweisbare Weg vom Geschäftsvorfall zum korrekten Bestand.
Wer Kassensysteme im Einzelhandel mit Warenwirtschaft vergleicht, sollte daher jedes Angebot an denselben Fragen messen: Ist die steuerliche Nachprüfbarkeit abgesichert? Wie gelangen Warenbewegungen zwischen Kasse und Lager? Welche Gesamtkosten entstehen während der vorgesehenen Nutzung?
Kassensysteme mit Warenwirtschaft auf einen Blick
| Systemtyp | TSE und DSFinV-K | Warenwirtschaft | Omnichannel | Typischer Einsatz |
|---|---|---|---|---|
| Inselkasse mit Abgleich | Ja, je nach Modell prüfen | Manuell, Abgleich über Tabellen | Nein | Ein Laden ohne Onlineverkauf |
| Kasse mit Cloud-Warenwirtschaft | Ja, konkret nachweisen lassen | Artikel, Bestand und Einkauf im selben System | Eingeschränkt, über Shop-Schnittstelle | Einzelhandel mit wenigen Filialen |
| Kasse mit ERP-Anbindung | Ja, Gesamtkonfiguration prüfen | Über Schnittstelle zum Warenwirtschaftssystem | Ja, wenn Schnittstelle Bestände führt | Mehrfilialbetrieb mit eigenem Shop |
| All-in-one-Shopsystem | Ja, sofern zertifiziert angebunden | Artikel im Shop, Kasse angebunden | Ja, Shop und Laden im gemeinsamen Bestand | Onlinehändler mit Ladenlokal |
Die Tabelle Systemtypen nach Kriterien im Einzelhandel beschreibt Architekturen, keine geprüften Einzelprodukte. Ein „Ja“ ist eine Anforderung an die angebotene Konfiguration, keine pauschale Konformitätszusage für sämtliche Lösungen dieses Typs. Besonders bei angebundenen Komponenten muss das Angebot erkennen lassen, welche Softwareversionen und Schnittstellen eingeschlossen sind.
Für die steuerliche Seite verlangt § 146a AO in der Darstellung des Bundesfinanzministeriums eine einheitliche digitale Schnittstelle und grundsätzlich eine Mitteilung innerhalb eines Monats nach Anschaffung oder Außerbetriebnahme, wobei die praktische Anwendung durch Übergangs- und Anwendungsregelungen geprägt wurde. Eine Beschaffungsentscheidung sollte deshalb neben dem Funktionsumfang auch die organisatorischen Zuständigkeiten berücksichtigen.
Welche Architektur zu welchem Betrieb passt
Die Inselkasse kann für einen überschaubaren Laden ausreichen, wenn keine laufenden Reservierungen oder kanalübergreifenden Bestellungen entstehen. Ihr Vorteil ist die begrenzte technische Komplexität. Dafür muss der Betrieb selbst sicherstellen, dass Tabellen und tatsächliche Lagerbestände zusammenpassen.
Eine Cloud-Warenwirtschaft mit Kasse bündelt operative Aufgaben in einer Anwendung. Das erleichtert die gemeinsame Pflege von Artikeln, Einkauf und Bestand, setzt aber eine genaue Prüfung von Internetabhängigkeit, Berechtigungen und Exportmöglichkeiten voraus. Der Begriff Cloud sagt allein nichts darüber aus, welche Vorgänge bei einer Verbindungsstörung weiterlaufen.
Bei einer ERP-Anbindung bleibt das übergeordnete Unternehmenssystem führend. Diese Architektur ist sinnvoll, wenn Einkauf, Filialversorgung oder Buchhaltung dort bereits organisiert sind. Der kritische Punkt liegt in der Schnittstelle: Sie muss nicht nur Daten übertragen, sondern Fehler melden und erneut verarbeiten können.
Das All-in-one-Shopsystem passt besonders dann, wenn der Onlinehandel den betrieblichen Schwerpunkt bildet. Ein gemeinsamer Artikelstamm erleichtert die Pflege, doch die Ladenprozesse dürfen nicht zu einem bloßen Zusatz reduziert werden. Bargeldabschluss, lokale Geräte und Retourenannahme brauchen eigene Tests.
Hardware und Systemlogik getrennt bewerten
Ob die Bedienoberfläche auf einem Tablet oder einem stationären Rechner läuft, entscheidet noch nicht über die Qualität der Warenwirtschaft. Der Überblick zum Kassensystem mit Tablet hilft bei der Gerätefrage; die Bestandslogik muss davon unabhängig bewertet werden.
Die passende Tabellenzeile ist somit nur der Ausgangspunkt. Erst die konkrete Kombination aus Arbeitsabläufen, Datenverantwortung und nachgewiesenen Schnittstellen macht daraus eine geeignete Lösung.
Wann sich eine integrierte Warenwirtschaft lohnt
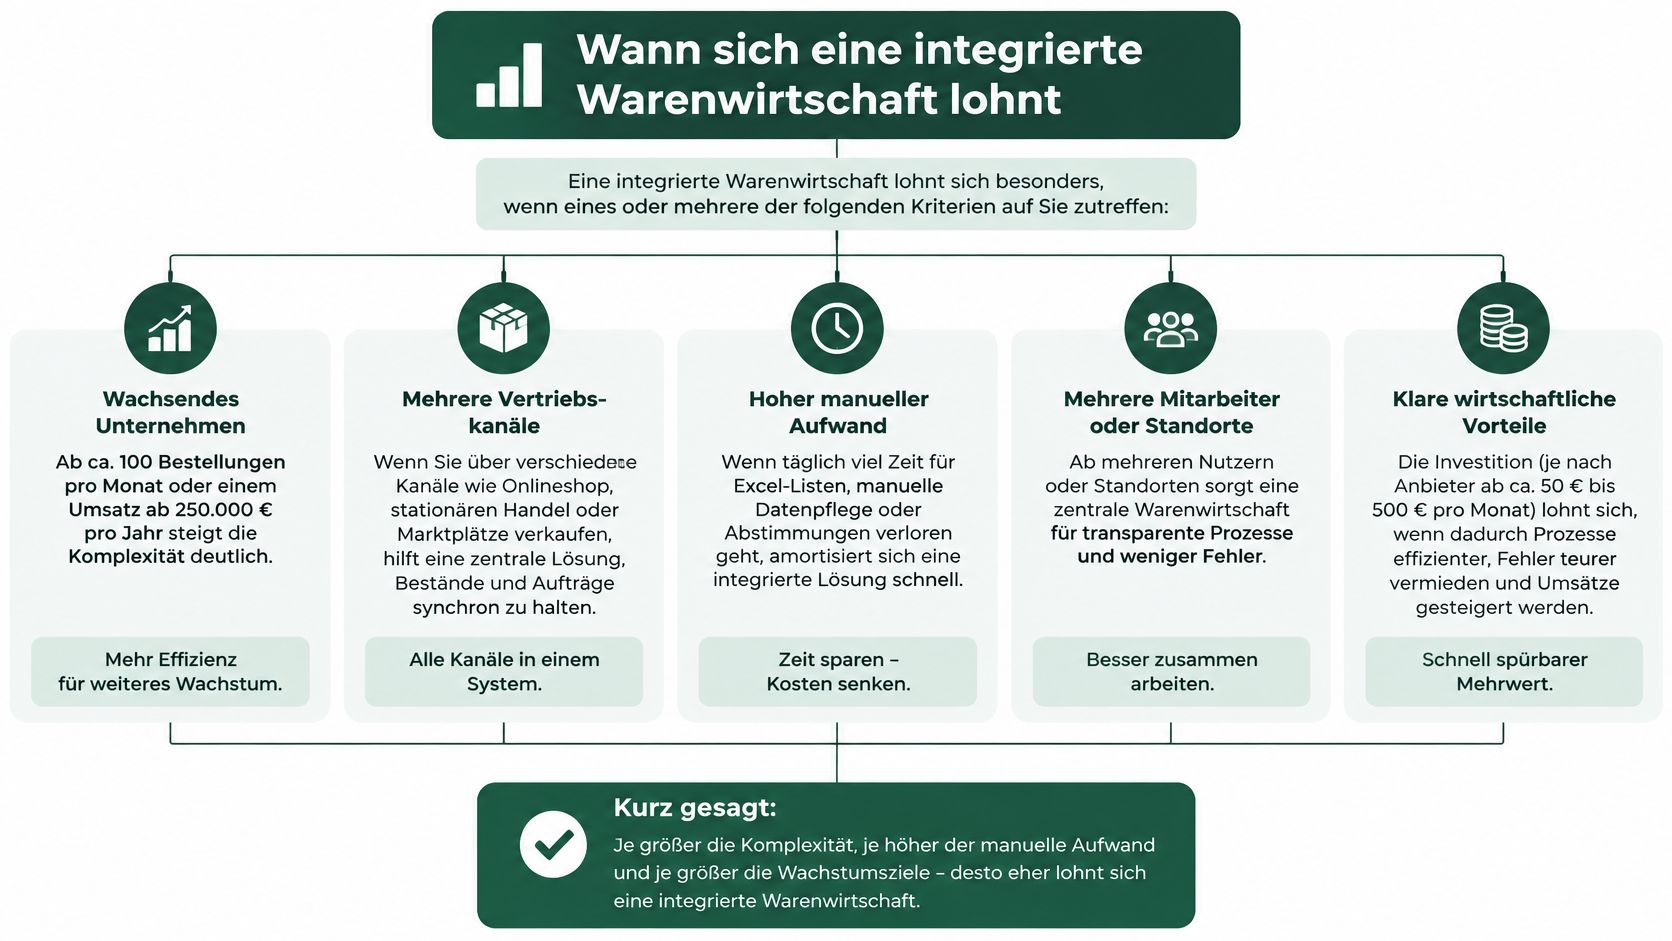
Der zentrale Engpass liegt bei kanalübergreifendem Verkauf häufig nicht am Terminal, sondern in der Synchronisation verkäuflicher Bestände. Im Bitkom-Studienbericht zum E-Commerce verkauften 86 Prozent der 2025 befragten deutschen Handelsunternehmen stationär und online, während sich 66 Prozent als digitale Nachzügler einstuften. Mehrere Vertriebskanäle zu betreiben bedeutet also noch nicht, sie technisch beherrschen zu können.
Die Entscheidungshilfe ordnet den Integrationsbedarf nach der betrieblichen Komplexität.
| Ausgangslage | Sinnvolle Lösung | Kritischer Punkt |
|---|---|---|
| Eine Filiale, kein Onlineverkauf | Kasse mit Bestandsführung und Export | Bestand wird selten abgeglichen |
| Eine Filiale mit Onlineshop und Click & Collect | Integrierte Warenwirtschaft mit Shop-Anbindung | Doppelverkäufe bei knappen Beständen |
| Mehrere Filialen | Zentrale Warenwirtschaft mit Filialbestand | Lagerumbuchungen und Preisänderungen |
| Hoher Retourenanteil | Warenwirtschaft mit Retourenprozess | Gutschriften ohne Bestandsrückbuchung |
| Mehrere Social-Commerce-Kanäle | Warenwirtschaft mit Kanalanbindung | Bestellungen werden doppelt angelegt |
Verfügbar ist nicht dasselbe wie vorhanden
Ein Artikel kann physisch im Laden liegen und trotzdem bereits für eine Abholung reserviert sein. Deshalb sollte das System physischen Bestand, reservierte Menge und verkäufliche Menge unterscheiden. Bei Teillieferungen muss zudem sichtbar bleiben, welcher Auftrag bereits erfüllt wurde und welche Position offen ist.
Für die Systemauswahl sind die führende Datenquelle, die Reservierungslogik, der Schutz vor Doppelverkäufen und das Verhalten bei Internetausfall festzulegen. Ein pauschales Versprechen wie Echtzeit-Synchronisation genügt nicht. Benötigt werden überprüfbare Regeln für konkurrierende Zugriffe, Übertragungsfehler und nachträglich eingehende Bestellungen.
Betriebsreife vor Funktionsumfang prüfen
Ein betrieblicher Bereitschaftscheck erfasst:
- Sortimentsgröße: Varianten, Sets und unterschiedliche Verkaufseinheiten müssen berücksichtigt werden.
- Filialstruktur: Lagerorte und Waren unterwegs dürfen nicht zusammenfallen.
- Onlineanteil: Gleichzeitige Bestellungen bestimmen den Abstimmungsbedarf stärker als die reine Existenz eines Shops.
- Retourenaufkommen: Prüfung, Erstattung und erneute Freigabe brauchen getrennte Status.
- Schnittstellen: Shop, Buchhaltung und weitere Kanäle benötigen klar benannte Datenverantwortliche.
Auch angrenzende Abläufe sollten nicht unbeabsichtigt eine weitere Dateninsel bilden. Wenn Warenannahme oder Abholschalter mit der Personalplanung abgestimmt werden, bieten die Schnittstellen für die Einsatzplanung von job.rocks einen ergänzenden Blick auf Integrationsmöglichkeiten; daraus folgt keine automatische Kompatibilität mit dem ausgewählten Kassensystem.
Als zusätzliche audiovisuelle Ergänzung steht das folgende Video bereit.
Integration lohnt sich, wenn sie konkrete Abstimmungsarbeit ersetzt. Bei einem kleinen Sortiment ohne parallele Verkaufskanäle kann eine umfassende Lösung dagegen unnötige Konfiguration und Schulung verursachen. Die wirtschaftliche Grenze ergibt sich aus dem tatsächlichen Arbeitsaufwand, nicht aus einer pauschalen Betriebsgröße.
Compliance und Export im Praxistest prüfen
Die TSE schützt Transaktionen vor nachträglicher Manipulation. Die DSFinV-K standardisiert dagegen die prüfbare Datenbereitstellung, wie die Informationen des Bundeszentralamts für Steuern zur digitalen Schnittstelle erläutern.
Eine zertifizierte Sicherheitseinrichtung belegt deshalb nicht, dass Lagerverwaltung, Retouren oder Datenexport vollständig funktionieren. Dafür braucht es eine Abnahme mit zusammenhängenden Geschäftsvorfällen statt einer Präsentation einzelner Bildschirmmasken.
| Testszenario | Erwartetes Ergebnis | Prüfpunkt im Export |
|---|---|---|
| Verkauf mit Mischzahlung | Betrag je Zahlungsart korrekt | Zahlungsarten und Umsatzsteuersatz je Position |
| Storno nach Kassenbon | Originalbuchung bleibt sichtbar, Gegenbuchung zugeordnet | Transaktionsnummer und Zeitstempel |
| Retoure mit Bestandsrückbuchung | Wiederverkaufsfähiger Artikel im Bestand, Erstattung im Journal | Warenbewegung mit Artikelnummer |
| Rabatt auf einzelne Position | Rabatt sichtbar, Umsatzsteuer korrekt | Preisänderung im Änderungsprotokoll |
| Kassenabschluss mit Differenz | Differenz dokumentiert, kein Überschreiben | Abschlussprotokoll im Export |
| Bestandskorrektur nach Inventur | Korrektur mit Begründung und Benutzer | Bestandsprotokoll im Export |
| Ausfall und Wiederanlauf | Zulässig erfasste Offline-Vorgänge nachvollziehbar übernommen | Transaktionskette und Ausfalldokumentation |
Die Abnahme mit zusammenhängenden Vorgängen durchführen
Testdaten vorbereiten. Der Betrieb verwendet repräsentative Artikel mit unterschiedlichen steuerlichen Eigenschaften, Varianten und Zahlungsarten. Anfangsbestand und erwartete Ergebnisse werden vor dem Test festgehalten, damit Abweichungen erkennbar sind.
Die Szenarien werden in einer ausgewiesenen Testumgebung durchgeführt. Ein Verkauf wird nicht isoliert betrachtet, sondern anschließend storniert oder teilweise retourniert. So zeigt sich, ob das System Beziehungen zwischen Originalvorgang, Korrektur und Warenbewegung erhält.
Export unmittelbar erzeugen. Benötigt werden die standardisierten Kassendaten sowie ergänzende, maschinell auswertbare Warenwirtschaftsdaten. Artikel, Bestände, Lieferanten und Einkauf sollten unabhängig von Bildschirmansichten bereitgestellt werden können; ein PDF-Bericht ersetzt keine strukturierte Datenausgabe.
Anschließend werden Buchungen abgeglichen. Artikelnummer, Umsatzsteuersatz, Zahlungsart und Zeitstempel müssen im jeweiligen Datenzusammenhang nachvollziehbar sein. Die Warenbewegung muss sich über geeignete Referenzen zuordnen lassen, auch wenn sie in einem separaten Export liegt.
Abweichungen schriftlich festhalten. Fehlende Dateien, nicht erklärte Differenzen und unklare Zuordnungen gehören in ein Abnahmeprotokoll. Eine zugesagte spätere Fehlerbehebung ist noch kein bestandener Test.
Fehlerbilder richtig einordnen
Bei einer Retoure darf nicht automatisch jede Ware wieder als verkäuflich erscheinen. Ein beschädigter Artikel benötigt beispielsweise einen gesperrten Lagerstatus, obwohl die Erstattung korrekt gebucht wurde. Umgekehrt darf eine reine Inventurkorrektur keinen erfundenen Zahlungsvorgang erzeugen.
Beim Ausfalltest muss die konkrete Störung benannt werden: Internetverbindung, Kassengerät und TSE können unterschiedliche Fehlerbilder verursachen. Nicht jeder Vorgang lässt sich nachträglich beliebig signieren; entscheidend sind das vorgesehene Ausfallverfahren und dessen nachvollziehbare Dokumentation. Der Hintergrund zur TSE-Pflicht bei Kassensystemen hilft bei der rechtlichen Einordnung.
Ein Exportknopf ist noch kein Exportnachweis. Erst lesbare Dateien mit nachvollziehbaren Beziehungen zeigen, ob die Daten tatsächlich nutzbar sind.
Das Testprotokoll sollte Systemversion, Konfiguration, beteiligte Komponenten und Ergebnisse enthalten. Es ergänzt die betriebliche Dokumentation und kann bei Rückfragen helfen, ersetzt jedoch weder eine vollständige Verfahrensdokumentation noch die steuerliche Prüfung.
Preismodelle und versteckte Folgekosten
| Kostenblock | Typische Struktur | Worauf zu achten ist |
|---|---|---|
| Hardware, etwa Kasse, Scanner und Bondrucker | Einmaliger Kauf oder Miete | Austauschpflichten und Kompatibilität bei Änderungen |
| Software-Lizenz | Monatlich je Arbeitsplatz oder Filiale | Staffelung bei zusätzlichen Filialen |
| Warenwirtschaftsmodul | Grundgebühr plus Modulpreis | Umfang von Bestand, Einkauf und Inventur |
| TSE-Anbindung | Als Aboposition oder Paketbestandteil prüfen | Einschluss von Speicher und Zertifikaten |
| Schnittstellen | Einrichtung und laufende Pflege | Zuständigkeiten für Shop, Buchhaltung und Kassensoftware |
| Einrichtung und Datenmigration | Einmalig, nach vereinbartem Umfang oder Aufwand | Import von Artikelstamm und Historie |
| Support und Service-Level | Servicepaket oder vereinbarte Leistungsstufe | Reaktionszeit bei Ausfall |
| Exit-Kosten | Gesondert auszuweisende Leistungen | Datenexport und Aufbewahrung beim Anbieterwechsel |
Die Tabelle Kostenblöcke einer Kasse mit Warenwirtschaft ist eine Prüfliste für Angebote, keine allgemeingültige Preisliste. Entscheidend ist, welche Positionen ein konkreter Vertrag enthält. Ein niedriger Grundpreis ist wenig aussagekräftig, wenn Bestandsführung, Schnittstellenpflege oder notwendige Unterstützung zusätzlich berechnet werden.
Dass Digitalisierung betriebliche Abläufe verbessern kann, ist belegt: 95 Prozent der deutschen Handelsunternehmen gaben 2025 an, sie vereinfache den Bestellvorgang, laut der repräsentativen Bitkom-Research-Befragung von 505 Handelsunternehmen mit mindestens zehn Beschäftigten. Daraus lässt sich allerdings keine bestimmte Ersparnis für einen einzelnen Laden ableiten.
Vergleichbare Angebotsgrundlagen schaffen
- Betriebsumfang erfassen. Filialen, gleichzeitig genutzte Kassen und Verwaltungsarbeitsplätze werden getrennt aufgeführt.
- Der benötigte Funktionsumfang wird verbindlich beschrieben, einschließlich Einkauf, Inventur und Retourenbearbeitung.
- Vertragsbindung festhalten. Laufzeit, Kündigung, automatische Verlängerung und Preisänderungsregeln gehören in dieselbe Kalkulation.
- Schnittstellen werden samt Einrichtung, Wartung und Zuständigkeit bei Versionswechseln aufgenommen.
- Ausstieg bewerten. Vollständiger Export, Archivzugriff und Unterstützung bei der Übergabe werden als eigene Positionen ausgewiesen.
Bei Kartenzahlungen sollten Kassenkosten und Zahlungsabwicklung getrennt betrachtet werden. Der Beitrag zum Kassensystem mit Kartenzahlung unterstützt diese Abgrenzung. Sonst werden Angebote verglichen, deren Leistungsumfang bereits an der Zahlungsanbindung auseinandergeht.
Zeitersparnis belastbar berechnen
Für eine Wirtschaftlichkeitsrechnung erfasst der Betrieb zunächst den bisherigen Aufwand für Bestandsabgleich, doppelte Erfassung und Fehlerkorrektur. Davon wird nur der Anteil als Einsparung angesetzt, den die getestete Lösung tatsächlich übernimmt. Schulung, Einführung und verbleibende Kontrollarbeit müssen gegengerechnet werden.
Eine geeignete Formel lautet: eingesparte Abstimmungszeit × betrieblicher Stundensatz, bezogen auf denselben Zeitraum wie die zusätzlichen Systemkosten. Spart eine Integration beispielsweise die wiederholte Übertragung von Shopbestellungen, während die Retourenprüfung unverändert bleibt, darf nur die entfallende Übertragungsarbeit angesetzt werden.
Kaufmännischer Prüfpunkt: Eine günstigere Software ist nicht günstiger, wenn Mitarbeiter die fehlende Integration dauerhaft durch Handarbeit ersetzen.
Betrieb nach dem Kauf dauerhaft absichern
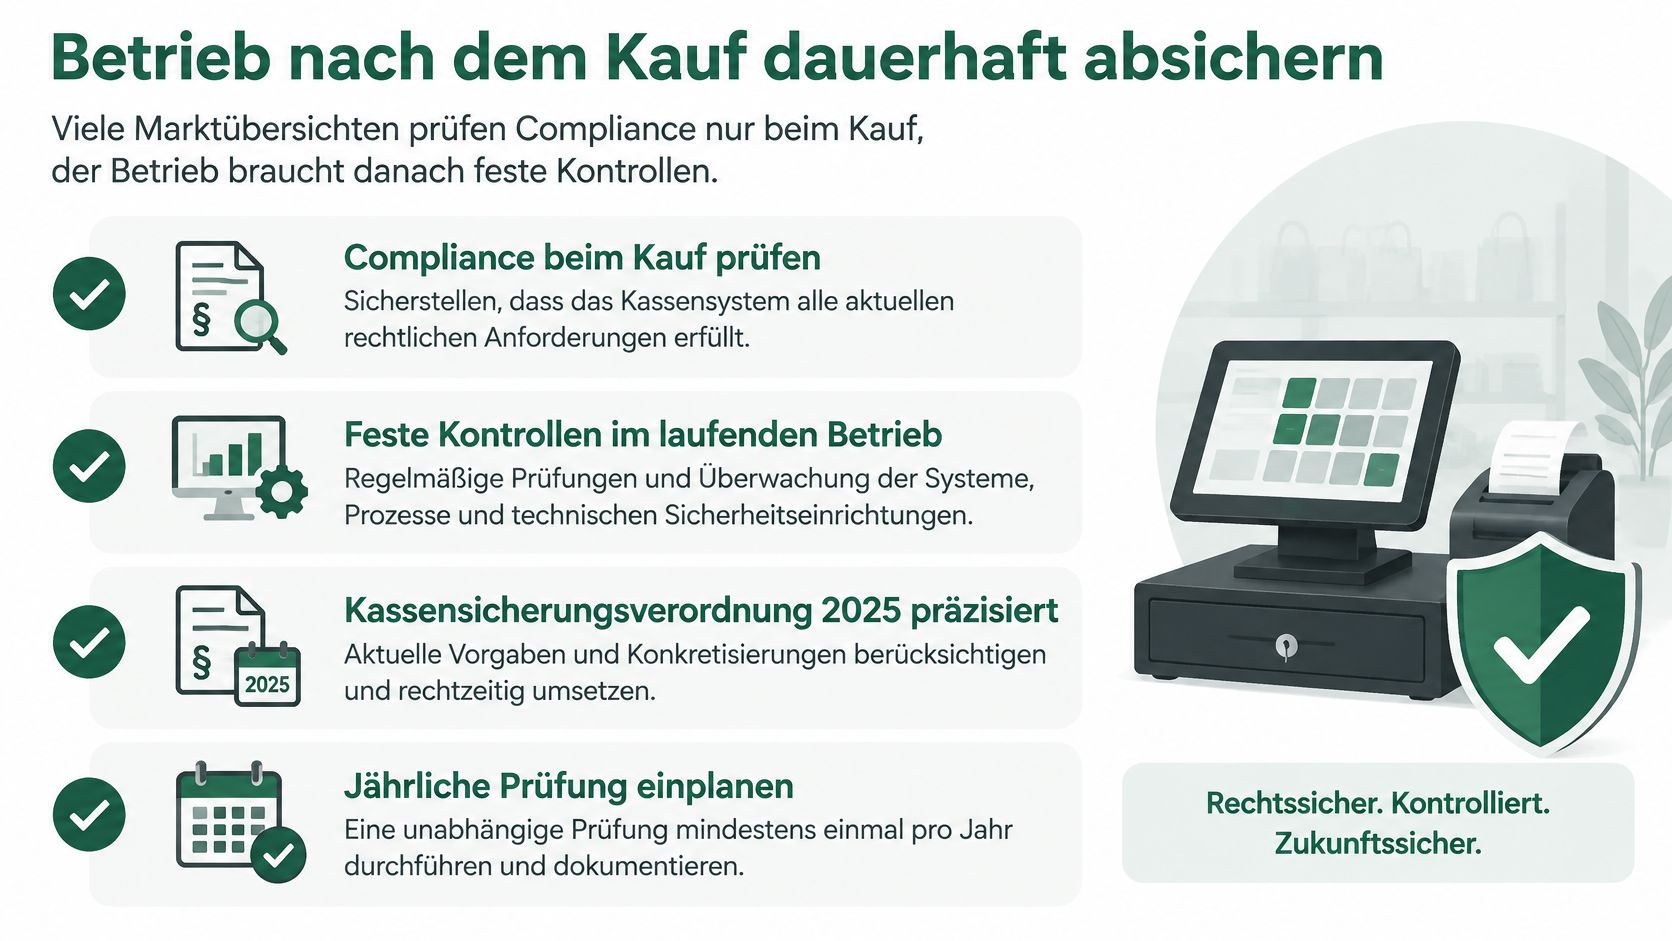
Eine formal konforme Kasse garantiert keinen sauber geführten Betrieb. Mitarbeiter können Retouren falsch einlagern, Berechtigungen zu weit vergeben oder nach einem Update unbemerkt mit einer fehlerhaften Schnittstelle arbeiten. Deshalb braucht die Einführung einen benannten Verantwortlichen für den laufenden Betrieb.
Die Kassensicherungsverordnung wurde 2025 erneut geändert, dokumentiert durch die Änderungsverordnung des Bundesfinanzministeriums. Eine jährliche Überprüfung ist daher eine sinnvolle betriebliche Kontrollroutine, nicht die Behauptung einer allgemeinen gesetzlichen Jahresprüfung.
Die folgende Checkliste unterstützt eine wiederholbare Kontrolle.
Kontrollen mit klarer Zuständigkeit
- TSE und Zertifikate: Status, Laufzeiten und Fehlermeldungen werden kontrolliert. Der Verantwortliche hält fest, wer einen notwendigen Austausch auslöst.
- Benutzerrechte: Ausgeschiedene Mitarbeiter werden deaktiviert. Aushilfen erhalten nur die Rechte, die sie für ihre Aufgaben benötigen.
- Updates: Änderungen werden mit Version, Termin und Freigabe dokumentiert. Nach Eingriffen in Kasse oder Schnittstelle folgt ein gezielter Funktionstest.
- Exportprobe: Der Betrieb erzeugt einen aktuellen Prüfexport und kontrolliert, ob Dateien vollständig und lesbar vorliegen.
- Wiederanlauf: Geräte- und Netzwerkausfälle werden kontrolliert simuliert. Dabei wird geprüft, ob offene Aufträge und Reservierungen korrekt erhalten bleiben.
- Offline-Verfahren: Mitarbeiter müssen wissen, welche Vorgänge zulässig sind und wann der Verkauf unterbrochen werden muss.
- Störungsnachweis: Zeitpunkt, betroffene Komponenten, Ursache, Maßnahmen und Wiederherstellung werden schriftlich festgehalten.
Nicht jede Kontrolle gehört in denselben Rhythmus
Die jährliche Gesamtsicht ersetzt keine anlassbezogenen Tests nach größeren Änderungen. Wird ein neuer Shop angebunden oder die Zahlungsabwicklung umgestellt, müssen die betroffenen Abläufe vor der produktiven Nutzung erneut geprüft werden. Eine unveränderte Oberfläche ist kein Nachweis dafür, dass im Hintergrund alles gleich geblieben ist.
In den Monatsabschluss gehören gezielte Kontrollen ungewöhnlicher Stornos, Preisänderungen und Bestandskorrekturen. Nicht jede Abweichung weist auf Fehlverhalten hin. Häufungen können ebenso eine unklare Bedienung, fehlende Schulung oder einen defekten Übertragungsprozess sichtbar machen.
Für den Notfall braucht der Betrieb außerdem erreichbare Ansprechpartner und ein dokumentiertes Übergabeverfahren. Eine zugesagte Reaktionszeit sollte erkennen lassen, wann eine Meldung angenommen wird und welche Leistung anschließend geschuldet ist. Reaktion und Wiederherstellung sind unterschiedliche Zusagen.
Beim Anbieterwechsel müssen archivierte Daten weiterhin zugänglich bleiben. Deshalb gehören Exportverantwortung, Zugriff nach Vertragsende und Aufbewahrungsorganisation bereits in die Betriebsunterlagen, nicht erst in die Kündigung.
Anbieter auswählen und Angebote vergleichen
Eine belastbare Auswahl verbindet Architektur, Funktionsnachweis und Vertrag. Werden diese Ebenen getrennt betrachtet, kann eine überzeugende Vorführung technische Lücken verdecken oder ein günstiges Angebot notwendige Leistungen auslassen. Der Vergleich muss deshalb auf einer einheitlichen Anforderungsliste beruhen.
Systemtyp festlegen. Ausgangspunkt sind die tatsächlichen Warenwege und die führende Datenquelle. Eine bestehende, funktionierende Warenwirtschaft sollte nicht allein wegen einer attraktiveren Kassenoberfläche ersetzt werden; ebenso wenig sollte eine ungeeignete Altstruktur nur aus Gewohnheit erhalten bleiben.
Die betriebliche Abnahme wird vor dem Abschluss vereinbart. Testumgebung, Exportumfang und Kriterien für die Freigabe gehören schriftlich festgehalten. Offene Punkte werden nach Auswirkung auf Verkauf, Bestand und Nachprüfbarkeit priorisiert.
Gesamtkosten auf gleicher Grundlage vergleichen. Alle Angebote beziehen sich auf denselben Funktionsumfang und dieselbe vorgesehene Nutzungsdauer. Optionale Leistungen bleiben separat sichtbar, statt unbemerkt den Vergleich zu verzerren.
Verantwortlichkeiten werden vertraglich geklärt. Dazu zählen Unterstützung bei Störungen, Updates, Schnittstellenpflege und Datenübergabe. Bei mehreren beteiligten Unternehmen braucht der Betrieb einen eindeutigen Meldeweg, damit ein Fehler nicht zwischen Kassen-, Shop- und Warenwirtschaftsbetreuung liegen bleibt.
Welche Angaben eine Anfrage enthalten sollte
Für eine brauchbare Bedarfserfassung benötigt ein Händler nicht nur die gewünschte Gerätezahl. Ebenso wichtig sind die betrieblichen Besonderheiten, die später Konfiguration und Aufwand bestimmen.
- Betriebsstruktur: Filialen, Lagerorte, Arbeitsplätze und gleichzeitige Nutzer.
- Sortiment: Artikelumfang, Varianten, Verkaufseinheiten und besondere Bestandsanforderungen.
- Vertriebskanäle: Onlineanteil, Abholmodelle, Marktplätze und weitere Bestellwege.
- Bestehende Systeme: Shop, Buchhaltung, Zahlungsabwicklung und benötigte Schnittstellen.
- Projektumfang: Gewünschte Vertragslaufzeit, Datenübernahme, Schulungsbedarf und interner Verantwortlicher.
Connexly unterstützt als kostenfreie Vergleichs- und Vermittlungsplattform die Bedarfserfassung und den Angebotsvergleich. Unternehmen wählen ein Produkt, beantworten Fragen zu ihrem Bedarf und erhalten passende Angebote von geprüften Partnern. Die Bedingungen der jeweiligen Anbieter bleiben maßgeblich und sind vor dem Abschluss schriftlich zu prüfen.
Die Migration als eigenen Entscheidungspunkt behandeln
Vor der Umstellung sollten Artikelnummern, Varianten und steuerliche Zuordnungen bereinigt werden. Anschließend braucht es einen Testimport mit Mengenabgleich und eine klare Festlegung, wann das bisherige System nicht mehr führend ist. Ohne diesen Stichtag können Mitarbeiter dieselbe Warenbewegung versehentlich in beiden Anwendungen erfassen.
Die endgültige Freigabe sollte nicht allein an die erfolgreiche Installation gebunden sein. Entscheidend ist, ob Mitarbeiter verkaufen können, Bestände stimmen und die vereinbarten Nachweise vorliegen. So wird aus dem Vergleich von Kassensystemen eine überprüfbare Investitionsentscheidung.
Connexly vermittelt TSE-konforme Kassensystemlösungen und ermöglicht einen kostenfreien Vergleich passender Angebote geprüfter Partner. Für Einzelhändler lohnt sich eine Anfrage mit Angaben zu Warenwirtschaft, Verkaufskanälen und benötigten Schnittstellen. Über Connexly lässt sich dieser Bedarf erfassen, damit Angebote auf derselben betrieblichen Grundlage verglichen werden können.