Freitag, kurz vor Feierabend, liegt auf dem Schreibtisch der Buchhaltung ein kleiner Stapel Tankquittungen. Eine ist verblasst, bei einer fehlt das Kennzeichen, und ein Fahrer hat bar bezahlt und den Beleg im Handschuhfach vergessen. Niemand kann auf Anhieb sagen, welcher Transporter im letzten Monat auffällig viel verbraucht hat.
Genau in dieser Lage wird eine Tankkarte für Unternehmen interessant. Sie ersetzt nicht nur Bargeld an der Zapfsäule, sondern ordnet jeden Tankvorgang einem Fahrzeug, einem Fahrer und einer Rechnung zu. Entscheidend ist deshalb weniger ein versprochener Rabatt pro Liter als die Frage, ob Abrechnung, Steuerbelege und spätere Ladeprozesse sauber zusammenpassen.
Inhaltsverzeichnis
- Warum die Tankkarte für Unternehmen mehr ist als eine Plastikkarte
- So funktioniert die Lieferkette hinter der Tankkarte
- Welche Kostenarten und Abrechnungsmodelle den Preis bestimmen
- Was Fuhrpark und Buchhaltung aus jeder Betankung brauchen
- Welche Tankkarte zu Flottengröße und Fahrprofil passt
- Wann Ausland und Prepaid die günstige Karte teuer machen
- Tankkarte und Ladekarte als eine Entscheidung prüfen
Warum die Tankkarte für Unternehmen mehr ist als eine Plastikkarte
Ein kleiner Handwerksbetrieb mit vier Transportern kennt das Muster. Die Fahrer tanken unterwegs, sammeln Quittungen im Fahrzeug und geben sie gesammelt ab, wenn die Mappe voll ist. Die Buchhaltung sortiert danach Belege, fragt fehlende Angaben nach und versucht, Kosten einem Fahrzeug oder Auftrag zuzuordnen. Der eigentliche Tankvorgang dauert wenige Minuten, die Nacharbeit deutlich länger.
Eine Tankkarte verändert diesen Ablauf an der entscheidenden Stelle. Der Fahrer zahlt an der Tankstelle mit einer Karte, die dem Unternehmen zugeordnet ist, und die Daten laufen in eine zentrale Abrechnung. Statt vieler Einzelquittungen entsteht ein standardisierter Überblick über Tankvorgänge, Mengen und Beträge. Die Karte ist damit ein Abrechnungsinstrument, kein bloßes Stück Plastik und auch kein reines Rabattversprechen.
Vom Werkzeug großer Flotten zum Alltag kleiner Betriebe
Früher waren Tankkarten vor allem bei Speditionen und großen Außendienstflotten verbreitet. Dort war der Aufwand ohne zentrales System besonders hoch, weil viele Fahrer an vielen Orten tankten. Inzwischen nutzen auch kleinere und mittlere Unternehmen das Instrument, weil schon wenige Fahrzeuge mit wechselnden Fahrern denselben Belegaufwand erzeugen können.
Die Verbreitung ist entsprechend hoch. Laut einer Dataforce-Auswertung mit 8.527 erfassten Fuhrparks setzen 78 Prozent der deutschen Unternehmen Tankkarten ein, bei Fuhrparks mit mindestens 20 Fahrzeugen liegt der Wert bei über 90 Prozent. Eine ältere Befragung aus dem Jahr 2016 meldete 88 Prozent Nutzung unter 300 Fuhrparkleitern, wobei 73 Prozent höchstens 50 Fahrzeuge verwalteten. Diese Werte stammen aus unterschiedlichen Stichproben und sind deshalb nicht direkt vergleichbar, zeigen aber, wie lange die Tankkarte in der Praxis bereits etabliert ist.
Entscheidend ist nicht, ob ein Betrieb groß wirkt. Entscheidend ist, ob Tankbelege regelmäßig gesucht, nachgefragt und manuell zugeordnet werden müssen.
Für Betriebe mit wenigen Fahrzeugen fällt der Nutzungsanteil niedriger aus, doch gerade diese Gruppe trug zum weiteren Anstieg bei. Das ist nachvollziehbar. Wer keinen eigenen Fuhrparkleiter hat, braucht ein Verfahren, das ohne viel Zusatzarbeit Kontrolle schafft.
- Zentrale Abrechnung: Tankvorgänge laufen nicht mehr über einzelne Quittungen und Barauslagen der Fahrer.
- Standardisierte Auswertungen: Kosten lassen sich nach Karte, Fahrzeug und Zeitraum vergleichen.
- Bessere Kontrolle: Auffällige Mengen, Zeiten oder Tankstellen fallen eher auf als in einer Belegmappe.
Ob sich das lohnt, hängt vom Fahralltag ab. Ein Fahrzeug, das selten fährt und immer vom Inhaber betankt wird, braucht weniger System als drei Transporter mit wechselnden Teams. Sobald mehrere Personen tanken, wird die Tankkarte zur Ordnungsfrage.
So funktioniert die Lieferkette hinter der Tankkarte
An der Zapfsäule wirkt alles einfach. Karte einstecken oder vorhalten, PIN eingeben, tanken, weiterfahren. Steuerlich steckt dahinter jedoch eine Lieferkette, die viele Unternehmen erst bemerken, wenn das Finanzamt den Vorsteuerabzug prüft. Die Karte selbst entscheidet nicht über die Steuer. Entscheidend ist, wer den Kraftstoff laut Vertrag an wen liefert.
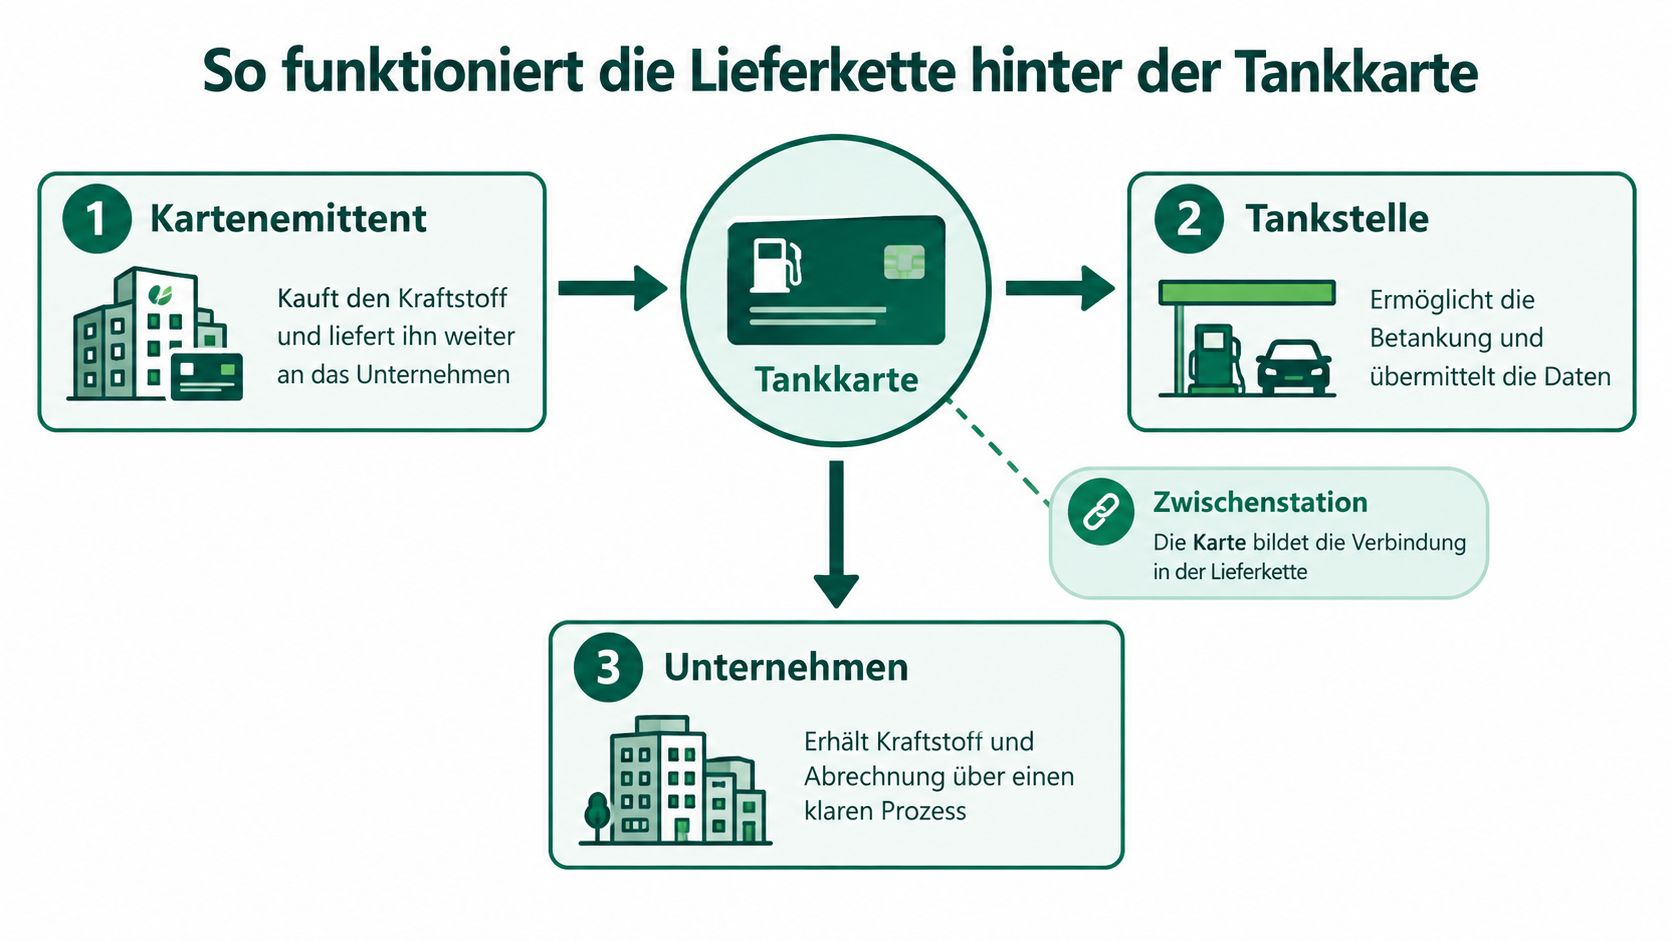
Eine hilfreiche Analogie ist die Zwischenstation. Entweder steht der Kartenanbieter wirklich in der Lieferkette und gibt den Kraftstoff an das Unternehmen weiter. Oder er sitzt nur daneben, bezahlt für das Unternehmen und stellt diese Finanzierung in Rechnung. Für den Fahrer sieht beides gleich aus. Für die Buchhaltung ist der Unterschied groß.
Die folgende Grafik zeigt diese Verbindung zwischen Emittent, Tankstelle und Unternehmen.
Reihengeschäft und Finanzierungsmodell verständlich getrennt
Im Reihengeschäft liefert zunächst das Mineralölunternehmen an den Kartenemittenten und dieser anschließend an das Unternehmen. Der Emittent ist in dieser Konstruktion selbst Lieferant gegenüber dem Betrieb. Deshalb kann seine Sammelrechnung deutsche Umsatzsteuer ausweisen und grundsätzlich als Grundlage für den Vorsteuerabzug dienen.
Im Finanzierungsmodell kauft das Unternehmen den Kraftstoff dagegen direkt bei der Tankstelle. Der Kartenanbieter erbringt nur eine grundsätzlich umsatzsteuerfreie Finanzierungsleistung. Seine Rechnung enthält dann regelmäßig keine abzugsfähige Kraftstoff-Umsatzsteuer, auch wenn alle Tankvorgänge übersichtlich aufgelistet sind.
Praktische Regel: Eine übersichtliche Sammelaufstellung ist noch keine Rechnung mit abzugsfähiger Umsatzsteuer. Maßgeblich ist, wer auf dem Papier Kraftstofflieferant ist.
Das Bundesfinanzministerium berücksichtigt bei dieser Einordnung nach seinen Kriterien zu Kraftstofflieferungen im Tankkartensystem unter anderem die erkennbare Lieferung im Namen und auf Rechnung des Emittenten, die vertragliche Ausgestaltung und die Möglichkeit zur Kartensperre. Diese Punkte stehen nicht auf der Karte, sondern im Vertrag und in den Abrechnungsunterlagen.
Drei Fragen vor der Unterschrift
Vor Vertragsabschluss sollte die Geschäftsführung drei Punkte schriftlich klären. Erstens, wer ist laut Vertrag tatsächlich Lieferant des Kraftstoffs. Zweitens, wird auf der Rechnung Umsatzsteuer offen ausgewiesen. Drittens, entsprechen Rechnung und Nachweise den Anforderungen für den Vorsteuerabzug.
Ein bloßer Sammelbeleg reicht steuerlich nicht automatisch aus. Die Nutzung einer Tankkarte ersetzt keine ordnungsgemäße Rechnung. Wer diese Fragen erst nach der Einführung stellt, muss unter Umständen Belege nachfordern oder einen Prozess umbauen, der im Alltag längst läuft.
Welche Kostenarten und Abrechnungsmodelle den Preis bestimmen
Viele Vergleiche beginnen beim Literpreis. Das ist verständlich, aber zu kurz gedacht. Eine Tankkarte verursacht Kosten an mehreren Stellen, und sie spart an anderen Stellen Arbeit. Wer nur die Grundgebühr betrachtet, vergleicht oft Leistungen, die in der Buchhaltung sehr unterschiedlich viel Aufwand auslösen.
Sinnvoll ist eine Gesamtrechnung. Dazu gehören der Preis für den Kraftstoff selbst, mögliche monatliche Karten- oder Kontogebühren und mögliche Transaktions- oder Serviceentgelte. Hinzu kommen praktische Fragen wie Akzeptanznetz, regionale Verfügbarkeit, Fahrzeug- und Fahrerzuordnung, PIN- und Sperrregeln sowie die Qualität des Datenexports.
Zwei Abrechnungsmodelle im Vergleich
| Prüffrage | Reihengeschäft | Finanzierungsmodell |
|---|---|---|
| Wer liefert den Kraftstoff | Der Kartenemittent liefert an das Unternehmen weiter | Die Tankstelle liefert direkt an das Unternehmen |
| Was leistet der Kartenanbieter | Er ist Teil der Lieferkette und rechnet die Lieferung ab | Er finanziert den Kauf und stellt die Beträge zusammen |
| Welche Steuer steht auf der Anbieterrechnung | Deutsche Umsatzsteuer kann ausgewiesen werden | Regelmäßig keine abzugsfähige Kraftstoff-Umsatzsteuer in der Anbieterrechnung |
| Worauf muss der Betrieb achten | Rechnung und Lieferkette müssen zusammenpassen | Kraftstoffbelege und Abrechnung müssen getrennt geprüft werden |
Die Tabelle ersetzt keine Steuerberatung. Sie zeigt aber, warum zwei Karten mit ähnlicher Gebühr für die Buchhaltung nicht gleichwertig sein müssen. Ein Anbieter mit klarem Rechnungsprozess kann intern günstiger sein als ein Anbieter, bei dem Mitarbeitende Belege nachträglich zusammensuchen müssen.
Kosten richtig vergleichen
Ein Betrieb sollte Angebote deshalb auf einer einheitlichen Liste prüfen. Zuerst steht die Frage, ob das Akzeptanznetz zu den tatsächlichen Routen passt, nicht zu einer Karte mit vielen Punkten in anderen Regionen. Danach folgen Kartenlogik und Kontrolle, etwa ob eine Karte an ein Fahrzeug oder an einen Fahrer gebunden ist und wie schnell sie gesperrt werden kann.
Ähnlich wie bei einem strukturierten Stromanbieter-Vergleich für Gewerbe lohnt es sich, Grundpreis und Nutzungsprofil getrennt zu betrachten. Eine niedrige Grundgebühr hilft wenig, wenn Fahrer Umwege zur nächsten akzeptierten Tankstelle fahren oder die Daten nicht in die Buchhaltung passen. Umgekehrt kann eine höhere Gebühr vertretbar sein, wenn sie Belegarbeit und Rückfragen deutlich reduziert.
- Akzeptanznetz: Passt die Karte zu Einsatzgebiet, Fahrzeugtyp und üblichen Fahrtstrecken?
- Zuordnung: Werden Fahrzeug, Fahrer und Tankvorgang eindeutig verbunden?
- Sperrregeln: Lassen sich Karten bei Verlust, Fahrerwechsel oder Missbrauchsverdacht schnell deaktivieren?
- Datenexport: Können Buchhaltung und Fuhrparkverantwortliche die Daten ohne manuelles Abtippen weiterverwenden?
Manchmal sind auch mehrere Karten parallel sinnvoll. Das ist kein Zeichen schlechter Organisation, wenn Netz, Fahrzeugtyp und Abrechnungsanforderungen auseinanderfallen. Entscheidend ist, dass der Betrieb bewusst entscheidet, welche Karte welchen Zweck erfüllt, statt historisch gewachsene Karten einfach weiterlaufen zu lassen.
Was Fuhrpark und Buchhaltung aus jeder Betankung brauchen
Eine Tankkarte entlastet die Verwaltung nur, wenn aus jedem Tankvorgang brauchbare Daten werden. Ein Gesamtbetrag am Monatsende reicht dafür nicht. Die Buchhaltung muss erkennen, welches Fahrzeug wann, wo und mit welcher Kraftstoffart betankt wurde. Der Fuhrparkverantwortliche braucht zusätzlich Mengen und Kilometer, um Verbräuche einzuordnen.
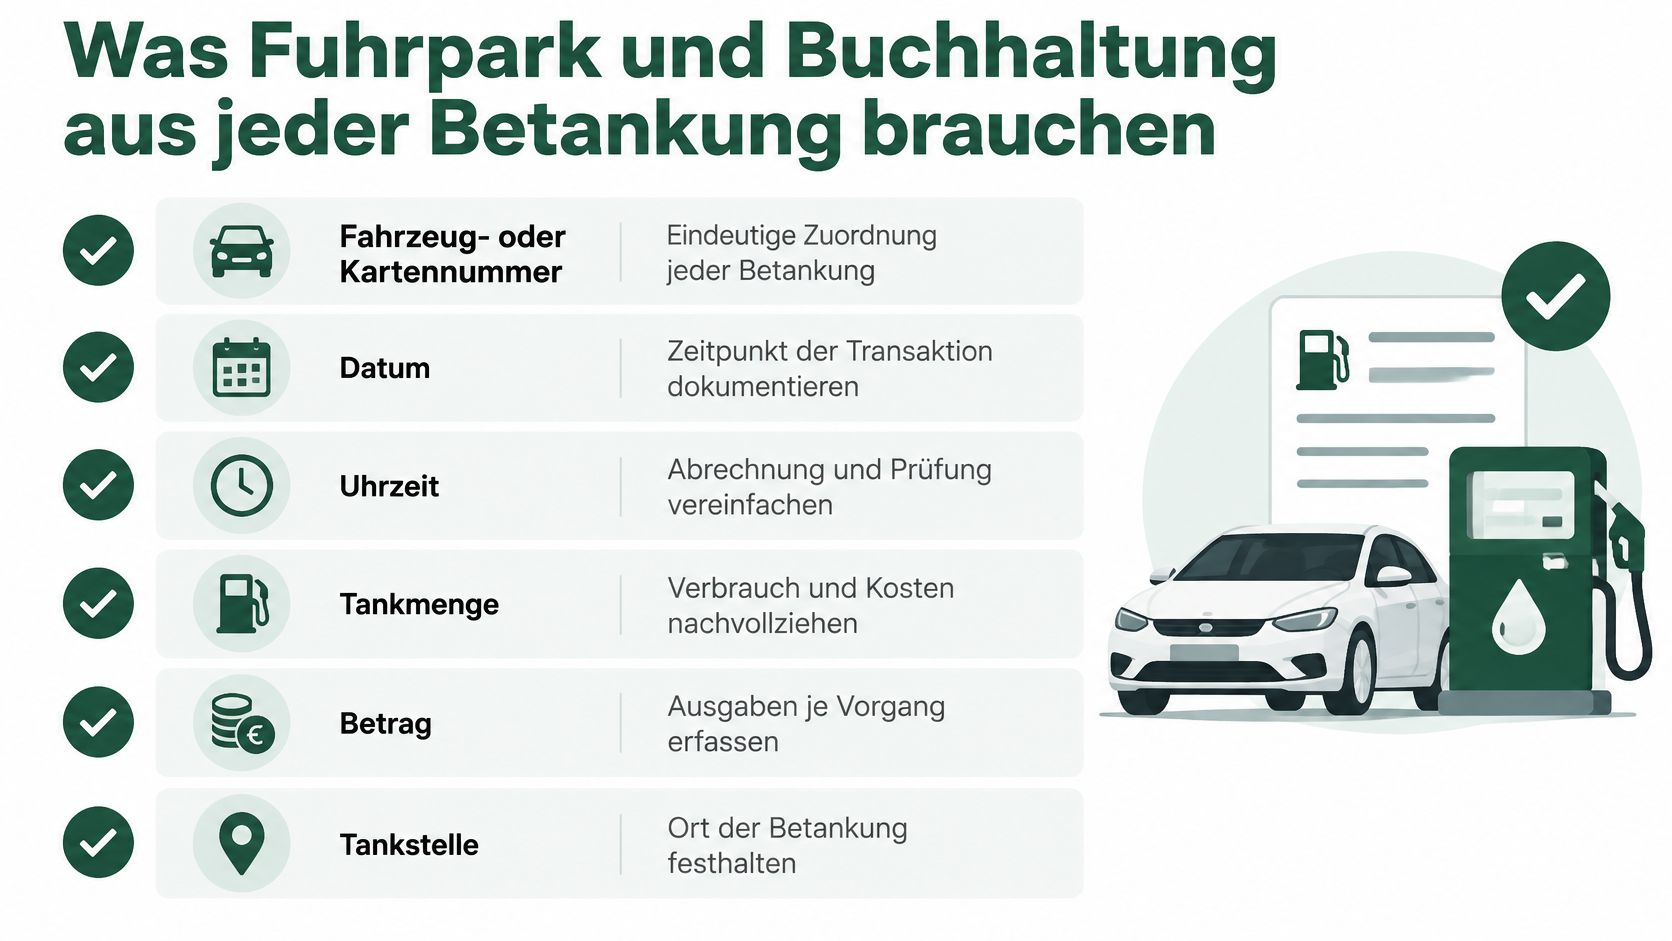
Für jede Betankung sollten mindestens Fahrzeug- oder Kartennummer, Datum, Tankstelle, Kraftstoffart und Menge vorliegen. Hinzu kommen Brutto- und Nettobetrag sowie der Umsatzsteuerbetrag. Erst diese Kombination erlaubt Auswertungen zu Kosten je Fahrzeug, Literverbrauch und gefahrenen Kilometern.
Die Checkliste in der Grafik fasst die Kernfelder zusammen, die bei keiner Betankung fehlen sollten.
Aus Tankdaten wird ein Kontrollwert
Der wichtigste einfache Kontrollwert ist der Verbrauch in Litern je 100 Kilometer. Er wird berechnet als getankte Liter geteilt durch gefahrene Kilometer mal 100. Dafür muss der Kilometerstand zuverlässig erfasst oder aus Telematikdaten übernommen werden. Ohne Kilometer bleibt die Literzahl ein Betrag ohne Bezug.
Ein Beispiel macht das greifbar. Ein Transporter tankt in einem Zeitraum immer ähnliche Mengen, fährt aber deutlich weniger Kilometer als sonst. Der Verbrauch je 100 Kilometer steigt. Das kann auf eine Leckage, eine Fehlbetankung, private Nutzung oder ein technisches Problem hinweisen. Es beweist für sich genommen keine dieser Ursachen, gibt aber einen konkreten Anlass zum Nachprüfen.
Tankdaten zeigen Auffälligkeiten. Sie liefern keine automatische Diagnose und ersetzen nicht das Gespräch mit Fahrer oder Werkstatt.
Die Dimension des Themas ist groß. Im Jahr 2024 entfielen laut Destatis rund 576,3 Milliarden Kilometer auf Pkw, 54,2 Milliarden Kilometer auf leichte Nutzfahrzeuge und 47,1 Milliarden Kilometer auf den Schwerlastverkehr. Bei solchen Fahrleistungen wird eine unstrukturierte Belegsammlung schnell zu einem teuren Verwaltungsproblem, auch in einem einzelnen Betrieb mit wenigen Fahrzeugen.
Export und Archiv vor Einführung festlegen
Vor der Einführung sollte der Betrieb festlegen, wer Daten sehen darf und wie sie weiterverarbeitet werden. Dazu gehören Rollenrechte, Belegarchivierung, Exportformate und Sperrregeln. Wer diese Punkte erst klärt, wenn die erste Sammelrechnung vorliegt, baut den Prozess um ein bereits laufendes System herum.
Für den Vorsteuerabzug müssen ordnungsgemäße Rechnungen und Aufzeichnungen nachweisbar sein. Die Tankkarte ist deshalb nur ein Baustein in einer Kette aus Rechnung, Archiv und Buchung. Ähnliche Sorgfalt verlangt im Betrieb auch ein Kassensystem mit Kartenzahlung, bei dem Zahlungsdaten und Belege ebenfalls prüfbar zusammengehören müssen.
Welche Tankkarte zu Flottengröße und Fahrprofil passt
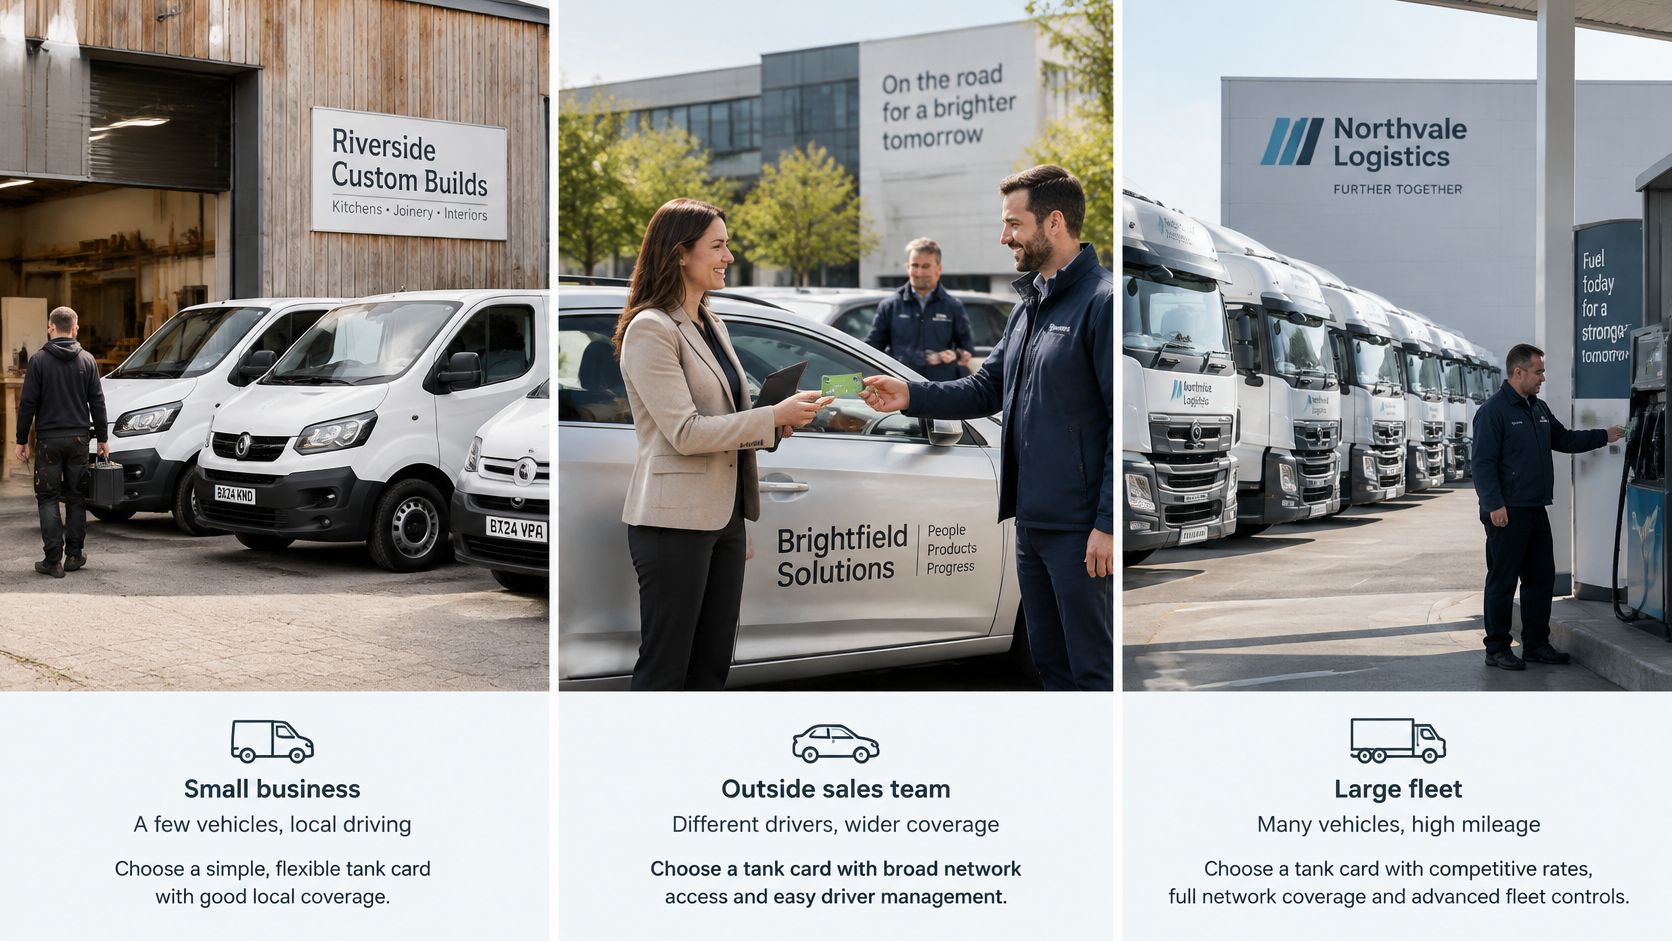
Ein Handwerksbetrieb, ein Außendienst und eine Lkw-Flotte tanken nicht unter denselben Bedingungen. Der Handwerker fährt morgens zur Baustelle, oft regional und mit wechselnden Teams im Transporter. Der Außendienst legt längere Strecken zurück und braucht unterwegs verlässlich akzeptierte Tankstellen. Eine Lkw-Flotte plant stärker über Routen, Fahrzeugtypen und hohe Kraftstoffmengen.
Das folgende Bild zeigt diese unterschiedlichen Einsatzlagen nebeneinander.
Marktgröße richtig einordnen
Der Hintergrund ist ein großer gewerblicher Fahrzeugbestand. Eine Marktanalyse auf Dataforce-Basis bezifferte den relevanten Flottenmarkt im Jahr 2021 auf knapp vier Millionen gewerblich genutzte Pkw und Transporter in rund 238.000 Flotten. Bei 272 untersuchten Lkw-Fuhrparks lag die Tankkartennutzung bei 87 Prozent. Das erklärt, warum Anbieter ihre Netze und Leistungen stark auf unterschiedliche Flottengrößen zuschneiden.
Unter 4.695 Tankkartennutzern entfielen in dieser Auswertung 26 Prozent auf DKV, 14 Prozent auf Aral sowie jeweils 10 Prozent auf Shell und UTA. Diese Werte beschreiben Anteile innerhalb der Nutzerbasis, nicht den gesamten Markt aller Unternehmen. Sie sind eine Orientierung zur Verbreitung, keine Empfehlung für einen bestimmten Betrieb.
Das Video veranschaulicht ergänzend, wie Tankkarten im Fuhrparkalltag eingesetzt werden.
Eine Karte oder mehrere Karten
In der Praxis nutzen viele Betriebe mehr als eine Karte. Eine deutsche Fuhrparkumfrage von 2016 ergab, dass 42 Prozent der Tankkartennutzer mindestens zwei Karten verwendeten. Gründe können regionale Verfügbarkeit, unterschiedliche Fahrzeugtypen oder getrennte Abrechnungsanforderungen sein. Eine Karte deckt den regionalen Alltag ab, eine zweite sichert längere Strecken.
Betriebe mit Fahrzeugen und Lagerbeständen kennen ein ähnliches Ordnungsproblem aus anderen Bereichen. Wer Bestände sauber erfasst, etwa mit digitaler Unterstützung für die Autohausinventur, vermeidet spätere Sucharbeit. Bei Tankkarten gilt dasselbe Prinzip. Die Zuordnung muss am Anfang stimmen, nicht erst bei der Monatsabrechnung.
- Wenige Transporter, festes Gebiet: Übersichtliche Abrechnung und gute regionale Akzeptanz stehen im Vordergrund.
- Außendienst mit wechselnden Fahrern: Fahrerzuordnung, PIN-Regeln und Sperrmöglichkeiten werden wichtiger.
- Lkw- oder gemischte Flotte: Routen, Fahrzeugtypen und hohe Kraftstoffausgaben verlangen einen genaueren Vergleich.
Ein strukturierter Vergleich ist besonders dann wirtschaftlich bedeutsam, wenn mehrere Fahrzeuge, wechselnde Fahrer oder hohe Kraftstoffausgaben zusammenkommen. Die passende Tankkarte für Unternehmen entsteht aus Fahrprofil und Abrechnungsbedarf, nicht aus der Bekanntheit eines Anbieternamens.
Wann Ausland und Prepaid die günstige Karte teuer machen
Die häufige Annahme lautet, die Karte mit der niedrigsten Gebühr sei die wirtschaftlichste. Diese Rechnung geht nicht auf, sobald Fahrten ins Ausland oder Prepaidmodelle hinzukommen. Viele Vergleiche erklären ausführlich Rabatte, Akzeptanzstellen und Sammelrechnungen. Die schwierigere Frage bleibt oft offen, nämlich wann ein Unternehmen die Umsatzsteuer tatsächlich geltend machen darf.
Im Inland kann bei einem steuerlich anerkannten Reihengeschäft deutsche Umsatzsteuer auf der Rechnung des Kartenanbieters stehen. Erfolgt eine Betankung im EU-Ausland dagegen als unmittelbare Lieferung durch die ausländische Tankstelle, ändert sich der Weg. Dann muss das Unternehmen die ausländische Umsatzsteuer grundsätzlich über das Vorsteuervergütungsverfahren beim Bundeszentralamt für Steuern zurückfordern.
Auslandsbetankung braucht einen eigenen Prozess
Für dieses Verfahren braucht der Betrieb vollständige Einzelbelege, eine korrekte Zuordnung und die Einhaltung der Fristen. Eine zusammenfassende Kartenabrechnung allein genügt dafür nicht ohne Weiteres. Fahrer und Buchhaltung müssen vor der ersten Auslandsfahrt wissen, welche Belege aufbewahrt und wie sie übermittelt werden.
Besonders betroffen sind Handwerks-, Service- und Gastronomiebetriebe mit grenznahen oder internationalen Fahrten. Ein Betrieb nahe der Grenze tankt vielleicht nur gelegentlich im Nachbarland. Trotzdem entsteht ein anderer Erstattungsprozess als bei einer Inlandstankung. Wird dieser Prozess nicht eingerichtet, bleibt ausländische Umsatzsteuer im ungünstigen Fall ungenutzt oder verursacht nachträgliche Sucharbeit.
Die Unterscheidung zwischen Vertragsmodell, Belegqualität und Auslandserstattung wird in der Einordnung zu Tankkarten für Unternehmen mit Blick auf Vorsteuer und Abrechnungslücken deutlich. Für den Vergleich heißt das, eine scheinbar günstige Karte kann durch ungeklärte Steuerprozesse administrativ teurer werden als eine Karte mit höherer Grundgebühr.
Prepaid ist nicht automatisch Sachbezug
Bei Prepaidkarten kommt ein zweiter Punkt hinzu. Eine unbeschränkt einsetzbare Prepaidkarte kann als steuerpflichtige Geldleistung gelten, statt wie ein zweckgebundener Sachbezug behandelt zu werden. Diese Unterscheidung berührt nicht nur die Tankabrechnung, sondern auch die Lohnabrechnung. Wer Prepaid als Mitarbeitervorteil einsetzen will, muss Zweckbindung und Einsatzgrenzen deshalb vorab klären.
Der Rabatt steht auf dem Angebot. Die Kosten für fehlende Belege, verpasste Erstattung und Korrekturen in der Lohnabrechnung stehen dort nicht.
Vor dem Preisvergleich sollte ein Betrieb deshalb vier Fragen beantworten. Wird nur im Inland oder auch im EU-Ausland getankt? Soll klassisch nachträglich abgerechnet oder mit Prepaidguthaben gearbeitet werden? Wer ist Kraftstofflieferant, und wie läuft die Erstattung ausländischer Umsatzsteuer? Erst wenn diese Punkte feststehen, lassen sich Gebühren seriös vergleichen.
Tankkarte und Ladekarte als eine Entscheidung prüfen
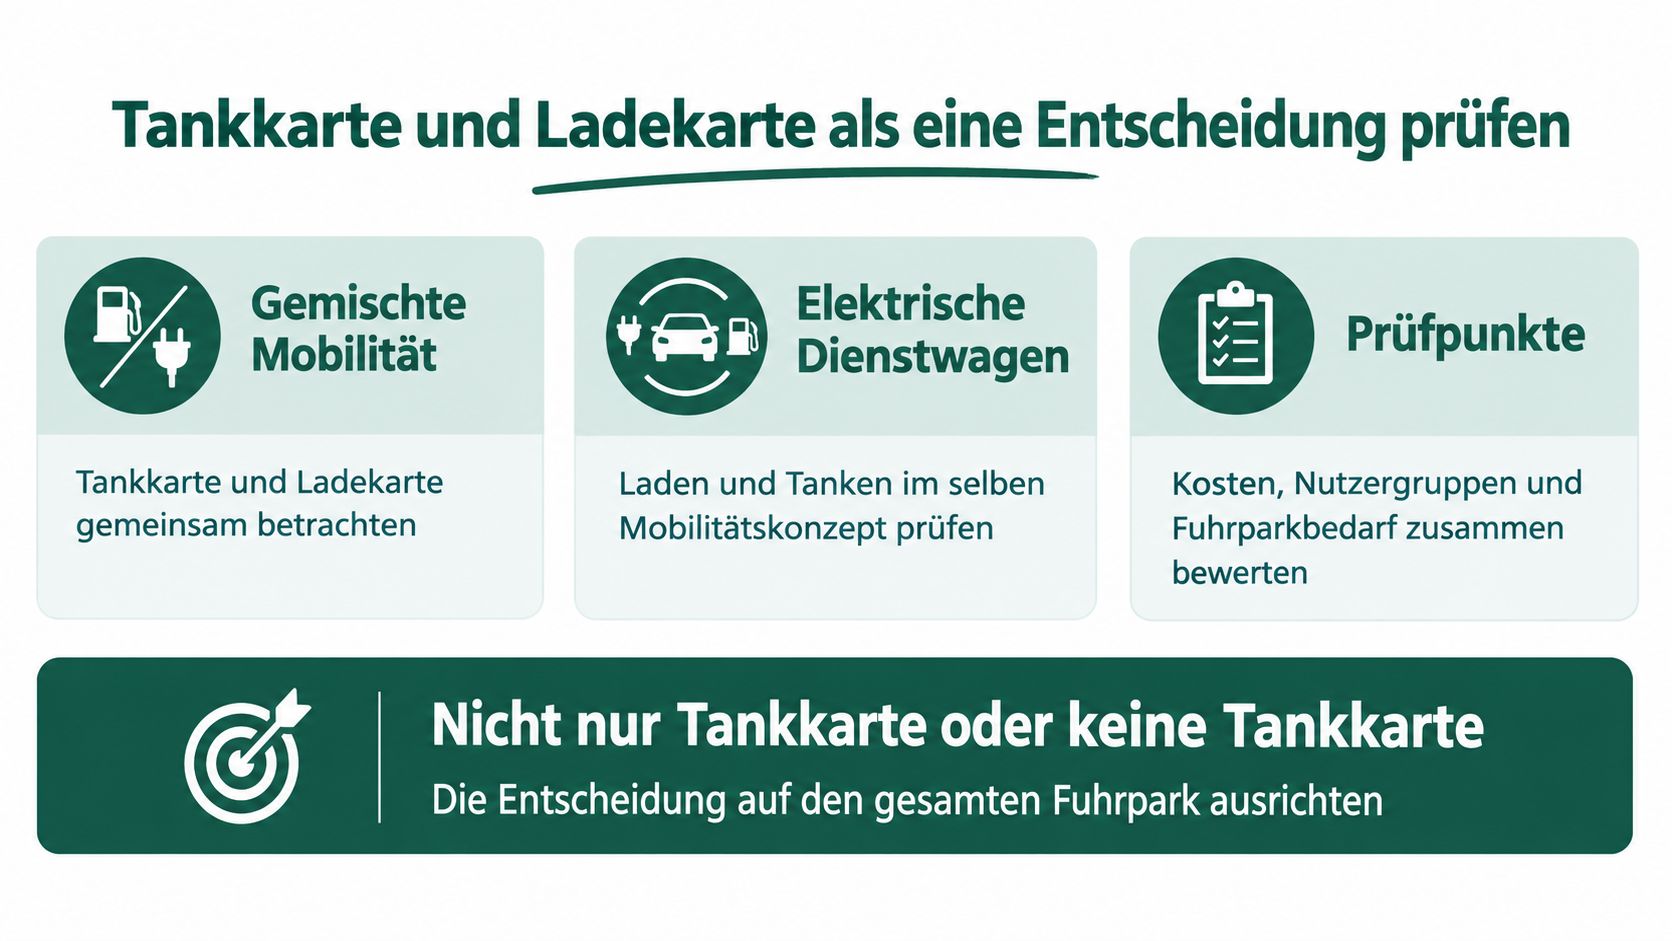
In vielen Betrieben steht inzwischen ein Elektrofahrzeug neben einem Dieseltransporter. Dann lautet die sinnvolle Frage nicht mehr, ob eine Tankkarte eingeführt wird. Die Frage ist, wie Tanken und Laden in einer gemeinsamen Abrechnung organisiert werden. Eine reine Tankkarte bildet Verbrenner gut ab, aber nicht das Laden am Arbeitsplatz, zu Hause oder unterwegs.
Umgekehrt deckt eine Ladekarte den bestehenden Verbrennerfuhrpark nicht ab. Sie hilft dem elektrischen Dienstwagen, löst aber keine Dieselbelege des Transporters. Wer beide Systeme getrennt einführt, ohne Export und Zuordnung abzustimmen, erzeugt zwei Dateninseln. Die Buchhaltung muss am Monatsende wieder zusammenführen, was organisatorisch zusammengehört.
Die Grafik fasst zusammen, warum Tank- und Ladekarte als gemeinsame Entscheidung geprüft werden sollten.
Laden findet oft am Standort statt
Bei elektrischen Dienstwagen werden laut einer 2025 veröffentlichten Dataforce-Auswertung 62 Prozent der Ladevorgänge am Unternehmensstandort durchgeführt, rund 80 Prozent der Unternehmen mit Elektrofahrzeugen haben mindestens eine eigene Ladesäule und 60 Prozent bieten eine Ladekarte an. Das verschiebt den Schwerpunkt. Neben dem Laden unterwegs muss geklärt sein, wie Strom am eigenen Standort erfasst und dem Fahrzeug zugeordnet wird.
Wer zusätzlich wissen will, was eine Ladung für ein E-Auto kostet, sollte diese Kostenrechnung mit der Kartenentscheidung verbinden. Für den Betrieb zählen nicht nur Strompreis und Kraftstoffpreis. Es zählen auch Heimladeerstattung, Roaming unterwegs, Nutzerzuordnung und die Frage, ob Daten für Buchhaltung und Lohnabrechnung exportiert werden können.
Prüfliste für das Vertragsgespräch
Ein kleiner Betrieb mit gemischtem Fuhrpark braucht eine gemeinsame Sicht auf alle Energiekosten. Sonst lässt sich nicht vergleichen, was ein Fahrzeug pro Kilometer tatsächlich kostet. Tank-, Lade- und Standortdaten müssen deshalb in einer Auswertung zusammenkommen oder zumindest in kompatiblen Formaten vorliegen.
- Vertragsmodell: Wer liefert Kraftstoff, und wird Umsatzsteuer so ausgewiesen, dass der Vorsteuerabzug möglich ist?
- Belegqualität: Liegen vollständige Einzel- und Sammelbelege für Inland und EU-Ausland vor?
- Ladeprozesse: Sind Standortladen, Heimladen und Laden unterwegs mit Roaming abgebildet?
- Exporte: Können Buchhaltung und Lohnabrechnung die Daten ohne manuelle Nacharbeit übernehmen?
Der konkrete nächste Schritt ist unspektakulär, aber wirksam. Der Betrieb lässt sich Vertragsmodell, Belegqualität, Auslandserstattung und Vorsteuerfähigkeit schriftlich vom Anbieter bestätigen. Erst danach werden Rabatt und monatliche Grundgebühren verhandelt. So wird aus der Tankkarte für Unternehmen eine Systementscheidung für die gesamte betriebliche Mobilität.
Wer Tank- und Ladekosten künftig ohne Belegchaos vergleichen will, kann über Connexly den eigenen Bedarf erfassen und passende Angebote von geprüften Anbietern für betriebliche Lösungen einholen. Der Service ist für anfragende Unternehmen kostenfrei und unverbindlich und hilft dabei, Anforderungen vor dem Angebotsvergleich sauber zu schärfen.